





일선 금융현업에서 적잖이 거론됐으며 실제 추진하고 있는 당면 실천 지침 요약은 여기까지, 나아가 중장기적으로 의미 있는 변신에 나서야 한다는 주문이 고개를 들기 시작했다. 물론 일부 금융그룹 또는 금융사가 내부적으로 마련한 중장기 비전이 있다는 사실을 몰라서가 아니라는 점이 중요하다.
현행 패러다임에 따라 익숙해진 관성을 올라 탄 상태로는 도저히 거스를 수 없는 흉포한 격동의 파고에 서서히 직면하고 있기 때문이다.
금융업의 대종을 이루는 은행업 위험도는 어느 정도나 되는지 그렇다면 전환시대의 새 패러다임과 경영 방향은 어디로 잡아야 하는지 금융연구원 연구 성과에 기대어 한국금융신문이 각색·보완해서 재구성해 본다.
◇ 돌아올 수 없는 이자마진의 다리 건넜더라- 위험 1
새천년으로 접어든 지 대 엿새 지난 어느 하반기 당시 금융시장을 호령하던 리딩 뱅크 고위관계자가 소수의 기자들을 만난 자리에서 되돌려 건너 붙인 반문은 오늘날 은행권 위기의 연원을 거슬러 가기에 충분히 족하다. 당시 그 임원은 “IB업무 강화를 통한 새 수익원 발굴 말입니까? 비은행 영역과 교차하는 업무다각화요? 잘할 수 있는 은행업무에 집중하고 고객에게 꼭 필요하다면 필요한 (은행 아닌)금융회사와 제휴를 맺어 서비스 풀을 확보하면 충분한 것 아닌가요? 꼭 그렇게 해야 할까요?”
총자산 200조원을 넘보는 순이자 마진에 대대로 쌓아 올린 고객기반이 워낙 훌륭한 덕에 순이자마진 3%대 중반 언저리에 올라 있던 은행이니까 당시로서는 ‘아주 당연한 반론’으로 받아들이는 반응이 없지 않았다.
불과 10년도 안된 요즘 현실변화의 냉혹함은 어떠한가? 오히려 이자마진이 일부 회복된 사실을 냉정히 돌아 볼 필요가 있다는 지적을 내놓는 전문가들이 생겨났다. 은행권 평균 순이자마진(NIM)에 얽힌 지난 10년 강산의 화려한 추억은 돌이킬 수 없다는 게 정설이다.
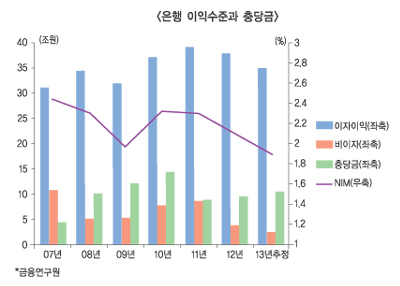
카드대란 충격에 금감원 임원이 깜박 잊고 카드결제일을 놓쳤다가 하루 뒷날 곧바로 채권추심을 받았던 2003년 무렵에도 은행권 평균 NIM은 무려 2.56%였고 2005년 2.81% 꼭지점을 찍었다. 2007년 2.44%나 2008년 2.30%도 견딜만은 했는데 2008년 1.98% 급락 이후 새 시대로 건너와 버렸다는 지적에 반기를 들 사람이 얼마나 될까.
올해 일부 회복 움직임이 지난해 수준으로 이어진다 해도 격차는 50bp를 넘는다. 금융연구원에 따르면 원화대출을 포함한 은행권 대출자산은 2006년 126조 4000억원이었고 올해는 150조원으로 올라설 전망이다.
150조원 대출자산으로는 NIM이 2.22%까지 회복되지 않으면 2006년 NIM 2.62%로 벌어 낸 이익보다 적을 수밖에 없다는 계산이 나온다. 1.9%대에 머물러 있는 이자마진 구조는 뽕나무 밭이 바다로 바뀐 만큼 달라진 현실을 비유하는 셈이다. 그렇다보니 내년 이자마진이 추가로 회복되고 대출자산을 적정한 범위 안에서 늘린다는 전제 아래서 예상할 수 있는 순이익 규모가 7조원 대라는 이야기다.
◇ 고개 돌린다고 없어지지 않는 신용위험 직시 용기- 위험 2
그나마 충당금 전입액으로 쓸 돈이 9조원 조금 넘는 9조 2500억원으로 줄었을 경우에 가능한 수준이라고 연구원은 설명했다. 올해 충당금 전입액에 쓸 것으로 예상한 규모 10조 6000억원보다 1조원 더 넘게 줄어든다는 매우 낙관적인 시나리오에 따른 것이다.
따라서 최근 몇 년 새 은행권이 대손비용을 충분히 치르지 않고 있는 것 아니냐는 의구심을 상기하면 순익 규모가 일부 회복된다 해도 배당을 받을 주주들 말고는 유의미한 개선으로 보기 어렵다는 지적을 내놓는 시각도 적긴 하지만 일부 있다.
신규 부실여신 발생 규모만 따져도 2008년보다 훨씬 많은 상황을 직시해야 한다는 이유에서다. 새로 생겨난 부실이 30조원 웃돌았던 2009년과 2010년 만큼은 아니지만 2011~2012년 2년 연속 23~24조원에 올해 다시 30조원 가까이 늘어날 것이라는 믿을 만한 전망치가 나와 있는 마당이다.
이에 비해 충당금으로 쌓고 새로 도입된 대손준비금을 더해 위기가 현실화 했을 때 흡수할 수 있는 완충력 확보 노력은 고갈 양상을 띤 지 석 삼년째인 것으로 보인다. 대손비용 투입 규모는 2010년 14조원 꼭지점 찍은 뒤 꾸준히 줄어서 올 3분기까지는 고작 10조원에 그쳤다.
최근 당국의 한 관계자는 한국금융신문과의 통화에서 대손준비금의 경우 3분기에 은행권 전체가 추가로 쌓은 게 1000억원 정도라고 귀띔해줬다. 은행권의 이런 수준의 대응은 내년 실물경제가 부분적으로 회복될 전망이라고 신용위험이 완연히 줄고 있는 것은 아니라는 현실 앞에서 위태로움을 더해 준다.
◇ 내실 확충+성장기회 발굴 여지 곳곳에 존재- 기회 1
대기업·중소기업·가계 등 대출 수요 3대 주체에 대한 은행 담당자들의 신용위험 평가는 한국은행 대출행태 서베이 상으로 이번 4분기에도 24였다. 지난해 4분기 30보다 낮지만 여전히 높고 대출태도 지수는 8에 그쳐 지난 2분기보다 되레 떨어졌다.
자산의 질을 높이는 노력을 주문하는 연구원의 지적을 음미한다면 경쟁력의 내실을 다지는 것 이상의 노력이 요구될 만도 한 셈이다.
금융연구원은 내년 은행 경영성과를 전망하면서 “자산포트폴리오 개선을 통한 신용위험 관리능력 강화 노력이 긍정적 요인의 하나”라고 꼽았다.
세계 상위 랭커 대형은행 사례를 분석하면서 “NIM이 악화되는 상황에서 적극적인 형태의 (자산)성장은 자제할 필요가 있다”고 지적했고 자산의 질적 제고를 우선하는 재무전략으로 응전하라고 권고했다. 비용 정책의 경우 절감노력과 더불어 효율성을 높이는 적극적 태도 역시 부각시켰다. 성장 자제 노선을 밀면서도 우리은행 매각 가능성에 주목하고 “지속적인 해외 사업역량 투자에 기반한 장기적 관점의 현지화 전략을 모색”하는 등 해외진출 확대를 적극 모색하라는 지적 또한 같은 맥락이다.
◇ 고객가치 최적화 금융그룹 전방위 협업 제안 -기회 2
아울러 기존 거래 은행에 높은 충성도를 발휘하는 고객층이 엷어지고 있는 현실변화, 고령화와 1인가구 급증 등 사회적 변동에 따른 여건 변화, 정보취득의 적극성을 넘어 스스로에 가장 걸맞은 상품과 서비스를 요구할 준비가 돼 있는 소비자층의 대두 등에 조응하기 위해서라도 고객 리서치 역량을 강화해야 한다고 지적했다.
선호하는 상품이 어떤 것인지 파악 가능한 초보적인 고객관계관리시스템을 뛰어 넘는 빅데이터 활용 시대를 먼저 열어 내려는 일부 은행 사이의 경쟁은 당연한 자구노력으로 풀이될 일인 셈. 게다가 비록 금융지주사 육성책이 주춤거리고 있긴 하지만 겸업화 틀 안에서 적극적인 혁신을 모색할 필요가 있다는 지적도 눈길을 끈다. 현행 지주사 제도을 틀 안에서나마 은행의 유통 역량을 바탕 삼아 증권, 보험, 자산운용 등 이웃 자회사들과 연계영업을 강화하는 책략 구사에 나서라고 권고한 것이다.
다만 부분적 수용과 실험을 거친 기존 매트릭스 조직 모델에는 긍정하지 않았다. △연계형 상품 개발 △판매력을 확충할 수 있는 상품 소싱 기능 강화 전략 △고객서비스 제공기반 최강을 향한 투자 등과 같은 실질적 고객관계 심화 계책을 실천하는 것이 훨씬 중요하다는 지적이다.
정희윤 기자 simmoo@fntimes.com





















