






이에 일부에서는 부실우려를 나타내고 있지만 업계는 손실흡수능력을 충분히 갖추고 있다는 입장을 나타내고 있다.
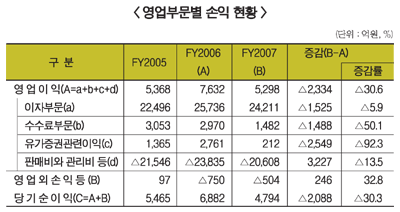
금융감독원은 최근 저축은행의 FY 07(2007년 7월 1일~2008년 6월 30일)의 손익이 4794억원으로 전년 동기 대비 2088억원이 감소해 30.3%가 줄어들었다고 영업실적을 발표했다.
금감원 관계자는 “부동산PF 대출 취급 감소에 따른 수수료 이익 감소 및 주가하락에 따른 유가증권관련 이익 감소에 따른 영향이 크게 작용했다”고 말했다.
◇ 손익 4794억원…수수료 수익 50% 감소 등
신규 부동산PF대출 감소에 따라 수수료 이익은 1482억원으로 전년 동기 대비 50%(1488억원)가 줄어들었다. 또한 유가증권 관련 이익은 212억원으로 주가 하락에 따라 92.3%(2549억원) 감소했다.
실제로 대출금은 50조원5831억원으로 전년 동기 42조8311억원 대비 18.1%(7조7520억원) 증가했지만 부동산PF 대출은 12조2100억원으로 부동산 경기 침체 및 감독규제 등에 따라 2.6%p(3272억원) 감소했다. 이에 따라 총 대출 대비 부동산PF대출 취급비중은 2007년 6월말 결산 29.0%에서 올해 6월말 결산 24.1%로 4.9%p 줄어들었다.
총 수신금액은 55조8910억원으로 전년 동기 45조7811억원 대비 22.1%(10조1099억원) 증가했다. 이는 저축은행들이 수신확보 경쟁으로 정기예금 금리가 평균 6%대를 기록하면서 고객을 확대한 영향으로 분석되고 있다. 1년 만기 정기예금의 금리는 2007년 6월말 5.57%에서 2007년 12월말 6.60%, 2007년 6월말 6.49% 등으로 나타났다.
◇ 연체율은 14%대 형성…우려할 수준 아니다
한편, 연체율은 14.0%로 전년 동기 13.7% 보다 0.3%p가 상승했다. 특히 부동산PF대출의 연체율은 14.3%로 전년 동기 11.4% 대비 2.9%p 상승했다. 또한 BIS기준 자기자본비율은 9.42%로 전년 동기 9.93% 대비 0.51%p 하락했다.
금감원 관계자는 “이는 미분양 물량 증가 등 건설경기 위축의 영향이 크다”며 “하지만 초여신 증가로 고정이하여신비율이 8.8%로 전년 동기 대비 0.2%p 하락했다”고 말했다. 수익성과 자산건전성이 지난해 대비 부진한 이유에 대해 감독당국은 자산규모가 확대된 반면 전반적인 경기침체가 지속되고 있기 때문이라고 덧붙였다.
이에 감독당국은 “장래 손실발생에 대비한 충분한 대손충당금 적립, 이익금의 내부유보 확대 및 PF대출에 대한 사후관리 철저 등 잠재위험요인에 대한 리스크관리를 강화하도록 지도해 나갈 것”이라고 말했다.
◇ 손실흡수능력 106%, 전액손실처리 가능
이에 일부에서는 저축은행의 경영에 적신호가 켜지고 있다는 지적이 나왔다. 하지만 업계에서는 이같은 부실은 이미 충분히 저축은행들이 선제적인 조치로 감당할 수 있는 수준이라고 강조했다.
저축은행중앙회는 올 6월말 결산의 실적 부진은 △PF대출 신규취급 감소에 따른 수수료 수입 감소 △주가하락 등에 따른 유가증권관련 이익감소 △전년도(FY’06) 저축은행이 사상최고 수치의 실적을 기록한데 따른 기저효과(Base Effect)도 존재하고 있기 때문이라고 설명했다.
중앙회 관계자는 “일부 언론에서 저축은행의 수익성 둔화에 따라 저축은행발 금융위기 가능성을 언급하고 있지만 저축은행은 자체적으로 손실을 흡수할 수 있는 능력을 갖추고 있다”며 “특히 부동산PF에 대한 우려를 나타내고 있지만 전액 손실흡수할 수 있는 능력을 갖춰놔 문제가 되지 않는다”고 말했다.
실제로 대손충당금 적립규모는 2조8085억원으로 9.7%(2486억원) 증가했고 규정상 요적립액 대비 대손충당금 적립률도 124.2%로 2.3%p 증가해 손실흡수능력이 개선됐다. 손실흡수능력도 지속적으로 확충해 2007년 12월말 커버리지레이쇼가 106.8%로 고정이하여신 전액을 손실처리 할 수 있는 수준이라고 설명했다.
고재인 기자 kji@fntimes.com




















