






신한 우리 외형성장 동시 이자·수수료 성장 짭짤
국민·우리·신한 빅3은행의 지난해 경영실적 발표가 끝이 났다. 단순하게 보면 이들 은행 모두 자산 200조원을 돌파하며 외형상으로는 호각세를 이루고 있지만 이익창출력을 따지면 차이가 뚜렷해지기 시작한 것으로 보인다.
국민은행은 이익창출력 하락이 비슷한 폭으로 거듭되고 있고 우리은행은 큰폭 하락 후 바닥을 다지며 반등을 꾀하고 있다.
신한은행 역시 하락세를 타고 있지만 하락 폭이 적다는 점에서 대조를 이룬다. 특히 신한은행은 카드부문을 신한카드로 완전히 분사시키고서도 이자이익과 수수료 이익 등 본원적 이익창출력 감소세를 최소화 시켰다는 점에서 돋보인다.
◇ 이익창출력 어떻게 변화했나
국민·우리·신한 총 자산 200조를 넘긴 이들 빅3은행의 경쟁이 올해 더욱 격화되는 것은 물론 현재의 차별화가 계속돼 연말을 맞으면 은행권 판도변화가 더욱 뚜렷해질 것이란 전망마저 내놓을 만하다.
그렇다면 과연 빅3은행의 이익창출능력은 어떤 변화를 보였는지 짚어봤다.
총자산을 활용해서 얼마나 이익을 많이 내는지 따져 보기 위해 은행의 가장 본질적인 이익인 이자이익과 영업능력 측정의 바로미터인 수수료이익이 총자산 대비 얼마나 되는지 분석해봤다.
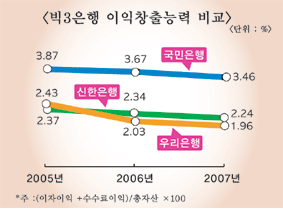
국민은행은 2005년 3.87%, 2006년 3.67%, 2007년은 3.46%으로 큰 폭의 하락세를 반복했다.
신한은행은 2005년 2.37%에서 2006년 2.34%로 0.30%포인트 하락했다.
지난해에는 2.24%로 0.1%포인트 하락을 기록했다.
우리은행은 2005년 2.43%에서 2006년 2.03%로 0.4%포인트 크게 하락한 후 지난 해에는 0.07%포인트 정도 소폭 감소해 1.96%를 나타냈다.
카드부문을 감안하면 신한은행의 이익창출력이 가장 크다는 지적이다.
신한은행은 국민·우리은행과 달리 카드부문이 완전히 분사 돼 있기 때문이다.
은행권의 한 애널리스트는 “신한은행의 숫자가 낮은 이유는 카드가 은행에 편입 돼 있지 않기 때문”이라며 “카드를 포함한다면 3%대는 물론 4%대로 갈 수도 있을 것”이라고 지적했다.
우리은행도 카드부문이 포함돼 있기는 하지만 카드 시장점유율이 낮은 점을 감안하면 선전했다는 분석이다.
◇ 국민은행의 가파른 하락세
은행별로 살펴보면 국민은행의 하락세가 더 가파르게 나타나고 있다.
국민은행과 신한은행의 격차가0.15%, 0.14%, 0.12%포인트로 점점 더 격차가 좁혀졌다. 우리은행 역시 국민은행과의 격차가 0.14%, 0.16%, 0.15%포인트로 격차가 다시 좁혀지기 시작했다.
신한은행은 카드부문을 뺀 숫자라는 점에서 은행자산만으로 영업을 해서 격차를 좁히며 치고 올라가고 있다는 분석이다.
우리은행 역시 카드점유율이 훨씬 떨어지고 지난해 수수료 이익이 부진했음에도 불구, 이자이익 창출력 신장에 힘입어 다시 격차 좁히기에 나선 것이다.
◇ 빅3 은행 경쟁력 격차 확연
이와 더불어 총자산과 이자 및 수수료 이익별로 증가율을 분석해 보면 빅3 은행간의 경쟁력 격차가 확연해지는 것으로 나타났다. 〈표 참조〉
신한은행은 자산성장률과 함께 이자이익과 수수료 이익 증가가 견실한 것으로 보인다.
우리은행은 자산증가율이 가장 높으면서 2006년엔 수수료이익, 지난해엔 이자이익을 큰 폭으로 개선시킨 반면 국민은행은 이자이익과 수수료 증가율 움직임의 정체가 뚜렷한 양상을 나타내고 있다.
따라서 이 같은 흐름이 고착화된다면 외형 추월은 물론 내실 면에서도 지각변동이 불가피 하다는 지적이 잇따르고 있다.
배규민 기자 bkm@fntimes.com





















