






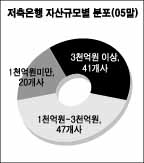
일부 저축은행주도로 이뤄지고 있는 대형화가 사상 유례가 없는 순익 ‘천억원’을 현실화시키고 있다. 업계에서는 대형화가 영업에서 시너지효과를 발휘하면서 수익증대를 가져온 덕분이라고 분석하고 있다.
이를 바탕으로 년말 결산에서는 지난해 업계 전체 순익 4000억원을 뛰어넘는 1조원도 가능할지 모른다는 섣부른 전망도 나오는 상황이다.
◆ 한국진흥경기저축銀 천억원 ‘코앞’
한국 진흥 경기저축은행 등 관계회사인 3사는 지난 2분기까지 229억원, 185억원, 155억원의 순익을 각각 올려 총 569억원의 순익을 거뒀다.
이번주부터 시작될 감사를 앞두고 3분기까지 결산해본 결과, 총 800억원대의 순익을 거들 것으로 알려졌다. 3분기 영업이 이전에 비해 훨씬 좋았기 때문이다. 이 같은 추세라면 년말 결산에서 순익 1000억원을 돌파할 것이 거의 확실시 된다.
회사내부에서도 이를 기정사실화 하는 분위기다.
진흥저축은행 이통천 사장은 “저축은행업계에서 유례가 없는 1000억원의 순익을 거둘 것”이라고 자신했다. 저축은행업계의 주 수익원인 부동산 프로젝트파이낸싱(PF)이 호조를 보인 덕분이다. 한국 진흥 경기는 PF가 영업에서 40% 가량을 차지한다.
솔로몬저축은행도 다음 차례가 유력하다. 3분기까지 서울의 솔로몬저축은행이 390억원, 부산솔로몬저축은행이 70억원의 순익을 거둬 총 460억원을 달성했다. 결산까지 서울이 600억원, 부산솔로몬이 200억원 등 총 800억원의 순익달성이 가능할 것으로 솔로몬은 내다보고 있다.
특히 부산솔로몬이 1, 2분기에 충당금을 쌓은 탓에 수익이 없다가 3분기 들어 급증하고 있어 4분기까지 200억원은 무난할 것으로 내다보고 있다.
이에 대해 솔로몬저축은행 관계자는 “업계 최고 수준의 자기자본비율과 3.8%라는 낮은 고정이하여신비율 등 안정적인 재무구조를 바탕으로 적극적으로 영업을 강화한 덕분”이라고 말했다. 무엇보다 단일 회사로 업계 자산규모 1위로 올라서자 일선 영업점에서 그 프리미엄을 누려 영업이 수월해졌다는 것이 내부 평가다.
이 관계자는 또 “지난해 12월 2개, 올해 1개 지점 오픈, 부산솔로몬저축은행의 정상화 등 덩치가 커진 게 가장 큰 요인”이라고 말했다. 결국 대형화로 인한 효과가 직간접적으로 발휘되고 있다는 설명이다.
◆ 대형사 위주로 수익 증가
저축은행은 시중은행에 밀리고 대부업체에 눌리는 샌드위치와 같은 상태다.
가계대출시장에서 저축은행이 2001년말 2.0%를 차지했던 것이 지난해는 1.7%로 줄은 반면, 시중은행은 51.6%(2001년)에서 61.9%(2005년)으로 증가했다.
또 과거 저축은행 업무영역이던 부금업무 및 급전대출 등에서도 타 금융권과 경쟁이 치열해지고 있다.
대부업체의 급성장이 그것으로 이제는 저축은행의 경쟁상대로 성장했다.
지난해 대부업체수는 1만4556개로 이용자수는 450만명, 시장규모는 약 40조원 내외(금융연구원 2005년 8월 추정치) 수준이다.
이 같은 어려움이 계속되자 업계는 대형화를 피할 수 없는 대세로 여기고 있다. 대형화가 비용절감을 가져올 수 있고, 저축은행의 약점인 영업망 부족도 해결해줄 수 있기 때문이다.
또 회사경쟁력이 강화되면서 고객서비스가 향상되는 선순환을 통해 타 경쟁사를 능가하는 유리한 고지를 선점할 수 있는 게 대형화의 장점으로 꼽히고 있다.
지역금융기관을 자처하고 있는 저축은행입장에서는 시중은행 수준의 소매금융역량을 반드시 확보해야 하고 이를 위해 직원교육과 인프라확보가 선행돼야 하는 상황이다.
또 상당한 규모의 외형확보와 영업구역을 확보하지 못하면 지역소매전문금융기관으로서 길은 멀어질 수 밖에 없어 대형화는 피할 수 없는 흐름으로 여겨지고 있다.
금감원 검사지원국 김영기닫기
 김영기기사 모아보기 팀장은 최근 워크샵에서 “자산 최대규모의 저축은행과 최소규모 저축은행의 자산규모가 약 90배 이상 차이가 나고 있다”며 “수익도 대부분 대형저축은행을 중심으로 증가하는 현상을 보이고 있다”고 말했다.
이에 따라 금감원도 “대형저축은행은 건전성 감독을 강화하는 대신 영업규제를 완화해 경쟁력을 제고시키겠다”고 밝혔다.
저축은행업계에서도 “대형사와 소형사를 하나의 틀로 묶어서는 안된다”며 규모에 따라 다른 잣대를 적용할 것을 요구하고 있다.
한기진 기자 hkj77@fntimes.com




















