






(왼쪽부터) 황병우 iM금융그룹 회장, 빈대인 BNK금융그룹 회장, 김기홍 JB금융그룹 회장 / 사진제공 = 각 사
BNK금융의 순익이 두 자릿수 감소한 가운데 JB금융은 이자이익 확대와 충당금 부담 감소를 바탕으로 영업이익에서 BNK를 앞선 것이다.
자본과 자산을 활용해 이익을 내는 효율에서도 BNK금융은 세 지주 중 가장 낮은 수준을 나타냈다. 다만 JB금융은 높은 수익성에도 부실자산 증가가 과제로 떠올랐고, iM금융은 건전성 개선 속에서도 비용 부담으로 순익이 줄어 각기 다른 숙제를 안았다.
순익 선두 지킨 BNK…영업이익·수익 효율은 JB 우위
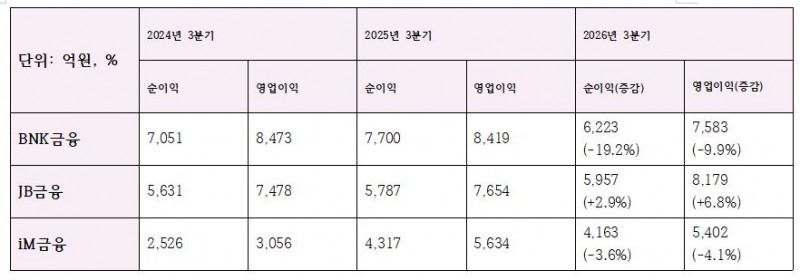
2일 각사의 3분기 팩트북에 따르면 BNK금융의 올해 1~9월 누적 지배주주 순이익은 6223억원으로 전년 동기보다 19.2% 감소했다. 같은 기간 JB금융은 2.9% 증가한 5957억원, iM금융은 3.6% 줄어든 4163억원을 기록했다.
BNK와 JB의 순익 격차는 지난해 3분기 1913억원에서 올해 266억원으로 86.1% 축소됐다. BNK의 이익 감소와 JB의 증가가 맞물리면서 두 지주의 순익 규모가 근접한 것이다.
영업이익에서는 이미 순위가 바뀌었다. 지난해 3분기 BNK금융은 8419억원으로 JB금융의 7654억원을 앞섰지만, 올해는 BNK가 7583억원으로 9.9% 감소한 반면 JB는 8179억원으로 6.8% 증가했다. 올해 영업외손익은 BNK가 963억원 흑자, JB가 32억원 적자로 나타나 최종 순익에서는 BNK가 우위를 유지했다.
수익 효율의 차이도 뚜렷했다. 누적 자기자본이익률(ROE)은 JB금융이 13.29%로 가장 높았고 iM금융 8.82%, BNK금융 7.63% 순이었다. 총자산이익률(ROA) 역시 JB금융이 1.08%로 iM금융 0.53%, BNK금융 0.52%를 웃돌았다.
관련기사
김기홍號 JB금융, 순익은 역대급인데···CET1비율 후퇴·NPL비율 1.5% 돌파 '과제' [금융사 2026 3분기 실적]김태한號 경남은행, 자산리밸런싱 성과...비이자 '적자'·NPL커버리지 '급락' 과제 [금융사 2026 3분기 실적]황병우號 iM금융, CET1비율 12.3% 조기 달성 할까…영업익·NIM '개선' [2026 3분기 실적 미리보기]강정훈號 iM뱅크, 경북도금고 2금고 사수…비결은 ‘지역밀착’ [은행권 금고 경쟁]손대진 BNK캐피탈 대표, 기업금융 확대로 이자이익 제고…리테일 대출 성장 관리 기조 [2026 금융사 상반기 실적]
이자이익 모두 증가…성장률은 JB 최고
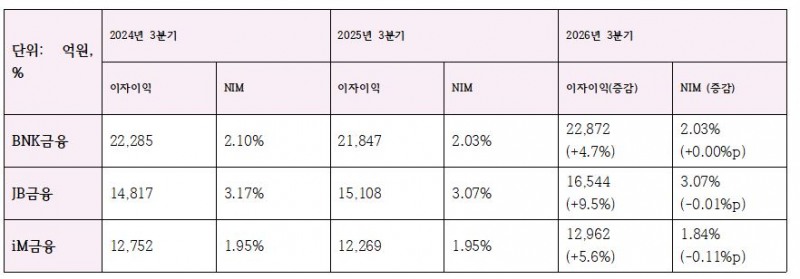
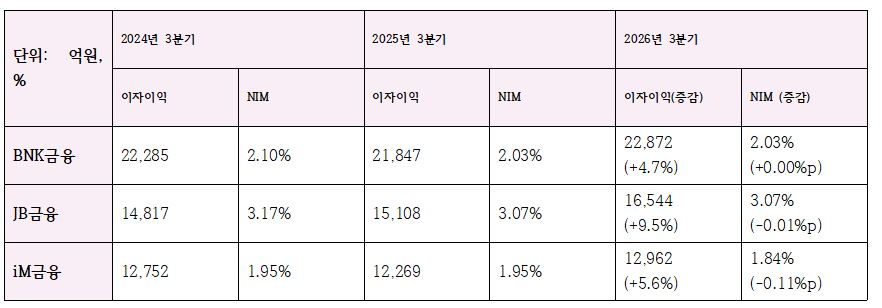
세 금융지주 모두 대출자산 확대를 바탕으로 이자이익을 늘렸다. 누적 이자이익 규모는 BNK금융이 2조2872억원으로 가장 컸고, JB금융 1조6544억원, iM금융 1조2962억원 순이었다. 전년 동기 대비 증가율은 JB가 9.5%로 가장 높았으며 iM 5.6%, BNK 4.7%가 뒤를 이었다.
이자이익을 늘린 대출 성장의 경로는 달랐다. BNK 계열 부산은행과 경남은행의 9월 말 원화대출금은 각각 5.6%, 8.4% 증가했다. 기업대출은 각각 3.8%, 7.4%, 가계대출은 4.8%, 10.7% 늘어 기업·가계 부문이 함께 성장했다.
JB 계열 은행은 가계여신 확대가 두드러졌다. 전북은행과 광주은행의 원화대출금이 각각 12.4%, 11.0% 증가한 가운데 가계대출 증가율은 22.3%, 21.2%에 달했다. 기업대출 증가율인 5.3%, 5.5%를 크게 웃도는 수준이다. 반면 iM뱅크는 원화대출이 6.8% 늘어나는 동안 기업대출이 9.4% 증가해 가계대출 증가율 3.9%보다 높았다.
그러나 3사 모두 마진에서는 뚜렷한 개선이 나타나지 않았다. BNK의 3분기 그룹 순이자마진(NIM)은 2.03%로 전년 동기와 같았지만 전분기보다 3bp 낮아졌다. JB는 PPCB를 포함한 분기 그룹 NIM이 3.07%로 전년 동기와 비슷한 수준이었다. iM은 1.84%로 전년 동기 1.95%보다 11bp 하락했다.
수수료이익 늘었지만 증시악화 직격탄…비이자 악화
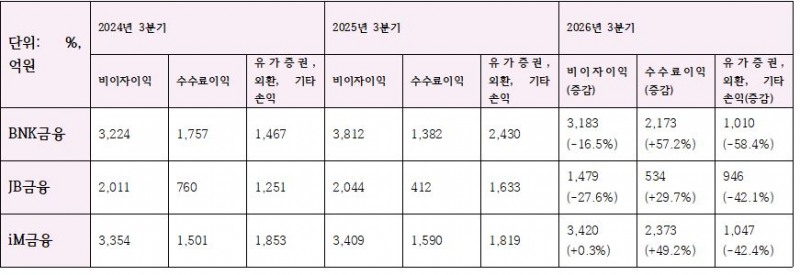
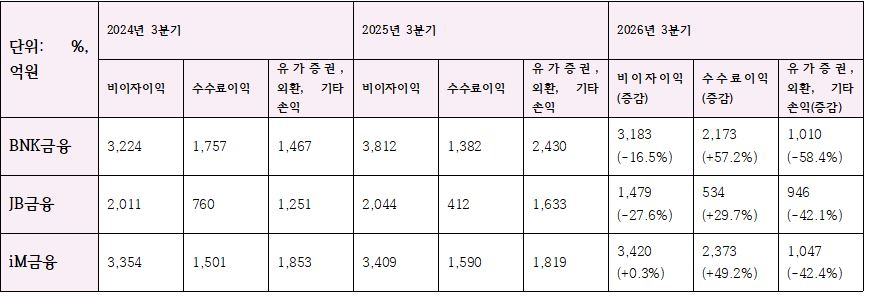
수수료이익 역시 세 곳 모두 증가했지만 전체 비이자이익의 흐름은 달랐다. BNK의 누적 비이자이익은 3183억원으로 전년 동기보다 16.5%, JB는 1479억원으로 27.6% 각각 감소했다. iM은 3420억원으로 0.3% 증가하는 데 그쳤다.
수수료 부문의 성장세만 보면 BNK의 증가율이 가장 높았다. 수수료이익은 2173억원으로 57.2% 늘었고, iM도 2373억원으로 49.2% 증가했다. JB는 534억원으로 29.7% 늘었다.
그러나 유가증권·외환·파생 관련 손익이 약해지면서 수수료 확대 효과가 전체 비이자이익 개선으로 충분히 이어지지 못했다.
BNK의 유가증권·외환·파생 합산손익은 2021억원으로 37.9% 감소했다. JB도 같은 부문 손익이 1728억원으로 21.2% 줄었다. 수수료이익 증가에도 다른 비이자 부문의 손익 감소가 겹치면서 두 지주 모두 비이자이익이 감소했다.
iM은 유가증권과 외환·파생 손익을 함께 볼 필요가 있다. 유가증권 관련 이익은 3337억원에서 1조1074억원으로 늘었지만 외환·파생 손익은 37억원 흑자에서 8650억원 적자로 전환했다. 두 부문을 합친 손익은 2424억원으로 28.2% 감소했다. 유가증권이익의 큰 폭 증가에도 전체 비이자이익이 제자리걸음한 배경으로 풀이된다.
판관비 증가율이 수익 성장률 웃돌아
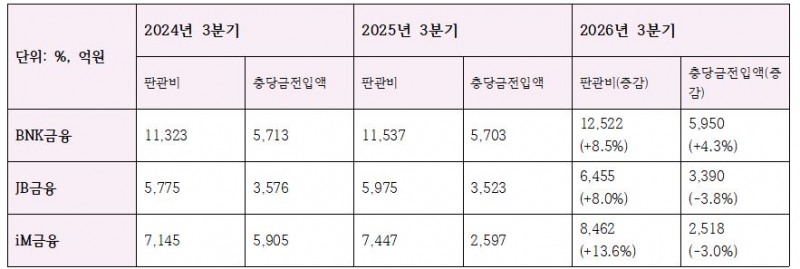
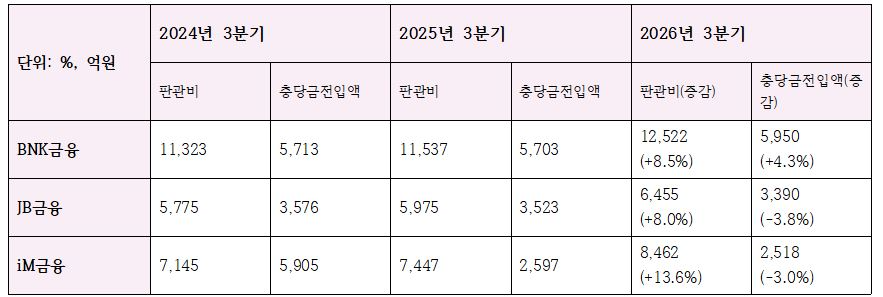
비용 부담은 세 금융지주에서 공통적으로 커졌다. 이자·비이자이익 합계 증가율보다 판매관리비 증가율이 높아지면서 CIR이 모두 상승했다.
BNK의 이자·비이자이익 합계는 2조6055억원으로 1.5% 늘었지만 판관비는 1조2522억원으로 8.5% 증가했다. iM도 이자·비이자이익 합계가 1조6382억원으로 4.5% 늘어나는 동안 판관비가 8462억원으로 13.6% 증가했다. JB는 이자·비이자이익 합계가 1조8024억원으로 5.1%, 판관비가 6455억원으로 8.0% 각각 늘었다.
이에 따라 BNK의 CIR은 44.96%에서 48.06%로, iM은 47.50%에서 51.70%로 상승했다. JB도 34.84%에서 35.82%로 높아졌지만 다른 두 지주보다 낮은 수준을 유지해 비용 효율에서 우위를 보였다.
충당금전입액 역시 변수로 작용했다. BNK의 누적 충당금전입액은 5950억원으로 전년 동기보다 4.3% 늘었다. 충당금 적립 전 이익이 줄어든 상황에서 대손비용까지 증가해 영업이익을 추가로 압박했다.
반면 JB의 충당금전입액은 3390억원으로 3.8% 감소했다. 충당금 적립 전 이익 증가에 대손비용 감소가 더해지면서 영업이익은 8179억원으로 6.8% 늘었다. 비이자 부진에도 이자이익 성장과 충당금 부담 완화가 이익 증가를 뒷받침한 것이다.
iM도 충당금전입액이 2518억원으로 3.0% 감소했지만 영업이익은 5402억원으로 4.1% 줄었다. 충당금 감소 효과보다 판관비 증가 부담이 커 이익 감소를 막지 못했다.
추가로 BNK는 지난해 반영됐던 강남역 오피스 매각익 1009억원의 기저효과도 순익 감소에 영향을 미쳤다.
JB는 부실 증가·BNK는 낮은 커버리지…iM은 건전성 개선
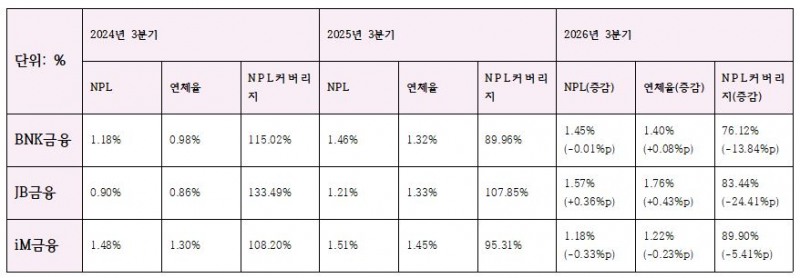
지방경제 침체화가 길어지며, 지방금융지주 3사의 고질병으로 떠오른 건전성 문제는 이번 분기에도 이어졌다.
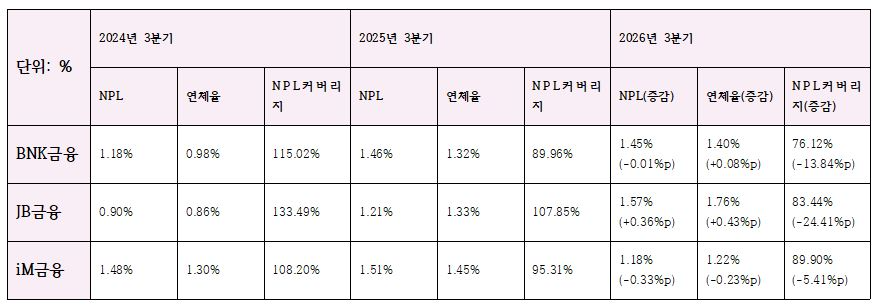
수익 효율이 가장 높은 JB금융의 9월 말 연체율은 전년 동기 1.33%에서 1.76%로, NPL비율은 1.21%에서 1.57%로 상승해 두 지표 모두 세 곳 중 가장 높았다.
JB금융의 NPL 잔액은 6566억원에서 9529억원으로 45.1% 증가했다. 대손준비금을 제외한 NPL커버리지비율은 107.85%에서 83.44%로 하락했다. 당기 충당금 부담은 줄었지만 부실 잔액이 늘어난 만큼, 향후 손실 부담과 회수 성과를 함께 점검할 필요가 있다.
BNK금융은 NPL비율이 1.46%에서 1.45%로 소폭 낮아졌지만 NPL 잔액은 1조8641억원으로 6.5% 증가했다. 연체율도 1.32%에서 1.40%로 높아졌다. 여신 규모 확대와 함께 부실 잔액도 늘어 관리 부담이 이어진 것이다.
대손준비금을 제외한 NPL커버리지는 89.96%에서 76.12%로 떨어져 세 지주 중 가장 낮았다. 수익성 회복과 함께 부실자산에 대한 손실 대응 여력을 높여야 하는 상황이다.
iM금융은 NPL 잔액을 9967억원에서 8426억원으로 15.5% 줄였다. NPL비율은 1.51%에서 1.18%로, 연체율은 1.45%에서 1.22%로 각각 개선돼 부실 규모와 비율이 함께 낮아졌다. 다만 대손준비금 제외 NPL커버리지는 95.31%에서 89.90%로 하락해, 부실 축소와 함께 충당금 적립 수준도 지속적으로 살펴야 할 과제로 남았다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















