





조달 비용 효율화를 통해 수익 구조를 바꾼 덕분이다.
우량 기업여신을 중심으로 꾸준히 자산 리밸런싱도 진행, NPL지표와 연체율을 개선하며 건전성도 끌어올렸다.
기업대출 비중 10% 미만으로 축소
1일 공시에 따르면 토스뱅크의 2025년 총원화대출은 15조 3502억원으로 전년 대비 약 4.95% 증가했다.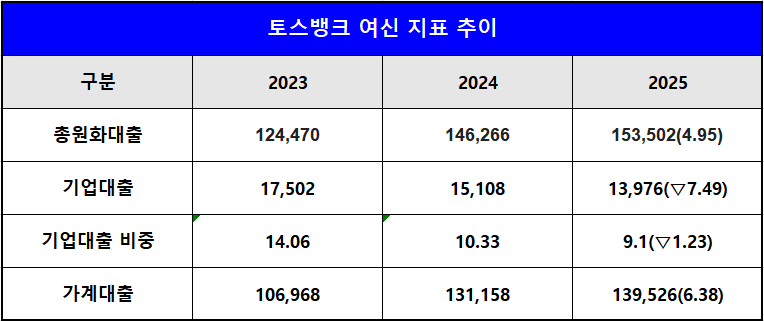
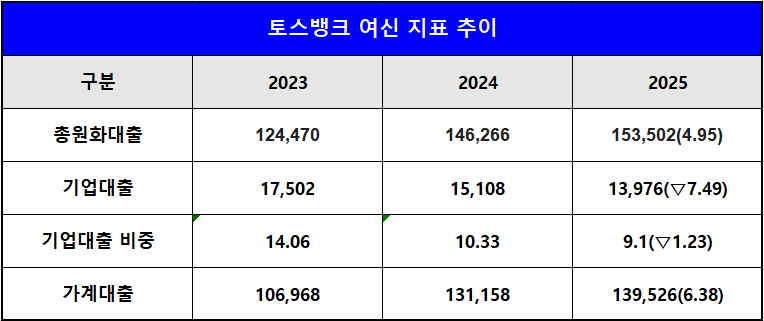
고객 수가 같은 기간 20% 증가, 1423만명을 달성하며 가계대출이 6.38% 성장한 덕분이다.
반면 기업대출은 7.49% 감소, 전체 원화대출 중 비중은 2023년 14.06%에서 지난해 9.1%까지 하락했다.
건전성 강화와 자본적정성 개선을 위해 자산 리밸런싱을 진행하면서 대출 규모가 감소한 것이다.
토스뱅크의 기업여신 역성장은 인터넷은행의 태생적 한계 때문이다.
인터넷은행은 관련 법에 따라 원칙적으로 대면 영업을 할 수 없다. 장애인, 65세 이상 노인, 전자금융거래제한 대상자 등 비대면 영업이 사실상 불가능한 고객에 대해서만 예외적으로 대면 영업을 허용한다.
일반 은행 기업대출의 대부분을 차지하는 중소기업 대출의 경우 리스크 관리를 위해 대면 절차를 통한 현장 실사가 필수적인데, 대면 자체가 불가해 대출을 늘리기 어려운 것이다.
지난 2023년 시행된 '은행업감독규정 일부 개정안'으로 기업자금 대출 관련 보증의사 확인, 현장실사 등이 필요한 경우 인터넷은행도 대면 영업이 가능하도록 허용했으나 실제 적용 사례는 거의 없는 상황이다.
정부의 강력한 생산적 금융 기조에 따라, 은행권의 기업고객 확보 경쟁이 치열해지고 있는 점도 기업여신 감소의 원인 중 하나로 꼽힌다.
은행권 관계자는 "기업여신 성장 저조는 인터넷은행의 공통 과제이지만, 토스뱅크의 경우 아직 상장을 하지 않은 만큼 향후 자본 확대와 수익 개선을 위해서는 기업고객 확보가 더욱 중요한 시점"이라고 분석했다.
이자수익 2.75% 하락···"비용 축소보다 수익 확대가 중요"
토스뱅크의 작년 이자수익은 1조 3437억원으로, 전년도에 비해 2.75% 감소했다.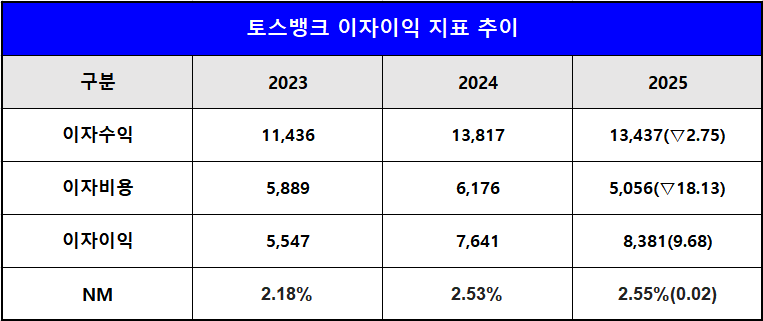
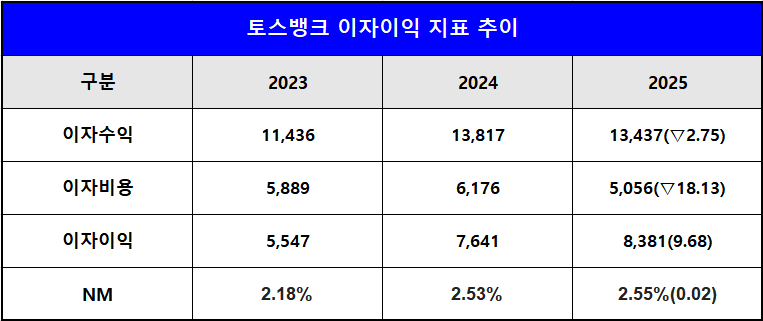
그러나 수익 축소에도 이자이익은 9.68% 성장하며 8381억원을 기록했고, NIM도 0.02% 올라 3년 연속 상승세를 이어갔다.
예금금리를 낮춰 이자비용을 줄인 덕분이었다.
2024년 2.42%에 달했던 토스뱅크의 원화예수금평균이자율은 지난해 0.55%p 감소한 1.87%에 그쳤다.
토스뱅크 관계자는 "안정적인 조달 기반을 바탕으로 금리를 효율화해 이익을 극대화 했다"며 "전략적 체질 개선의 성과"라고 설명했다.
대부분의 시중은행과 지방은행은 지난해 요구불예금 규모를 크게 늘리는 방식으로 이자비용을 낮춰 이익을 하락을 막았다.
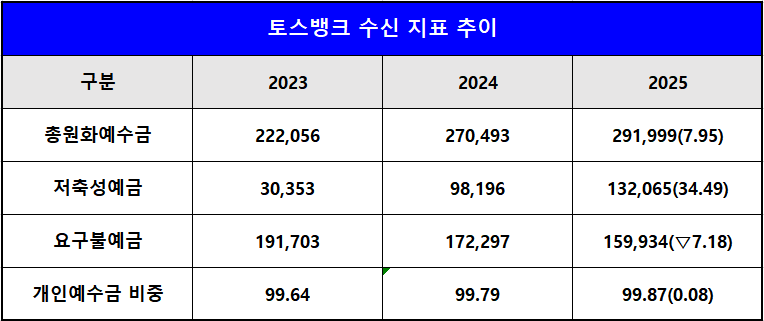
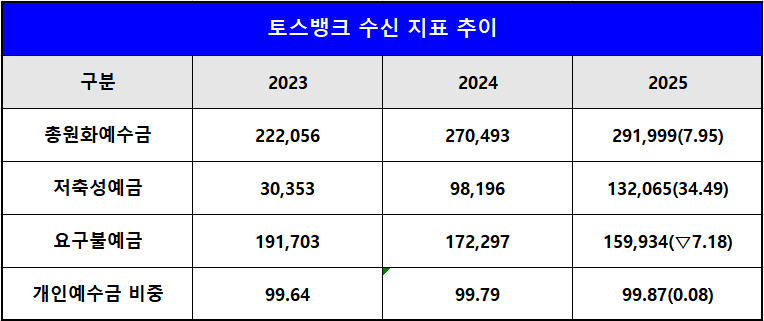
하지만 토스뱅크의 경우 요구불예금은 증시 호황으로 인한 자금 이동의 영향으로 7.18% 감소한 반면, 저축성예금은 무려 34.49% 이상 늘었다.
충성고객 증대를 고려해 자산 리밸런싱을 진행하고, 대외 불확실성 확대와 금리 인하 압력에 유동적으로 대응한 것이다.
이 같은 수익 전략의 변화는 다른 지표에서도 드러난다.
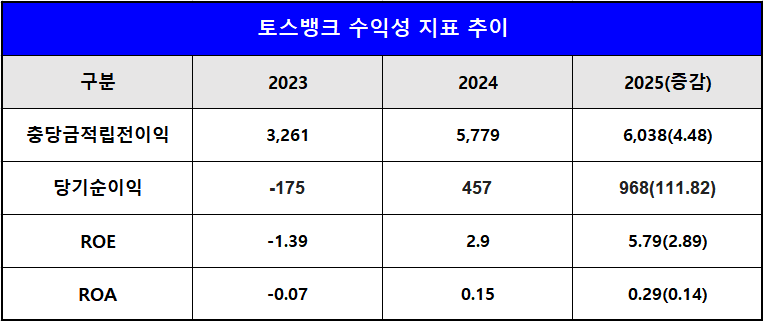
토스뱅크의 2025년 당기순이익은 전년 대비 111.82% 증가하며 사실상 두 배 이상 성장했지만, 충당금적립전이익 증가율은 4.48%에 그쳤다.
충당금적립전영업이익이 실질적인 영업력을 보여주는 지표라는 점을 고려하면, 성장보다는 비용 구조 변화에 기반한 이익 개선임을 알 수 있다.
NPL지표·연체율 모두 '개선’···리스크 관리 성과
이자수익에서는 아쉬운 실적을 보였지만, 건전성에서는 뛰어난 성과를 거뒀다.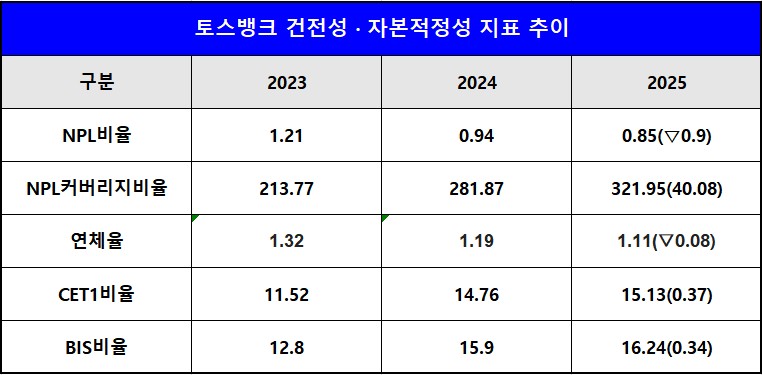
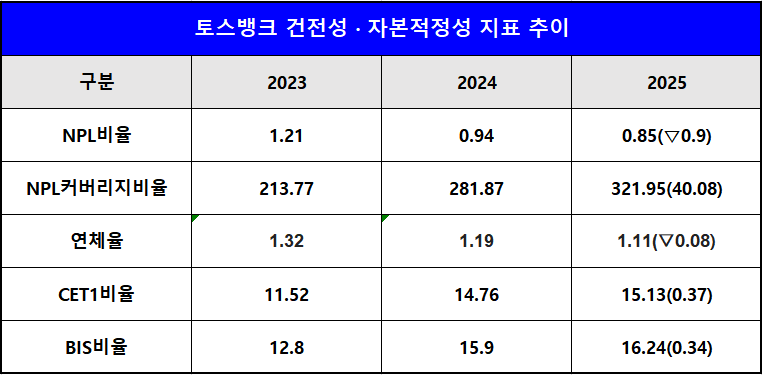
NPL비율은 0.94%에서 0.85%로 대폭 개선됐고, NPL커버리지비율도 40%p 이상 상승하며 손실흡수능력을 강화했다.
보증부 대출 비중을 38%까지 늘리며 신용 위주의 여신 구조 다변화에 성공한 덕분이다.
특히 전월세보증금대출 잔액이 전년(2조 3325억 원) 대비 76% 증가헤 총 4조 1000억원을 돌파, 담보·보증 중심의 성장을 견인했다.
개인사업자 보증대출도 지난해 2종, 총 2099억원을 공급해 영세 소상공인 지원과 여신 건전성 강화를 동시에 이룰 수 있었다.
연체율 역시 1.11%로 하락하며 안정적인 수준을 유지했다.
자본적정성도 개선됐다. CET1비율은 지난해 15%를 돌파했고, BIS비율도 16%를 넘어섰다.
이은미닫기
 이은미기사 모아보기 토스뱅크 대표는 "올해는 주택담보대출, 펀드 판매 등의 새로운 서비스를 다양하게 선보이는 한편, AI와 최신 IT 기술을 통해 은행의 신뢰와 시스템 안정성을 높이고 고객의 금융 경험을 지속적으로 혁신해 나갈 것"라고 전했다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















