






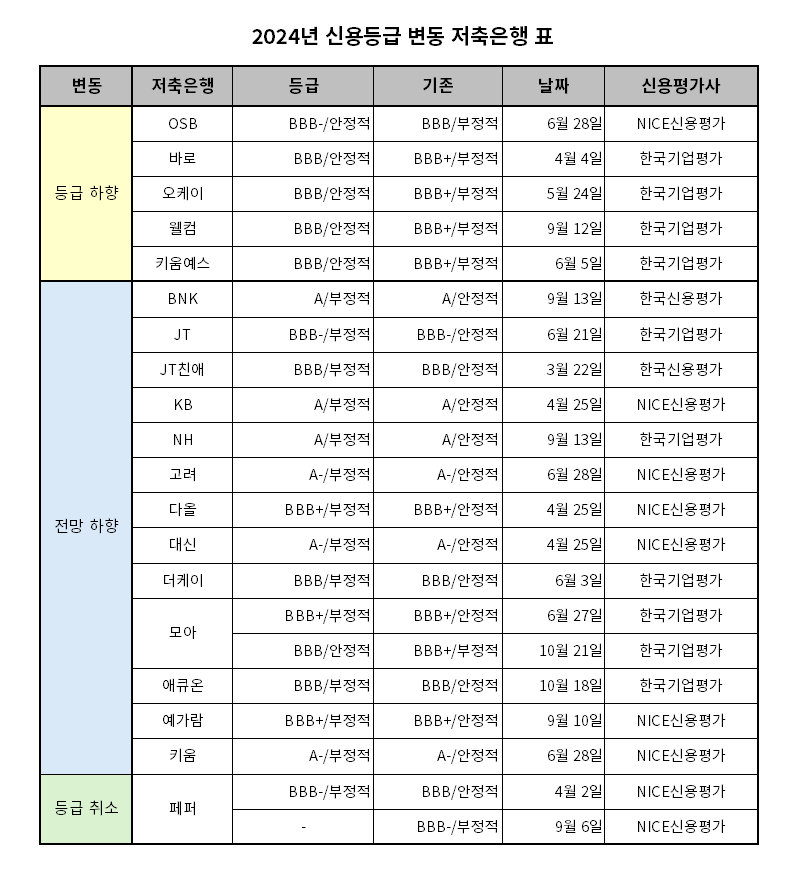
23일 신용평가업계에 따르면 모아저축은행의 등급 하향이 이뤄졌다. 해당 저축은행은 올 상반기 말 기준 자산규모가 16위에 해당하는 대형 저축은행이다.
지난 21일 한국기업평가(이하 한기평)는 모아저축은행의 기업신용등급을 BBB+에서 BBB로 한 단계 하향 조정했다. 이로써 기존 BBB+(부정적)이었던 기업신용등급이 BBB(안정적)로 변경됐다.
한기평은 평가보고서에서 등급 변경 이유로 수익성 저하와 자산건전성 저하, 외형 축소로 인한 시장점유율 하락 추세 등을 꼽았다.
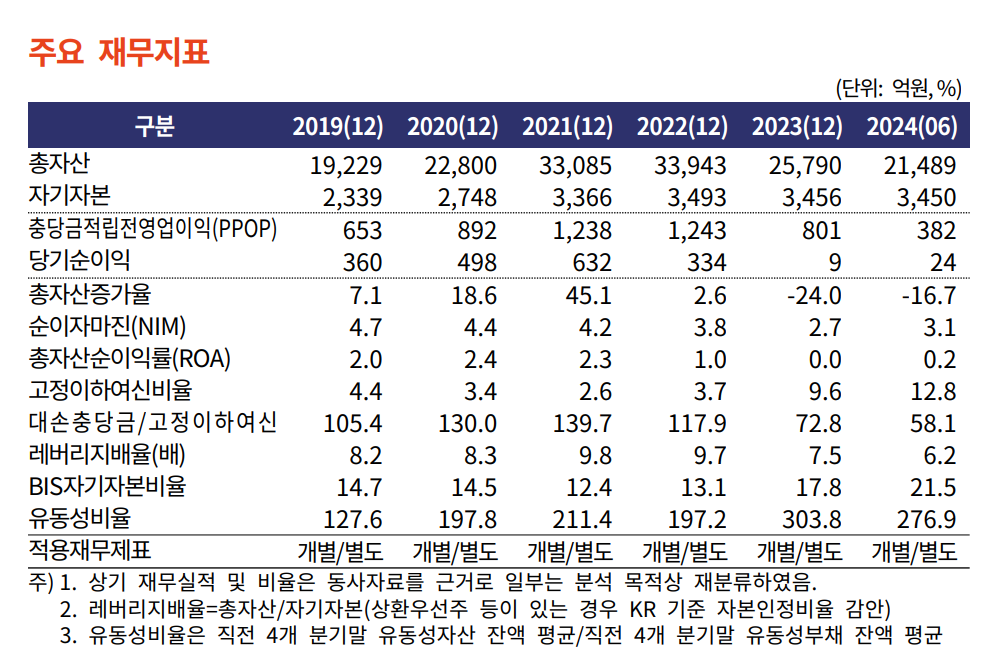
모아저축은행의 그간 수익성을 살펴보면 올 상반기 순이익은 24억원으로 전년 동기(90억원) 대비 73.33%의 큰 폭으로 감소했다. 지난해 3분기 -22억원의 당기순손실 이후로 꾸준히 적자를 기록하다, 올 2분기에 57억원의 당기순이익을 기록해 흑자 전환에 성공했다.
수익성 저하의 주된 이유는 대손비용 증가가 꼽힌다.
한기평에 따르면 고금리 예수부채 감소로 올 상반기 이자비용이 전년 동기(620억원) 대비 39.52% 감소한 375억원에 그쳤다. 그러나 영업환경 악화로 인해 대출채권이 같은 기간 2조1689억원에서 1조4320억원으로 33.98%가량 큰 폭으로 줄어들며 영업이익이 크게 축소됐다. 또한, 부동산 관련 대출에 대한 충당금 적립 부담도 수익성 악화를 이끌었다.
홍승기 한국기업평가 연구원은 "2023년 고금리 예금의 만기도래로 조달비용 부담은 다소 완화됐으나, 부동산관련대출 및 개인신용대출의 건전성이 저하돼 충당금적립부담이 지속되고 있다"며 "이러한 점을 고려했을 때 수익성 회복에는 시일이 소요될 것으로 예상된다"고 분석했다.
아울러, 자산건전성이 크게 저하된 점도 등급하향에 영향을 끼쳤다. 지난 6월 말 모아저축은행의 고정이하여신비율은 12.85%로 전년 동기(5.81%) 대비 7.03%p의 큰 폭으로 상승했다. 다만, 1분기 말 13.78%보다 0.93%p 소폭 하락하며 개선세를 보였다.
자산건전성 저하를 이끈 주요인은 단연 부동산PF 관련 대출이다.
한기평에 따르면 모아저축은행의 지난 6월 말 기준 본PF와 브릿지론 대출 잔액은 3630억원으로 드러났다. 이는 전체 대출의 23.5%를 차지하는 규모이며, 자기자본 대비 비중은 105.2%에 달했다. 그중 고정이하여신은 841억원으로, 고정이하비율은 23.2%로 나타났다.
본PF와 브릿지론 모두 전년 말 대비 줄어든 모습이다. 본PF 잔액은 상반기 말 1479억원으로 전년 말(2645억원) 대비 44.08% 줄어들었다. 브릿지론은 같은 기간 3040억원에서 2151억원으로 29.24% 감소했다.
홍 연구원은 "금융당국의 'PF사업장 정상화 지원펀드' 추진에 따른 채권 매각으로 익스포저가 감소하고, 수도권 중심 주택경기가 회복되는 양상을 보이며 사업성이 양호한 일부 사업장의 분양률이 상승한 점은 긍정적"이라며 "그러나 본PF와 브릿지론의 고정이하여신 대비 충당금 비율이 낮은 수준을 보이고 있으며, 자재비 상승으로 인한 공정 지연, 미분양 증가로 건전성 관리 부담이 증가했다"고 평가했다.
그는 이어 "개인신용대출의 건전성 관리 부담도 여전히 높은 편으로, 지속적인 부실채권 지표 관리가 필요하다"고 덧붙였다.
실제로 모아저축은행의 6월 말 총여신 대비 개인신용대출 비중은 21.1%로, 그중 NICE 기준 749점 이하인 중·저신용자가 59.6%로 높은 비중을 차지하고 있다.
한기평은 외형 축소로 인한 시장점유율 하락도 신용등급 하락의 원인으로 꼽았다.
홍승기 연구원은 "2024년 6월 말 시장점유율이 1.8%를 기록하며 2.0% 미만으로 하락했다"며 "다만, 외형 축소로 개선된 자본적정성은 당분간 현 수준을 유지할 가능성이 높으며, 2024년 상반기 흑자를 유지하는 등 자본적정성은 우수한 수준을 유지하고 있다"고 평가했다.
모아저축은행은 지난해 상반기 자산 규모 기준 9위에 해당하는 대형 저축은행이었다. 그러나 지난해 말 13위로 하락했으며, 올 상반기에는 16위까지 내려갔다.
홍 연구원은 "모아저축은행은 올 4분기 이후 외형 확대를 재개할 계획이나, 단기간에 2023년 이전 수준을 회복하기에는 어려울 것으로 전망된다"며 "부동산관련대출 및 개인신용대출 관리 부담이 지속되고 있어 수익성 및 자산건전성의 추가적인 저하 가능성에 대한 모니터링이 필요하다"고 밝혔다.
지난 9월에는 KB저축은행과 예가람저축은행의 등급 전망이 하향됐다. 또한 페퍼저축은행은 자진 등급 취소에 나서는 이례적인 일도 발생했다.

한신평은 지난 9월 5일 KB저축은행의 등급 전망을 '안정적'에서 '부정적'으로 하향 조정했다. 이로써 기존 A(안정적)이었던 기업신용등급이 A(부정적)로 변경됐다. 또한 나이스신용평가(이하 나신평)도 같은 달 10일 예가람저축은행의 장기신용등급을 '부정적'으로 하향 조정한 바 있다. 이에 기존 BBB+(안정적)이었던 기업신용등급이 BBB+(부정적)으로 조정됐다.
가장 눈에 띄는 곳은 단연 페퍼저축은행이다. 페퍼저축은행은 기존 BBB-(부정적)이었던 신용등급이 지난 6일 공시가 취소됐다. 이에 등급 미 보유사가 됐으며, 나신평은 페퍼저축은행의 요청에 따른 등급 취소라고 밝혔다.
이러한 등급 취소는 퇴직연금 상품 취급에 대한 조건에서 벗어날 것에 대한 우려 때문으로 보여진다. 저축은행은 주요 자금조달 수단이 채권발행이 아닌 예·적금으로, 퇴직연금상품은 그중에서 일정 수준의 비중을 차지하고 있다.
모아저축은행을 포함한 저축은행 세 곳의 등급 전망 조정이 수익성과 건전성 악화 때문에 이뤄져 타 저축은행들도 안심할 수 없는 상황이다. 이에 일각에서는 저번과 같은 줄하향이 이뤄지는 것이 아니냐는 우려도 나오고 있다.
저축은행업권이 상반기 3804억원의 적자를 기록했을 뿐만 아니라, 부동산 PF 사업성 평가 결과 1조6000억원의 대손충당금을 추가로 적립해야 하기 때문이다.
이예리 나이스신용평가 책임연구원은 지난 8월 "제2금융권의 2024년 상반기 실적과 부동산 PF 사업성 평가결과를 종합할 때, 급격한 신용도 저하위험은 완화된 것으로 판단한다"며 "다만, 개별 회사별 신용평가 방향성은 차별화돼 나타날 것"이라고 밝혔다.
김다민 한국금융신문 기자 dmkim@fntimes.com





















