



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

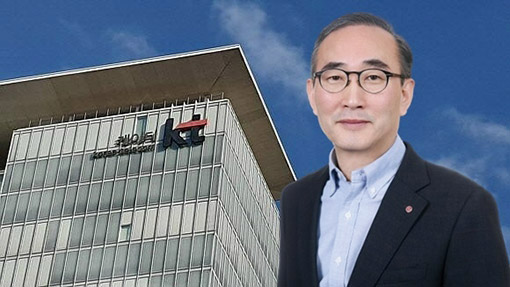
김영섭 대표, MS와 손잡고 KT 빅픽처 그리나?

김재훈 기자

rlqm93@fntimes.com

기사입력 : 2024-08-26 00:00 최종수정 : 2024-08-26 10:14

MS와 1.2억 달러 클라우드 이용계약 체결
자체 클라우드 구축서 MS 상품 판매 전환?
자회사 분리한 KT클라우드도 변화 가능성

김영섭 대표, MS와 손잡고 KT 빅픽처 그리나?
[한국금융신문 김재훈 기자] KT(대표 김영섭닫기김영섭기사 모아보기) 인공지능(AI), 클라우드 사업에 새로운 변곡점이 생겼다. 마이크로소프트(MS)라는 변수를 만났기 때문이다.

그동안 KT는 클라우드 자회사 ‘KT클라우드’를 통해 자체 생태계 구축을 강조해 왔다. 그런데 시스템통합(SI) 업체 LG CNS 출신 김영섭 대표가 취임한 후 외부 업체와의 협력을 강조하고 있다. KT클라우드 사업에도 변화 가능성이 제기되고 있다.

최근 KT는 MS와 약 1억2000만 달러(약 1658억원) 규모 클라우드 서비스 이용 계약을 맺었다. 향후 5년간 약 320억원을 MS에 지불하고 내부 시스템 일부 전환을 비롯해 공공, 금융, 교육 등 외부 사업 확장에 MS 클라우드 서비스 ‘애저(Azure)’를 사용하는 것이 골자다.

업계에서는 KT가 자체 클라우드 자회사 KT클라우드를 두고 있는 만큼 이번 계약을 이례적 파트너십으로 평가하고 있다. 통상 클라우드 사업을 영위하는 빅테크는 자체 클라우드 서비스를 통해 내부 테스트베드를 거처 B2B(기업 간 거래) 영역으로 확장해 간다.

KT도 클라우드 서비스 사업자(CSP) KT클라우드를 통해 AI 데이터센터 등 자체 클라우드 생태계 구축은 물론 공공 분야에서 점차 영향력을 넓혀가고 있었다. KT클라우드는 KT가 2022년 클라우드 사업을 미래 먹거리로 선정하며 CSP 사업자로 분리한 자회사다.

당시 주주들은 물론 KT 내부에서도 KT클라우드 분리에 강하게 반발했다. 두 자릿수 성장률을 보이는 알짜 사업을 왜 떼어내느냐며 목소리를 높였다. KT클라우드는 올 2분기 통신, 미디어, 콘텐츠 등 KT 대부분 사업이 부진에 빠진 가운데 홀로 성장세를 나타냈다.

그런데 이번 MS와의 협력으로 KT 본사 차원 클라우드 매니지드 서비스 사업자(MSP) 전환 움직임이 본격화하면서 미묘한 분위기가 감돌고 있다. MSP는 자체 클라우드 서비스가 아닌 외부 클라우드 서비스 판매에 집중하는 것으로 자체 클라우드 생태계를 영위하는 CSP와는 상반되는 사업 형태다.

장민 KT CFO는 지난 9일 2분기 실적발표 컨퍼런스콜에서 “MS와 함께 AI·클라우드, 한국에 특화된 거대언어모델과 소형언어모델을 시장에 출시하는 것이 현재 계획”이라고 MSP 전환 가능성을 내비쳤다. 또 KT는 지난달 조직개편에서 AI·클라우드사업본부, AI플랫폼사업본부를 신설하는 등 MSP 추진을 위한 움직임을 보였다.

업계에서는 KT의 MSP 전환 움직임으로 KT클라우드 간 업무 충돌이나 KT클라우드의 사업 축소 우려가 나오고 있다. 자칫하면 MSP 전환으로 자체 클라우드 경쟁력이 약화될 수 있다는 것이다.

KT의 클라우드 사업 변화는 올해 김영섭 대표가 취임하면서 예견된 수순이라는 전망이 주를 이뤘다. 여기에 KT가 지난해 사업보고서에 “중장기 계획으로 MSP 사업자 전환을 준비하겠다”고 밝히면서 KT클라우드의 미래에 관심이 쏠렸다.

특히 김영섭 대표는 LG CNS 대표 시절 회사 사업구조를 CSP에서 MSP로 전환시키는 데 앞장섰던 인물이다. LG CNS도 자체 클라우드 사업을 축소하고 아마존웹서비스(AWS) 등 외산 CSP와 협력하는 등 ‘기업솔루션컨설팅’ 사업을 확대했다.

이와 관련해 KT와 KT클라우드는 향후 MSP 전환에 따른 기존 사업 축소 등에 관해서는 결정된 바 없고 각사 사업계획대로 추진해 간다는 입장을 고수하고 있다.

김재훈 한국금융신문 기자 rlqm93@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

산업 다른 기사

1 한화에어로, 물량 인도 지연에 3분기 ‘숨고르기’…4분기 '수출 몰아치기' 예고 한화에어로스페이스가 3분기 '숨고르기'에 들어갔다. 수익성 높은 지상방산 수출 물량 인도가 4분기로 몰리고 대전사업장 사고 비용까지 반영되며 이익이 일시적으로 줄었지만, 한화에어로스페이스는 폴란드 천무 인도 목표를 끌어올리고 중장기 성장 가이던스를 그대로 유지하며 반등을 자신했다.4분기에는 일회성 비용 없이 고수익 수출이 집중돼 실적 개선이 기대되며, 대전사업장 정상화와 불어난 순차입금 관리가 남은 과제로 꼽힌다.인도 공백에 영업이익 46% 감소29일 한화에어로스페이스는 2026년 3분기 실적발표 컨퍼런스콜을 통해 연결 기준 매출 6조943억 원, 영업이익 4520억 원을 기록했다고 밝혔다. 전년 동기 대비 매출은 6.0%, 영 2 한화솔루션, 美 세액공제가 지켜낸 흑자…케미칼·지분법 동반 부진 한화솔루션이 미국 태양광 사업을 앞세워 전년 동기 적자에서 벗어났지만, 흑자의 상당 부분은 미국 정부 세액공제에 기댄 것으로 나타났다.모듈 판매 확대와 주택용 에너지 사업 개선으로 신재생에너지 부문이 버티는 사이, 케미칼 부문과 석유화학 관계사 지분법손익이 함께 꺾이며 전분기보다 이익 규모가 크게 줄었다.미국 통상정책 변화로 모듈 판가 상승이 기대되지만, 판가가 실제 실적에 반영되기까지 시차가 있어 4분기에도 변동성이 이어질 전망이다.영업이익 흑자전환…IRA 세액공제 제외 시 적자한화솔루션은 29일 2026년 3분기 연결 기준 매출 3조9486억 원, 영업이익 905억 원을 기록했다고 밝혔다. 매출은 전년 동기 대비 17.4% 늘 3 두산밥캣, 북미 소형장비로 3분기 본업 반등…현금도 확보 두산밥캣이 북미 소형 건설장비 판매 호조에 힘입어 3분기 본업 실적을 끌어올렸다. 2분기 시스템 점검으로 밀렸던 물량이 출하되고 장비 임대업체 수요가 늘면서 전 제품과 전 지역에서 1년 전보다 매출이 늘었고, 이익은 매출보다 더 크게 증가했다. 미국 관세 환급금까지 들어오며 현금 곳간도 두둑해졌다.판매량 증가 및 효율적 가격 정책 기반 실적 상승두산밥캣은 29일 연결 기준 3분기 매출이 2조4635억 원, 영업이익이 1674억 원으로 전년 동기 대비 각각 16.5%, 25.3% 늘었다고 공시했다. 순이익은 942억 원으로 15.1% 증가했다.재무제표 작성 통화인 달러 기준으로는 매출이 17억2800만 달러로 13.0%, 영업이익이 1억1900만 달러로 22.
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기











