





4분기에는 일회성 비용 없이 고수익 수출이 집중돼 실적 개선이 기대되며, 대전사업장 정상화와 불어난 순차입금 관리가 남은 과제로 꼽힌다.
인도 공백에 영업이익 46% 감소
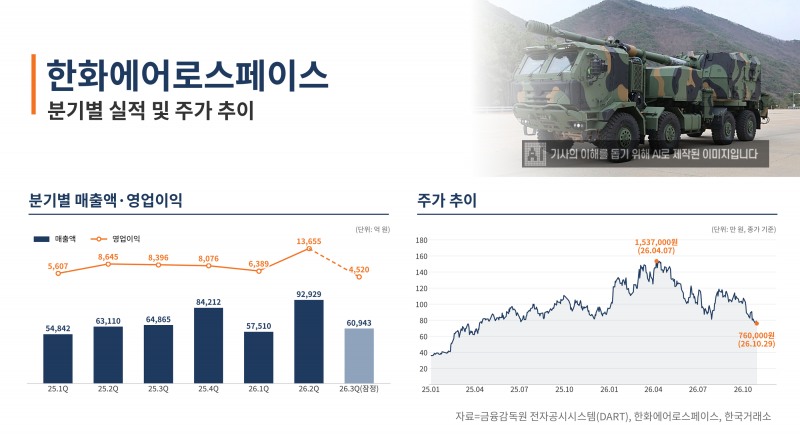
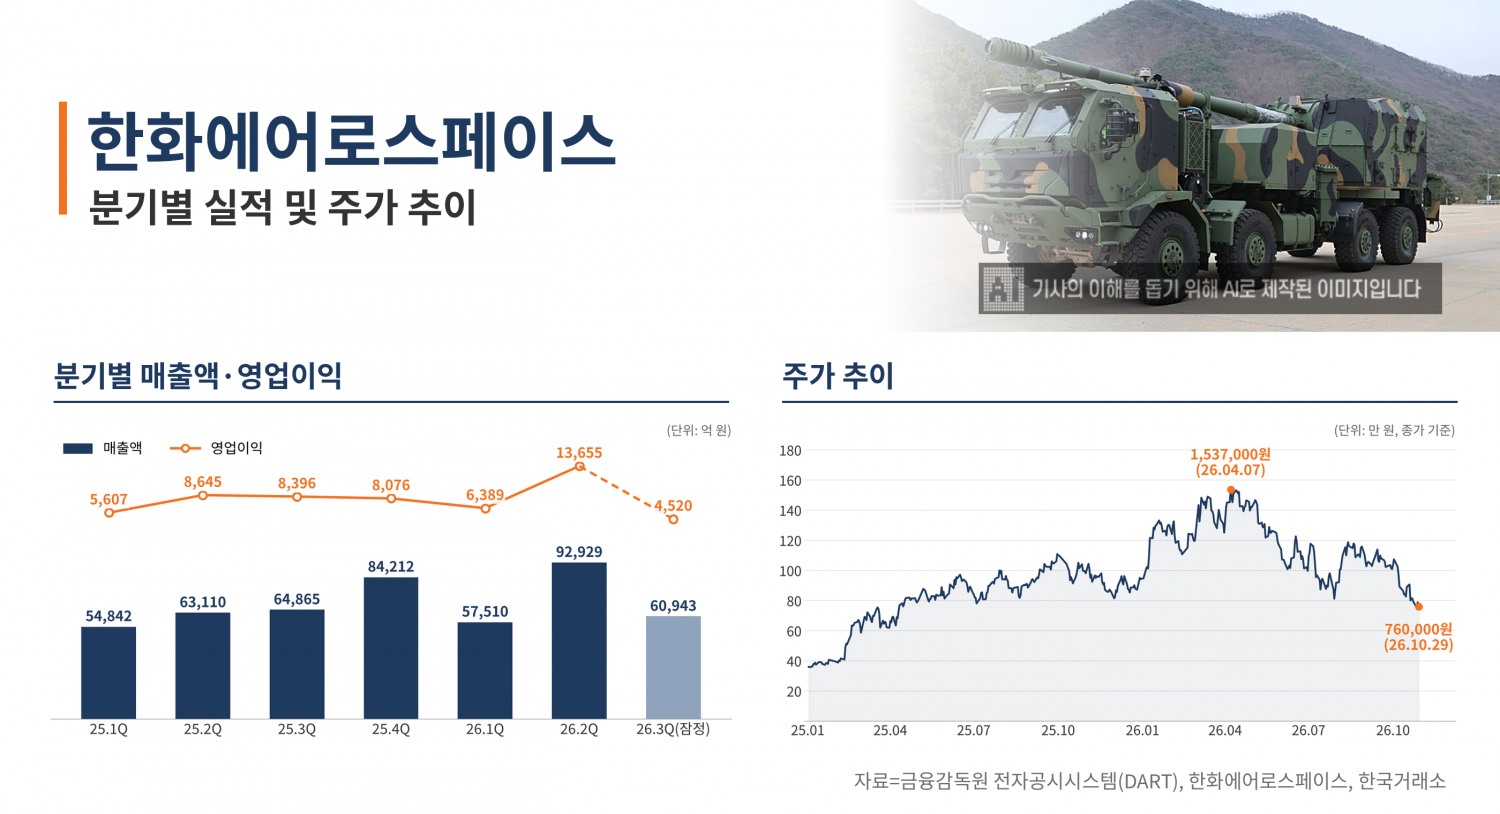
29일 한화에어로스페이스는 2026년 3분기 실적발표 컨퍼런스콜을 통해 연결 기준 매출 6조943억 원, 영업이익 4520억 원을 기록했다고 밝혔다. 전년 동기 대비 매출은 6.0%, 영업이익은 46.2% 줄었고, 전분기와 비교하면 각각 34.4%, 66.9% 감소했다.김철홍 한화에어로스페이스 재무실장 전무는 "한화시스템과 한화오션이 성장했으나 지상방산 주요 사업의 납품 일정이 4분기에 집중되면서 매출이 일시적으로 감소했다"고 설명했다.
세전손익은 1896억 원 손실, 당기순손익은 367억 원 손실로 모두 적자전환했다. 영업이익과 세전손익의 차이가 6416억 원에 달하는 이유를 묻는 질문에는 "연결로 반영되는 외화환산손실이 대부분"이라는 답이 돌아왔다.
지상방산 "고수익 수출은 4분기“
K9 자주포와 천무 다연장로켓을 만드는 지상방산 부문 매출은 1조2455억 원으로 전년 동기 대비 41.0% 줄었고, 영업이익은 5725억 원에서 217억 원으로 96.2% 급감했다. 수출 매출이 50.4% 줄어든 5936억 원에 그치면서 내수 비중이 52%로 수출을 앞질렀다.김 전무는 "납품 일정이 4분기에 집중돼 3분기 인도 물량이 적었고, 일부 물량의 2분기 조기 납품과 대전사업장 생산 중단 영향도 있었다"고 말했다.
매출이 비슷했던 1분기 영업이익 2087억 원과 차이가 큰 이유에 대해 한화에어로스페이스는 대전사업장 비용 약 300억 원과 충당금 등 160억 원을 합친 일회성 비용 약 500억 원을 꼽았다. 환율 영향으로 영업이익이 10%가량 줄었고, 내수 수익성은 손익분기점에서 적자 수준이었다고 덧붙였다. 한화에어로스페이스는 "3분기는 고객별 마진 믹스 영향이 대부분"이라며 "4분기에는 고수익성 수출이 집중돼 있고 일회성 비용도 발생하지 않을 것"이라고 밝혔다.
대전사업장, 내년 상반기 정상화
김 전무는 "안전문화혁신위원회를 중심으로 안전 체계를 전면 점검하고 있다"며 "생산을 단계적으로 늘려 내년 상반기 안에 정상 가동하겠다"고 말했다.이번에 반영한 300억 원이 납기 지연 배상금인지 묻는 질문에 한화에어로스페이스는 "대부분 사업장 복구와 정상화에 들어가는 실제 비용"이라고 답했다. 납기를 못 지켜 발주처에 무는 지체상금은 기본 시나리오에 넣지 않았다는 설명이다.
한화에어로스페이스는 "대전사업장은 주로 국내 납품 물량과 관련돼 있다"며 "수출을 맡는 보은·여수 사업장이 국내 물량을 따라잡는 개념"이라고 설명했다.
천무 60대로 상향…K9은 美·서유럽 진출
4분기부터는 폴란드 K9 2차 실행계약 물량의 현지 인도가 본격화한다. 김 전무는 "올해 폴란드 K9은 30문 이상, 천무 발사대는 연초 추정한 40대보다 늘어난 60대 이상 인도될 것"이라고 말했다. 한화에어로스페이스는 목표 상향 배경으로 예상보다 빠른 납품 속도를 들었고, 내년 인도 물량도 올해보다 늘 것으로 내다봤다.수주 영토도 넓어졌다. 한화에어로스페이스는 8월 미 육군 차세대 기동전술포(MTC) 사업에서 바퀴 달린 차륜형 K9의 시제품 공급자로 단독 선정됐고, 스페인 인드라와 K9 계약을 맺어 서유럽에 처음 진출했다. 김 전무는 미국 진출에 대해 "세계 최대 방산 시장에 진입하고 미군 운용 실적을 확보할 기회를 마련한 중요한 이정표"라고 평가했다. 미국 양산 계약은 최소 2~3년의 시험평가를 거쳐 체결될 전망이다. 9월에는 6400억 원 규모의 크로아티아 천무 계약도 따냈다. 지상방산 수주잔고는 약 35조 원이다.
중장기 가이던스도 유지했다. 한화에어로스페이스는 지상방산 매출이 연평균 15% 안팎 성장하는 흐름이 2027~2029년에도 유효하다며 "인도 일정에 따라 연간으로는 더 나오는 해도, 적게 나오는 해도 있다"고 밝혔다.
항공 RSP 적자…한화시스템·한화오션이 버팀목
항공우주 부문 매출은 6599억 원으로 전년 동기 대비 9.3% 늘었지만 24억 원 영업손실로 적자전환했다. 해외 엔진 제작사와 개발 비용·위험을 나누고 판매 수익을 배분받는 엔진 국제공동개발사업(RSP)에서 엔진 판매가 늘며 손실이 227억 원으로 커진 영향이다.한화시스템은 매출 8316억 원, 영업이익 991억 원으로 전년 동기 대비 각각 30.1%, 60.4% 늘었다. 한화오션은 매출 3조4139억 원, 영업이익 4857억 원으로 각각 12.9%, 67.6% 증가했다. 반면 미국 한화필리조선소는 3분기 936억 원의 영업손실을 냈다. 인수가격 근거를 묻는 질문에 한화에어로스페이스는 "2027년 흑자전환과 현지 발주량 등을 감안해 밸류에이션이 된 것으로 파악한다"고 답했다.
순차입금 두 배 증가…"신용등급 A-로 조달“
3분기 말 순차입금은 9조8527억 원으로 지난해 말 4조4931억 원에서 119.3% 늘었다. 순차입금은 총차입금에서 현금성 자산을 뺀 실질적인 빚으로, 자본 대비 비율은 27%에서 51%로 높아졌다.한화에어로스페이스는 2028년까지 11조 원 이상을 투자와 연구개발에 쓸 계획이다. 투자 재원은 보유 현금과 영업현금흐름, 글로벌 신용등급 A-를 활용한 차입으로 조달할 예정이다.
한화에어로스페이스는 "발사체와 위성, AI 데이터센터 등은 2040년까지 장기 계획"이라며 "매년 안분하면 총합으로 보는 숫자만큼 많지 않다"고 강조했다.
정진아 한국금융신문 기자 urzinnie@fntimes.com




















