





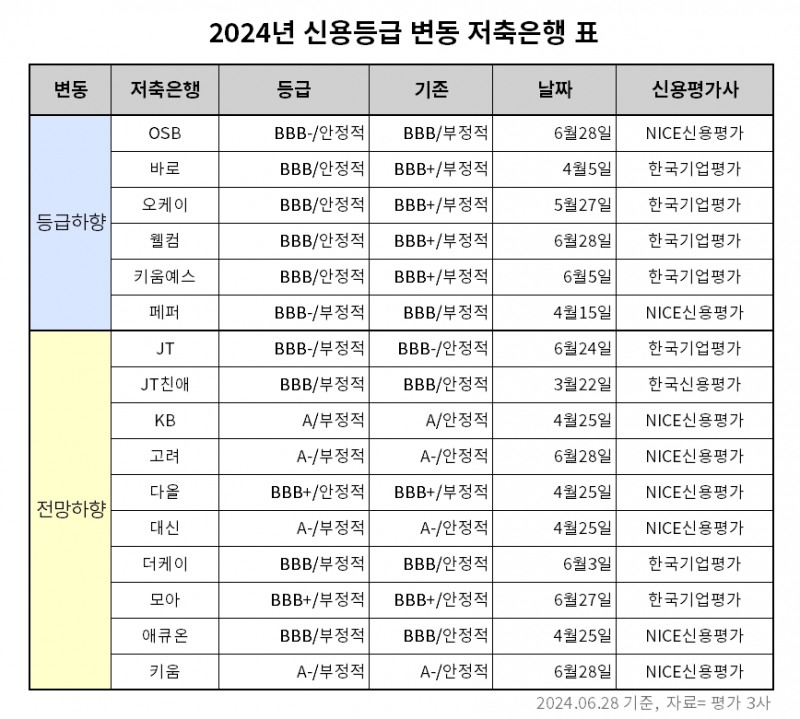
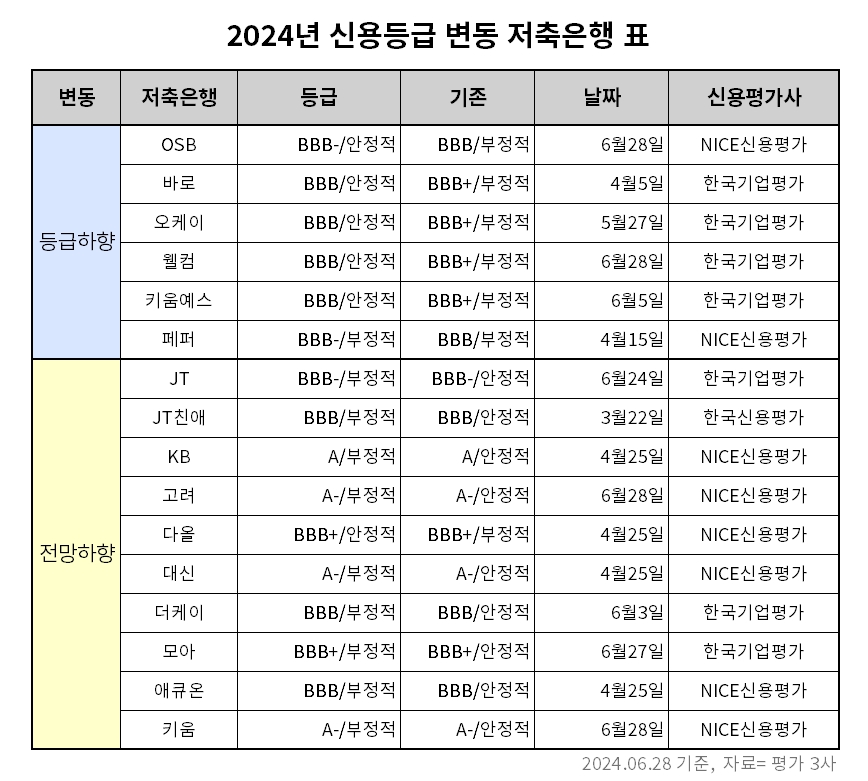
28일 신용평가사 3사(나이스신용평가·한국기업평가·한국신용평가) 공시에 따르면 올해 신용등급 및 등급전망이 하향된 저축은행은 16곳에 달했다. 그중 신용등급이 하락한 저축은행은 6곳(OSB, OK, 바로, 웰컴, 키움예스, 페퍼)으로 나타났다.
이정현 나이스신용평가 수석연구원은 “저축은행의 기초체력이 양호해 사업환경이 극단적으로 악화되어도 2011년 저축은행 사태와 같은 위기까지로는 이어지지 않을 것”이라며 “다만, 실적저하가 크게 나타난 저축은행은 신용등급에 반영이 불가피하다”고 밝혔다.
해당 저축은행들의 전망 하향 이유로는 수익성 악화와 부동산PF 부실 위험, 건전성 지표 악화 등이 꼽혔다.
수익성 악화는 비단 해당 저축은행만의 문제가 아닌 전체 업권에서 나타나고 있다.
저축은행중앙회에 따르면 국내 79개 저축은행은 올해 1분기 1543억원의 순손실을 기록했다. 이는 전년 동기(-527억원) 대비 약 3배 가까이 늘어난 규모다.
2021년까지 호황에 수익을 내던 저축은행은 코로나19와 2022년 레고랜드 사태로 인해 업황이 급격히 어려워지기 시작했다. 저축은행의 주 수입원은 중금리 대출과 부동산PF였으나, 해당 시장들이 모두 어려워진 영향이다.
엎친 데 덮친 격으로 고금리 기조가 장기간 지속되며 조달비용 증가로 인해 지난해 적자폭은 더욱 확대됐다.
저축은행은 예‧적금 등 수신을 통해 자금을 조달한다. 그러나 지난해 예금금리가 크게 오른 반면 대출 금리는 법정최고금리 규제로 20%의 제한이 있어 수익을 내기 어려운 구조였다. 또한 부동산PF 부실 우려 대비로 선제적인 충당금을 적립해 적자폭이 크게 확대됐다.
지난해 연간 5559억원의 손실을 기록하며 9년 만에 적자로 전환했다. 2011년 저축은행 사태 이후 집단 영업정지 조치가 이뤄진 회계연도 기준 2013년 이후 처음이다. 당시의 적자 규모는 지금보다 470억원가량 적은 5089억원이었다.
아울러 국내 경기 저하로 인해 중저신용자와 소상공인, 자영업자 등의 주 대출자의 상환능력이 저하돼 연체도 늘어났다.
올해 1분기 기준 저축은행 업권의 연체율은 8.80%로 2015년 4분기 이후 최고치를 달성했다.
저축은행업계 관계자는 “부동산 경기 회복이 이뤄지지 않으면 연체상태가 우상향하는 걸 단기간에 하락으로 전환시키기란 어렵다”며 “다만 부실채권 상·매각 활동이 올 하반기에 연체상승의 기울기를 낮출 수 있을 것으로 기대된다”고 말했다.
저축은행 업권 하반기 적자탈출 가능성
올해 하반기에 수익성을 회복해 적자를 탈출하기란 어려울 것으로 보인다. 부동산PF 대출 사업성 평가기준 도입 및 다중채무자 충당금 적립 강화 등 부실을 대비하기 위한 제도 시행이 예정돼 있어 충당금 부담이 커질 전망이기 때문이다.충당금이란 금융기관이 대출 이후에 예상되는 상환 불이행에 대비해 미리 적립금으로 쌓아놓는 돈을 뜻한다.
실제로 나이스신용평가가 지난 4월 발표한 연구에 따르면 저축은행사의 부동산PF 추가 손실 규모는 약 2조6000억원에서 4조8000억원 사이로 추정된다. 지난해까지 적립된 대손충당금 규모보다 커 업권 전체에서 약 1조에서 최대 3조3000억원의 충당금을 추가 적립해야 할 수 있다는 분석이다. 하반기에 제도 시행이 이뤄진다면 쌓아야 할 충당금 규모는 이보다 더 커질 것으로 예상된다.
저축은행업계는 현재 충당금뿐만 아니라 BIS비율과 유동성 비율을 미루어 봤을 때 손실흡수능력이 충분하다는 입장이다.
저축은행중앙회에 따르면 저축은행의 1분기 대손충당금 전입액은 전년 동기(1조 966억원)보다 12.09% 늘어난 1조2292억원으로 드러났다. 또한 대손충당금적립률은 112.9%로 법정기준 100%를 상회하고 있다.
대손충당금적립률이란 문제여신에 대한 대손충당금 적립 정도를 나타내는 지표다. 일반적으로 100%를 상회하는 경우 현재의 문제여신이 저축은행 경영에 크게 영향을 미치지 않는 것으로 판단할 수 있다.
저축은행의 BIS 자기자본비율은 14.69%를 기록했다. 이는 전년 말(14.35%)보다 0.34%p 상승한 수치다.
BIS비율은 금융사가 가진 저축은행의 위험가중자산 대비 자기자본 비율로, 해당 비율이 낮을수록 자본이 취약하다고 평가한다. 현재 금융당국은 BIS비율 최소 7% 이상을 유지하도록 지도하고 있다. 자산이 1조원 이상인 저축은행은 8%의 기준을 적용한다. 해당 기준에 미달일 경우 경영개선을 위한 적기시정조치를 부과하고 있다.
유동성 비율 또한 227.27%로 법정기준 100%를 크게 웃돌았다.
유동성 비율이란 유동성 부채에 대한 유동성 자산의 보유비율이다. 만기가 3개월 이내인 예금 등 부채의 상환요구가 들어왔을 때 이를 충당할 수 있는 유동자산이 얼마나 되는가를 나타내는 비율이다. 해당 비율이 낮을수록 유동성이 부족하다고 판단한다.
저축은행업계 관계자는 “이번 상반기 실적이 명확히 나와야 전망을 확실시할 수 있겠으나 저축은행들이 채권 상·매각을 활발히 진행해 실적 회복은 다소 기대해 볼 수 있을 것”이라며 “금리 인하로 물가가 하락하고 부동산 시장의 경기가 회복돼야 수익성 개선도 기대할 수 있을 것으로 보인다”고 설명했다.
김다민 한국금융신문 기자 dmkim@fntimes.com




















