





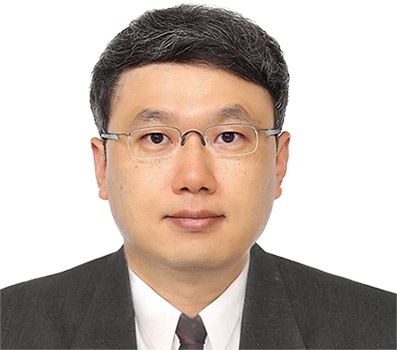
△ 1974년생 / 서울대학교 전기공학부 졸업 / 미국UC버클리대학교 산업공학 석박사 졸업 / 2006년 삼성전자 차장 / 2017년 모아저축은행 경영전략본부장 / 2020년 모아저축은행 부저축은행장
모아저축은행이 조직 성장을 위해 6년 만에 대표이사를 교체했다.
모아저축은행은 지난 3월 주주총회와 이사회를 거쳐 김진백 대표이사를 신임 수장으로 선임했다. 임원추천위원회는 지난 2월 김 대표를 후보로 추천하며 “금융에 대한 경험과 지식을 가지고 저축은행의 공익성 및 건전 경영을 추구할 수 있는 후보”라며 “리더십과 경영 혁신 마인드를 두루 갖춰 은행의 발전과 조직 성장을 이끌어나갈 수 있는 능력이 입증된 적임자”라고 밝혔다.
전임 대표인 김성도 전 대표는 지난 2018년 취임 후 총 3차례 연임에 성공하며 6년간 자리를 지켰다. 김 전 대표는 모아저축은행의 수익성 제고를 이끈 주역으로 꼽힌다. 김 대표의 취임 첫 해 모아저축은행 순이익은 486억원으로 이듬해 2019년 360억원을 기록하며 주춤했다.
2020년 498억원으로 반등해 2021년에는 632억원을 돌파하며 고점을 찍었다. 업황이 악화된 2022년부터 수익성도 위축되기 시작했다. 2022년 말 순이익은 334억원으로 전년 대비 47.15% 감소했다. 지난해는 9억원에 그치며 97.31%의 큰 폭으로 감소했다.
모아저축은행 관계자는 “대손충당금 적립이 이익 감소에 큰 영향을 끼쳤다”고 강조했다. 다만 대손충당금뿐만 아니라 이자비용 또한 크게 늘어나 영향을 끼친 것으로 분석된다.
지난해 이자비용은 1214억원으로 전년(728억원)과 비교해 66.76% 늘어났다. 충당금은 735억원 적립했다. 이는 전년(676억원) 대비 8.73% 늘어난 수치다.
김성도 전 대표는 수익성이 악화되는 가운데 유동성비율은 안정적으로 관리했다. 지난해 12월 말 기준 모아저축은행의 유동성비율은 217.53%에 달했다. 204.65%였던 전년 동기와 비교해 12.88%p가량 개선됐다.
관련기사
김진백 신임 대표가 이러한 안정적인 유동성을 토대로 모아저축은행의 성장을 이뤄낼지 관심이 집중된다.
김진백 대표는 단국대학교부속고등학교 졸업 후 서울대 전기공학부를 나왔다. 미국 UC버클리대 산업공학과에서 석사와 박사 학위를 밟고 2005년 캐나다 콘코디아대학교에서 교수로 재직했다.
2006년 삼성전자 차장을 지내다 2010년 중앙대학교 경영경제대학 교수에 임용됐다. 모아저축은행에서는 2017년부터 경영전략본부를 총괄하고 있으며 상무와 전무를 거쳐 2020년 부저축은행장에 해당하는 수석본부장 자리에 올랐다. 경영전략본부에서만 7년간 몸담아 '경영전략통'으로 평가받는다.
김진백 대표는 지난 25일 열린 취임식에서 “BIS자기자본비율 18%와 유동성 비율 300%가 넘는 탄탄한 재무 구조를 바탕으로, 임직원들이 한 팀으로 뭉쳐 어려운 시기를 극복해 내겠다”며 “고객을 최우선에 두고 안정적으로 성장해 지역 대표 저축은행으로서의 위상을 더욱 굳건히 하겠다”고 비전을 밝혔다.
실제로 모아저축은행에 따르면 지난해 말 공시 이후 1월과 2월 모두 이미 유동성 비율 300%를 달성했다. 취임식이 이뤄진 3월에도 상승한 유동성비율을 유지할 뿐만 아니라 더 개선해 안정적인 재무구조를 이어가고 있는 것으로 알려졌다. 유동성비율은 기업이 만기 3개월 이내인 단기에 상환해야 하는 부채 및 예금에 대한 변제능력을 평가하는 지표다. 저축은행 업권의 유동성비율 법정기준은 100%로 정해져 있다.
유동성비율 외의 경영안정성 지표는 다소 악화됐다. 지난해 말 기준 모아저축은행의 고정이하여신(NPL)비율은 9.57%로 전년 동기(3.67%) 대비 5.9%p 상승했다. 연체율도 7.75%를 기록하며 전년(3.44%) 대비 4.31%p 급증했다.
다만 BIS자기자본비율이 전년 동기(13.11%) 대비 4.68%p 상승해 17.79%를 기록했다. BIS자기자본비율은 금융사가 잠재적으로 떠안고 있는 위험가중자산을 자기자금으로 흡수할 수 있는 능력을 나타내는 지표다. 따라서 지표가 높을수록 안정성이 있다고 볼 수 있다.
모아저축은행의 지난해 자산과 부채, 자본은 모두 줄었다. 자산총계는 2조5791억원으로 전년(3조3943억원) 대비 24.02% 줄었다. 부채도 전년(2조9683억원)보다 24.75%가량 큰 폭으로 줄어 2조2335억원을 기록했다.
자본은 3456억원으로 동기(3493억원) 대비 1.06% 정도 감소해 안정적인 수준을 유지했다. 거래자 수는 소폭 줄어들었다. 지난해 모아저축은행의 거래자 수는 전년 동기(21만511명) 대비 12.11% 줄어든 18만5022명으로 집계됐다. 그러나 이는 저축은행업권이 고금리 예·적금으로 고객을 끌어오기 이전인 2020년 말 18만7303명과 유사한 수준이다.
모아저축은행 관계자는 “수신 쪽의 경우 재작년 적극적인 수신 유치를 위해 고금리 예·적금 상품을 출시하며 유입된 고객들의 만기가 도래한 영향”이라며 “지난해에는 출시한 상품들의 금리가 재작년만큼 높지 않았기 때문에 거래자 수가 줄어들었다”고 설명했다.
김 대표의 취임 후 첫 과제는 부동산PF 관련 리스크 관리가 될 것으로 보인다.
모아저축은행의 부동산PF 대출 규모는 2812억으로 총 자산의 10.9%를 차지하고 있다. 그중 연체액이 211억원이며 연체율은 7.51%를 기록했다.
실제 부동산업권에 대한 리스크 우려는 점차 커지고 있다. 김대현 S&P 글로벌 신용평가 상무는 “한국 금융시스템에서 가장 큰 우려는 부동산PF”라며 “비은행 금융업 중에서 부동산PF 익스포저가 큰 저축은행과 새마을금고를 중심으로 신용등급 하향 리스크가 있다”고 설명했다.
김다민 한국금융신문 기자 dmkim@fntimes.com





















