





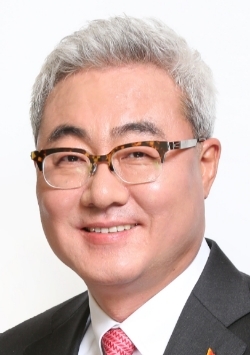
△ 김준 SK이노베이션 총괄사장
 김준기사 모아보기 SK이노베이션 총괄사장은 울산 CLX내 VRDS 증설로 IMO 2020 규제 대응에 나섰다.
지난달에는 울산 VRDS 건설 현장에 직접 방문해 “울산 CLX는 SK이노베이션의 심장이자 우리나라 산업의 성장 동력이다”며 노고를 치하하기도 했다.
SK이노베이션은 정제마진이 내년 1분기 고점을 기록한 후 하향 안정화될 것으로 전망되면서 VRDS 설비를 내년 3~4월 조기 가동으로 대응에 나섰다. 시장 선점으로 선도해 나가겠다는 계획이다.
김준 총괄사장은 화학과 윤활유, 배터리 등 정유 뿐만 아니라 사업 포트폴리오 전반에 걸친 통큰 투자를 이어가면서 체질 개선을 가속화 하고 있다.
덕분에 SK이노베이션 비정유 사업 부문의 실적은 2182억원에서 2642억원으로 뛰었고 정유와 에너지 부문이 부진할 때 든든한 성장 기반으로 작동했다.
김준 총괄사장은 상반기 경영실적 발표 때 “선제적인 사업 포트폴리오 다변화 노력으로 각 사업이 안정적인 성과를 기록했으며 회사가 업계 내 차별화된 실적을 달성할 수 있었다”며 자긍심을 내비쳤다.
김준 사장이 추구하는 사업 다각화를 통한 체질 개선으로 SK이노베이션이 글로벌 일류 에너지·화학 기업으로 발돋움할 수 있을지 기대되고 있다.
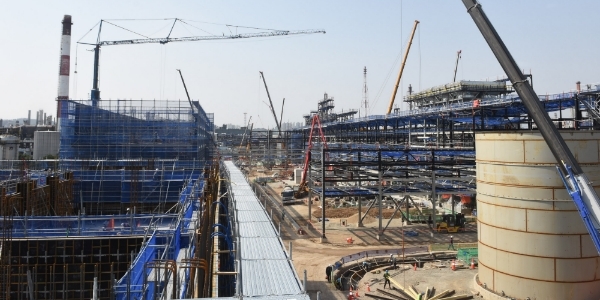
△ 울산CLX(Complex) 내 VRDS 건설 현장. /사진=SK이노베이션
관련기사
SK이노베이션은 IMO 2020 규제에 대한 대응으로 울산 CLX내 VRDS 증설이라는 카드를 꺼내 들었다. VRDS는 감압증류공정의 감압 잔사유(VR)을 원료로 수소첨가 탈황반응을 일으켜 경질유와 저유황유를 생산하는 설비다.
SK이노베이션 자회사 SK에너지는 지난 2017년 10월 울산CLX 공장 내에 약 1조원을 투자해 2020년까지 일 생산량 4만 배럴 규모에 달하는 VRDS를 신설하기로 결정했다.
IMO 2020은 IMO 2020은 국제해상기구(IMO)가 2020년 1월부터 선박연료유의 황 함유량 상한선을 3.5%에서 0.5%로 강화하는 규제다. 이 규제로 선박들이 액화천연가스(LNG) 추진 장치를 달거나 저유황유로 연료를 바꿔야 한다.
SK이노베이션은 VRDS를 내년 2분기부터 조기 가동으로 저유황유 생산에 들어가면서 시장 선점에 나선다는 계획이다. 2020년 글로벌 국적선이 1350척으로 예상되면서 이들의 저유황유 도입으로 해당 필요량 1121만톤 수요가 창출될 것으로 전망했다.
SK이노베이션은 “내년까지 스크러버를 설치하는 선박 수가 3000척에도 미치지 못할 것으로 보이면서 IMO 2020에 따른 저유황유 수요 확대는 커질 것이다”라는 설명이다.
함형도 IBK투자 애널리스트는 2020년 정제마진이 IMO효과로 올해 6.6달러보다 33% 증가한 8.8달러로 내다보며 정유사들의 성장성이 두드러질 것으로 전망했다.
올해 하반기부터 싱가포르 항구에서 저유황유에 대한 수요가 가파르게 상승하고 있는 것으로 나타났다. 11~12월부터 선사들의 저유황유 수요가 본격화됨에 따라 저유황유 가격 또한 상승할 것으로 보인다.
SK이노베이션은 3분기 영업이익 3301억원으로 지난해 같은 때보다 60.5% 감소하는 저조한 실적을 기록했다. 하지만 최근 정유업계의 업계 부진에도 불구하고 경쟁사에 비해 선전했다는 분석이다.
함형도 애널리스트는 내년 실적으로 “매출은 50억 7140억원으로 올해 수준으로 예상되며, 영업이익은 2조 4570억원으로 올해보다 60.6%로 크게 개선될 것”이라고 전망했다.
정유부문에서 영업이익 1조 5430억원으로 올해보다 212% 실적 개선을 주 요인으로 꼽았다. 또한 정제마진 개선과 함께 VRDS 조기가동에 따라 1조 7000억원 가량의 이익이 기여될 것으로 예상했다.
SK이노베이션은 “9월말 기준 VRDS의 공사 진척도가 90% 정도다”며 “2020년 3~4월 조기에 상업가동으로 추진 중이다”고 설명했다.
이어 “수출전략은 LSFO 등 선사 등과 장기계약을 논의하고 있다”며, “수입사 동향 모니터링도 지속할 계획이다”고 말했다.
SK에너지는 올 9월 친환경 사업을 강화하기 위해 3000억원 규모의 그린본드 발행에 나섰다. SK에너지는 그린본드로 모은 자금을 VRDS 구축에 사용한다는 계획도 함께 밝혔다.
또한 수요 예측 결과에 따라 발행규모를 최대 5000억원까지 증액을 고려하고 있어 친환경 사업에 대한 투자를 강화했다.
■ SKTI, 저유황유 아·태 최대 시장 공략…화학·윤활기유 사업도 거듭 ‘선전’
SK트레이딩인터내셔널은 IMO 2020 규제에 앞서 해상 블렌딩 사업 규모를 9만 배럴까지 확대에 나서면서 아시아·태평양 지역 최대 저유황유 공급업체로 도약을 위한 박차를 가하고 나섰다.
SKTI는 SK이노베이션의 석유제품 수출과트레이딩 사업 자회사다. 2010년부터 싱가포르 현지에서 초대형 유조선을 빌려 블렌딩용 탱크로 활용해 LSFO를 생산하는 국내 유일 ‘해상 블렌딩 사업’을 운영 중이다.
IEA(국제에너지기구)는 LSFO 수요가 내년 100만 배럴로 크게 증가할 것으로 전망했다. SKTI는 지난해 월 10만 톤 규모에서 올해 월 60만 톤 규모까지 확대 운영해 오고 있다.
서석원 SKTI 사장은 “내년 4월부터 SK에너지 VRDS가 본격 가동되면 SKTI는 일 13만 배럴의 저유황유를 공급하는 아·태지역 최대 업체로 도약할 수 있다”며 자신감을 보인 바 있다.
SK이노베이션은 화학과 윤활기유 사업에서 선전을 하며 3분기에 시장 기대치보다 높은 실적을 달성할 수 있었다. 화학과 윤활기유는 영업이익 각각 1936억원과 936억원을 기록하며 SK이노베이션의 전체 영업이익 중 87%를 차지했다.
SK종합화학은 지난달 프랑스 폴리머 업계 1위 업체인 아르케마의 고기능성 폴리머 사업을 내년 2분기까지 약 4392억원 인수를 완료하겠다는 계획을 밝혔다. 고부가 포장재 산업의 글로벌 탑 티어 업체로 성장해 고부가가치 사업 중심의 딥체인지를 이루겠다는 목표다.
불안정한 정유 업황 속에 SK이노베이션은 기반을 다져 놓은 비정유 사업을 통해 다시 반등할 수 있는 기회를 마련했다.
SK이노베이션은 내년부터 IMO 2020 규제에 따른 정제마진이 개선되고, 화학·윤활기유 사업에서도 안정적인 판매망을 유지할 것으로 내다보면서 기나긴 ‘불황’이라는 터널에서 벗어날 것으로 기대하고 있다.
김경찬 기자 kkch@fntimes.com





















