





후발주자 네이버 '치지직'의 공격적 공세로 인한 트래픽 위축, 소수 고과금 유저의 '별풍선(후원형 상품)'에 치중된 수익 구조, 소속 스트리머 논란에 따른 이미지 한계가 복합 작용한 결과다.
이에 SOOP은 여자프로배구단 인수 등 스포츠 미디어로의 대중적 사업 확장과 자사주 소각 등 '밸류업' 카드를 잇달아 꺼내 들었다. 시장에서는 국내용 과금 모델 탈피와 글로벌 시장에서의 실질적인 성과가 가시화해야 근본적인 멀티플 반등이 가능할 것으로 분석하고 있다.
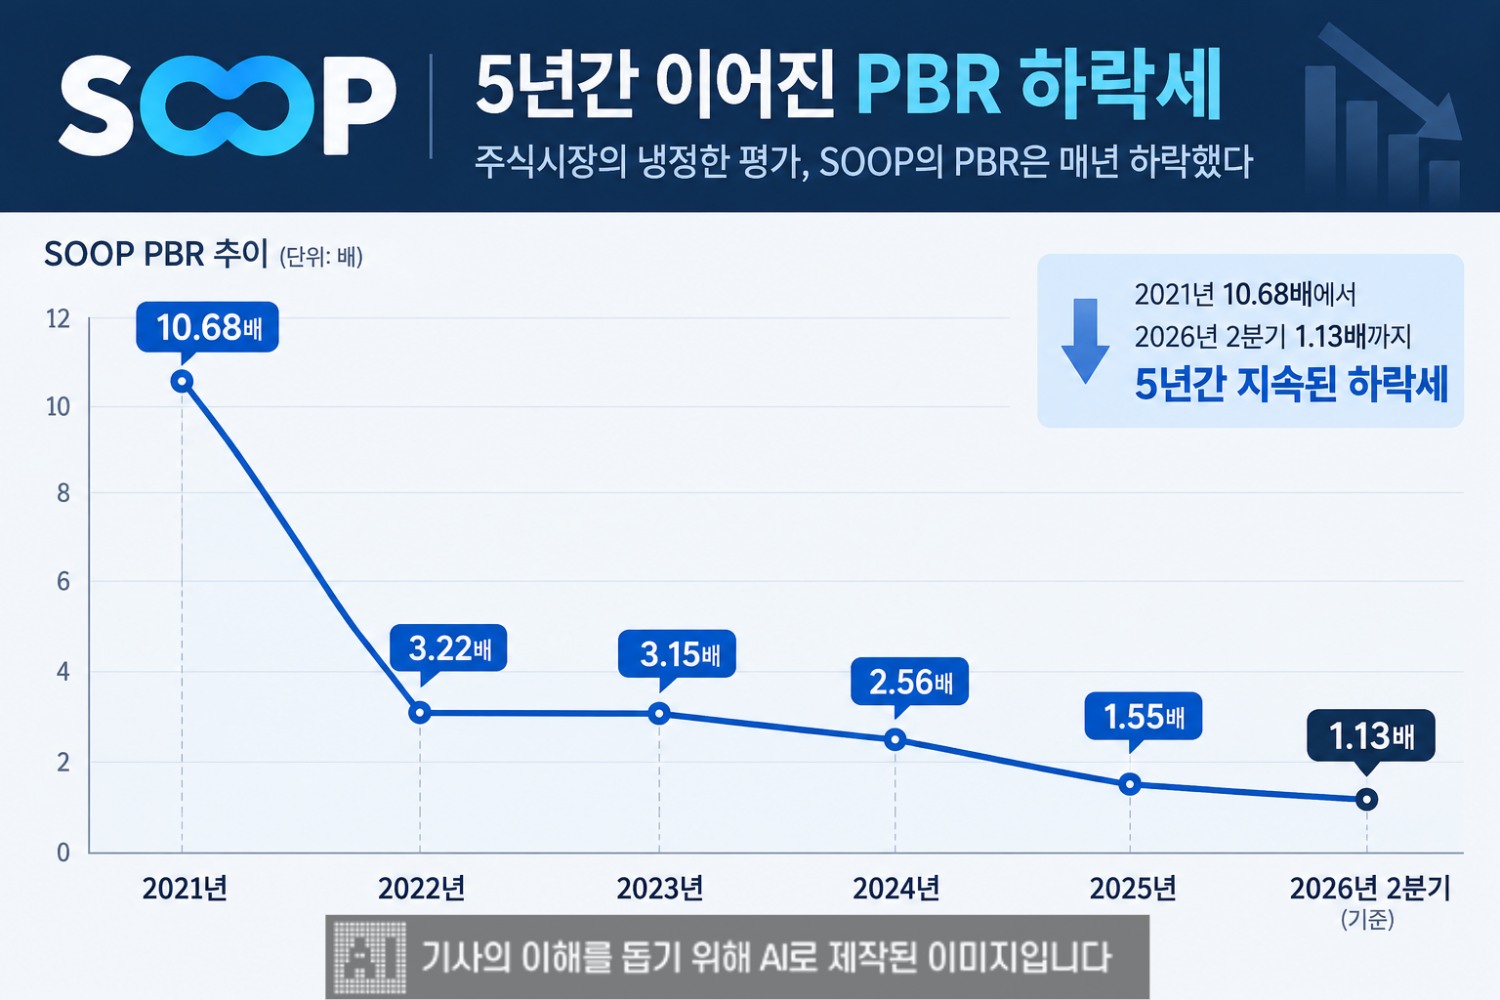
SOOP, 실적과 거꾸로 가는 PBR
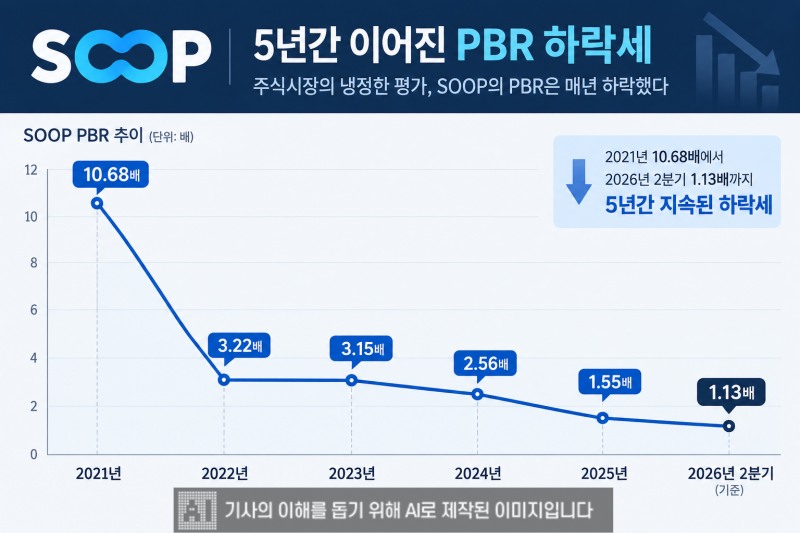
16일 한국거래소 등에 따르면 2021년 10.68배에 달했던 SOOP의 PBR은 2022년 3.22배, 2023년 3.15배로 주저앉더니 2024년 2.56배, 2025년 1.55배로 매년 하락세를 이어갔다. 급기야 2026년 2분기 기준 1.13배까지 낮아졌으며, 2026년 연간 추정 PBR이 0.75배 수준까지 하락할 것으로 전망돼고 있다.PBR는 기업 주가가 자산 대비 어느 정도 수준인지를 나타내는 지표다. PBR이 1보다 낮으면 주가가 장부상 가치보다 낮게 평가되고 있다는 의미다. 해당 주식은 현재 저평가 상황이지만, 반대로 투자자들에게 매력적 투자 대상이 될 수 있다.
SOOP의 PBR 하락이 기이한 점은 기업의 실적 흐름과 주가 및 멀티플 간의 괴리 때문이다.
SOOP은 코로나19 팬데믹 시기 라이브 커머스 시장의 개화와 결제 유저(PU) 급증에 힘입어 성장을 이뤘다. 팬데믹 종료 이후에도 2021년 2627억 원이었던 매출액은 2022년 3043억 원, 2023년 3476억 원, 2024년 4132억 원, 2025년 4696억 원으로 매년 우상향 곡선을 그렸다. 영업이익 역시 같은 기간 942억 원에서 1219억 원으로 꾸준히 늘었다.
그러나 주가는 2021년 최고점인 24만9000원을 기록한 이후 상승 동력을 완전히 잃고 현재는 3~4만 원 선 박스권에 갖혀있다. 매출과 영업이익, 순자산이 지속 늘어나는 상황에도 주가가 힘을 받지 못하면서 PBR 하락이 장기화하는 역설적인 상황이 이어지고 있다.
수익구조‧브랜드 이미지 등 발목
업계에서는 SOOP의 연이은 호실적에도 저평가에 빠진 원인을 근본적인 수익 구조, 플랫폼 리스크 그리고 경쟁 환경 심화 등으로 분석한다.먼저 주요 수익원인 '별풍선'에 의존하는 수익 구조는 확장성이 제한된 수익모델이라는 지적이다. SOOP 매출은 기증 후원금 개념인 별풍선 중심의 플랫폼 매출에 75% 이상 의존하고 있다. 이러한 별풍선 매출은 소수의 고과금 유저(ARPPU)에 대한 의존도가 극도로 높은 구조다. SOOP은 별풍선 중심 수익구조 탈피를 위해 디지털 광고 및 콘텐츠 제작 매출 비중을 늘리기 위해 다각도로 노력 중이다.
소속 스트리머들의 지속된 도덕적 해이와 선정적 플랫폼이라는 부정적 이미지도 기업가치 하락의 주요인이다. SOOP은 엔데믹 전환 이후 소속 스트리머들의 사생활 문제, 코인 게이트 등 각종 금융 논란이 지속적으로 불거지며 기업 이미지와 브랜드 가치가 크게 훼손됐다.
특히 후발주자로 등장한 네이버 ‘치지직’은 초기부터 여자 스트리머 중심 콘텐츠가 아닌 게임과 스포츠 중심 ‘클린 이미지’를 전면에 내세웠다. SOOP의 부정적 이미지에 지친 이용자들의 이탈을 흡수하기 위한 전략이었다.
여기에 국내 스트리밍 시장 자체가 성숙기에 접어들면서, 안정적인 영업현금흐름(FCF)이 유의미한 미래 성장 동력이나 신사업으로 재투자되지 못해 자본 효율성이 떨어진다는 비판이 뒤따랐다.
자본 효율성이 떨어지고 있는 점은 후발주자 치지직과 경쟁에서도 밀릴 수밖에 없다. 치지직은 네이버라는 거대 자본을 등에 업고 성장했다. 특히 치지직은 글로벌 스트리밍 플랫폼 트위치의 한국 시장 철수 이후 국내 스트리밍 판도가 개편되는 과정에서 네이버 플랫폼 파워와 생태계 연동을 무기로 대대적인 세 몰이에 나섰다.
치지직은 대형 게임 스트리머들을 공격적으로 흡수하며 월간 활성이용자수(MAU) 및 총 시청시간 점유율을 끌어올렸다. 여기에 주요 스포츠 이벤트 중계권까지 확보하며 대중적 스트리밍 플랫폼으로 자리 잡았다.
업계 한 관계자는 “네이버 치지직의 등장으로 독과점적 지위를 누리던 SOOP은 트래픽과 신규 유저 유입 주도권을 일정 부분 내주며 주가 멀티플의 핵심인 '유저 확장성'에 치명상을 입었다”고 진단했다.
리브랜딩, 주주환원 등 밸류업 총력
이러한 위기의식 속에서 SOOP은 지난해 회사명을 아프리카TV에서 SOOP으로 교체하는 등 리브랜딩을 선언했다. 오랜 기간 따라다닌 자극적·음지의 브랜드 이미지를 벗어던지고 글로벌 라이브 미디어 플랫폼으로 도약하겠다는 의지의 표명이었다.특히 SOOP은 단순한 이름 바꾸기를 넘어 '인터넷 방송' 이미지에서 벗어나 '대중적 스포츠 미디어 플랫폼'으로 체질을 개선하기 위해 사업적 변화를 시도하고 있다.
대표적인 사례가 최근 추진된 여자프로배구단 인수다. SOOP은 페퍼저축은행 AI페퍼스 배구단을 인수하며 국내 프로스포츠 구단주로 공식 등판했다. 연간 수십억 원 이상의 운영비가 소요되는 프로스포츠 구단 운영은 당장의 단기 수익성 면에서는 불리할 수 있다.
SOOP은 프로배구단 인수를 통해 충성도 높은 여성 및 대중 팬덤을 플랫폼으로 흡수하고, 선수단 비하인드, 훈련 영상, 라이브 팬미팅 등 연중 독점 스포츠 콘텐츠를 생산하는 전초기지로 활용하겠다는 구상이다.
배구단 운영뿐만 아니라 당구(PBA 등) 및 3쿠션 월드컵 등 마니아와 중장년층을 아우르는 종목의 독점 생중계권을 대거 확보했다. 기존 중심 이용층인 1020세대를 넘어 신규 이용자층을 확보하기 위한 행보다.
나아가 글로벌 시장과 연계된 e스포츠 종목 및 주요 게임사들과의 협업 생태계를 대폭 강화하며 e스포츠 및 스포츠 미디어 IP 보유량을 크게 늘렸다. 이를 기반으로 선수단 비하인드, 라이브 팬미팅 등 연중 독점 숏폼·라이브 콘텐츠를 제작해 대중적 미디어 기업으로 재평가받겠다는 의지다.
내수를 벗어난 글로벌 영역 확장도 집중하고 있다. 태국, 베트남 등 동남아시아 시장을 타깃으로 한 글로벌 SOOP 플랫폼을 출시하고 e스포츠 및 스포츠 콘텐츠를 앞세워 월간 활성 유니크 유저(MUV) 확보에 박차를 가하고 있다. 대중 스포츠와 글로벌 e스포츠를 양 날개 삼아 체질 개선을 이루겠다는 전략이다.
SOOP은 사업적 변신과 더불어 저PBR 잔혹사를 끊어내기 위한 주주환원책도 병행되고 있다. SOOP은 이달 보유 중인 자기주식 30만6375주(장부가 기준 약 189억 원, 전체 발행주식의 약 2.7%)를 전격 소각하기로 결정했다.
이와 함께 주요 경영진의 지속적인 장내 자사주 매입, 향후 3년간 연결 당기순이익의 25% 이상을 현금 배당하는 주주환원 정책을 발표하며 밸류업 프로그램에 총력을 기울이고 있다.
자사주 소각과 배당 확대는 단기적으로 주가 하한선을 지지하고 주주 신뢰를 회복하는 데 기여하고 있다. 프로배구단 인수 등 스포츠 사업으로의 영역 확장 역시 브랜드 이미지 개선 및 신규 유저 유입이라는 측면에서 긍정적인 평가를 받고 있다.
무론 치지직과의 경쟁 구도, 독과점 해체로 낮아진 멀티플을 근본적으로 반등시키기에는 여전히 과제가 남겨져 있다. 시장이 원하는 핵심은 주주환원이나 스포츠 구단 운영을 넘어 '해외에서의 실질적인 탑라인 성과'다. 결국 SOOP 밸류에이션 정상화를 결정짓는 최종 분수령은 글로벌 시장에서의 실적 지표인 셈이다.
증권가 관계자는 “SOOP은 최근 대규모 자사주 소각과 프로배구단 인수라는 강력한 밸류업 의지를 드러내고 있다”며 “다만, 동남아 및 글로벌 시장에서 MUV 성장세가 입증되고, 해외 매출 비중이 의미 있는 수준으로 확대해야 시장에서 '국내 전용 고과금 별풍선 앱'이 아닌 '글로벌 미디어 스포츠 플랫폼'으로 재평가할 것”이라고 진단했다.
김재훈 한국금융신문 기자 rlqm93@fntimes.com




















