





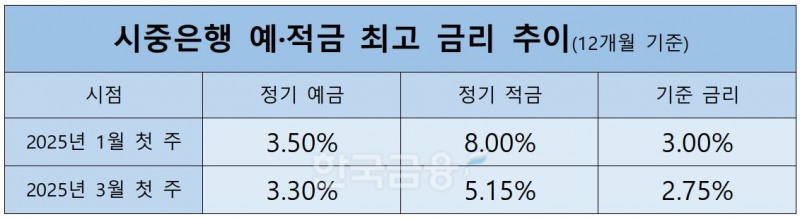

6일 금융감독원의 금융상품통합비교공시 ‘금융상품한눈에’에 따르면, 현재 은행권에서 판매 중인 12개월 만기 정기적금 중 우대금리를 포함해 가장 높은 금리를 제공하는 상품은 제주은행의 ‘jbank 저금통적금’으로 금리는 연 5.15%다.
올해 첫 주 동일 조건에서 가장 높은 금리를 기록했던 상품은 KB국민은행의 ‘KB차차차적금’과 부산은행의 ‘BNK아기천사적금’으로 최대 8.00%의 금리를 제공했었다. 불과 2개월 만에 적금 최고 금리가 2.85%포인트 떨어졌다.
정기예금 금리 역시 비슷한 흐름을 보인다. 올해 초 12개월 만기 정기예금 가운데 최고 금리는 연 3.50%였지만, 이번 주 동일 조건에서의 최고 금리는 연 3.30%로 0.20%포인트 하락했다.
기준금리 인하 후 예금금리 빠르게 하락
은행연합회 소비자포털에 따르면, 현재 국내 주요 은행 19곳에서 판매 중인 12개월 만기 정기예금 상품 38개의 기본금리는 평균 2.64%, 최고금리는 2.96%다. 이는 전월 평균 금리 2.98%보다 낮아진 수준으로, 우대금리를 적용하더라도 전월 평균 금리를 밑돈다.이처럼 수신금리가 빠르게 하락한 데에는 한국은행의 기준금리 인하 영향이 컸다. 실제로 한국은행은 지난달 기준금리를 0.25%포인트 인하했는데, 이후 은행권의 예금금리가 일제히 하락세를 보였다.
일반적으로 예금금리는 시장금리, 자금조달 상황 등을 종합적으로 고려해 결정되며, 시장금리는 기준금리를 따라가는 경향이 있다. 기준금리가 내려가면 시장금리, 나아가 예금 등 수신금리도 자연스레 하락하는 구조다.
예대금리차 벌어지며 은행 이자이익↑
문제는 예금금리가 크게 하락하는 동안 대출금리는 상대적으로 완만하게 내려가면서 예대금리차가 큰 폭으로 확대됐다는 점이다.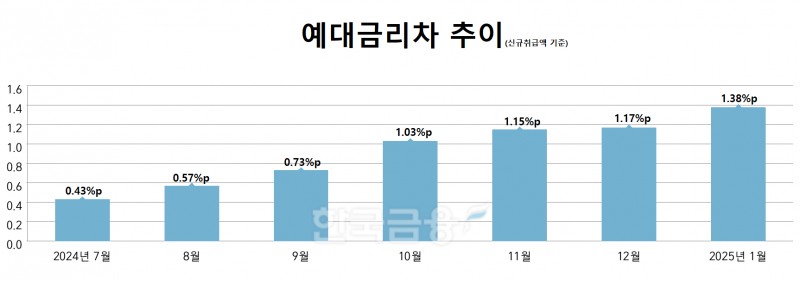

관련기사
올해 1월 5대 은행(KB국민·신한·하나·우리·NH농협)의 신규취급액 기준 가계 예대금리차(정책서민금융 제외)는 평균 1.38%포인트로, 전달 1.17%포인트 대비 0.21%포인트 확대됐다.
5대 은행의 예대금리차는 지난해 △7월 0.43%포인트 △8월 0.57%포인트 △9월 0.73%포인트로 점진적으로 상승한 데 이어, 10월에는 1.03%포인트로 1%대를 돌파했다. 이후 △11월 1.15%포인트 △12월 1.17%포인트로 상승세가 이어졌으며, 올해 1월까지 6개월 연속 확대 흐름을 이어가고 있다.
통상 금리 하락기에는 대출금리가 예금금리보다 빠르게 떨어지면서 예대금리차가 축소되는 것이 일반적이다. 그러나 최근의 상황은 정반대다. 지난해부터 이어진 한국은행의 기준금리 인하에도 불구하고 예대금리차가 확대되는 데는 금융당국의 대출 규제가 핵심 요인으로 꼽힌다.
금융권 관계자는 “금융당국이 지난해 가계대출 증가세를 억제하기 위해 은행권에 가산금리 유지 및 인상 기조를 주문했다”며 “이 과정에서 은행들이 시장금리 하락에도 불구하고 대출금리의 가산금리를 의도적으로 유지하거나 높이는 흐름이 나타났고, 이로 인해 예대금리차가 왜곡된 것”이라고 설명했다.
이처럼 금리 하락기에도 예대금리차가 벌어지면서, 기준금리 인하 효과는 일반 소비자보다는 금융사에 집중되는 양상이다. 예대금리차는 은행이 대출을 통해 거둬들이는 금리와 예금에 지급하는 금리 간 차이로, 은행 수익의 핵심 원천이다. 예대금리차가 커질수록 은행의 이자 마진이 커지는 구조다.
이 같은 흐름 속에서 지난해 5대 은행은 이자이익만으로 41조원 이상을 벌어들이며 사상 최대 실적을 달성했다. 5대 금융지주 전체 이자이익도 50조원을 넘었다.
시중은행, 소비자 불만에 뒤늦게 대출 금리 인하
예대금리차 확대에 따른 금융소비자들의 불만이 커지자, 일부 시중은행들은 대출금리 인하에 나서며 여론 달래기에 나섰다.우리은행은 지난달 28일 주택담보대출 5년 변동금리(주기형) 상품의 가산금리를 0.25%포인트 인하했다. 이어 3월 6일부터는 개인신용대출 대표 상품인 ‘우리WON갈아타기 직장인대출’ 금리도 0.20%포인트 내렸다.
농협은행도 같은 날부터 비대면 주택담보대출을 0.2~0.3%포인트 인하했다. 주담대 중 주기형 상품의 신규·대환대출 금리를 0.2%포인트, 변동형 상품의 신규·대환대출 금리는 0.3%포인트 내린다. 비대면 개인신용대출은 0.3~0.4%포인트 내렸다.
하나은행은 오는 10일부터 대면 주택담보대출(혼합형) 상품의 가산금리를 0.15%포인트 인하할 예정이다. 신한은행도 올해 1월 가계대출 가산금리를 0.05~0.30%포인트 내린 데 이어, 추가로 최대 0.2%포인트 인하하는 방안을 검토 중이다.
은행권 관계자는 “기준금리 인하 효과를 선제적으로 반영해 금융비용 절감을 지원하는 차원에서 금리를 조정하는 것”이라고 설명했다.
홍지인 한국금융신문 기자 helena@fntimes.com





















