





 조병규기사 모아보기 전 우리은행 기업그룹 집행부행장과 전상욱 전 우리금융지주 미래성장총괄 사장이 각각 선임됐다.
조병규 대표는 우리은행 내 대표 기업금융 전문가이며, 전상욱 대표는 한국은행 출신의 리스크 관리 전문가다. 조병규·전상욱 대표가 우리금융그룹 자회사 대표로 선임된 이유를 잘 생각해 보면 이들이 가진 역량과 회사가 나아가야 할 방향성이 일맥상통한다.
은행 베테랑 영입해 스타트업 투자
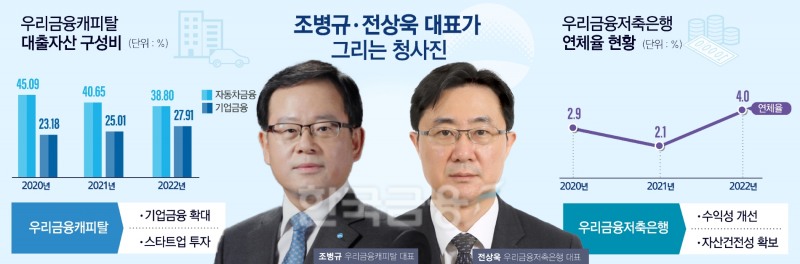
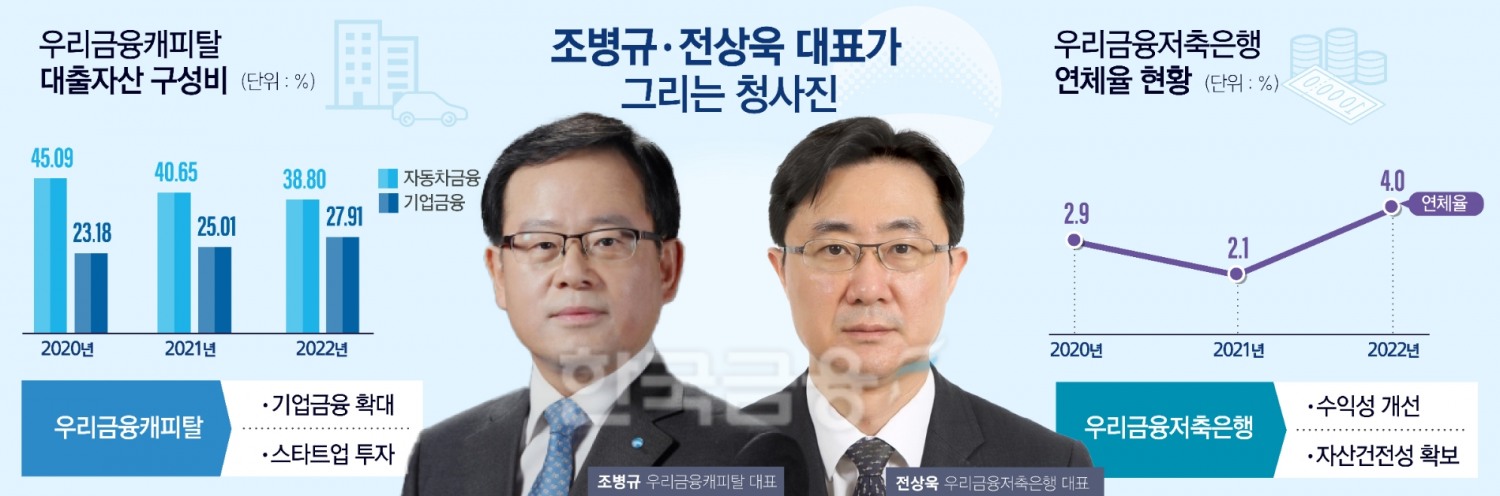
조병규 대표는 올해 기업금융을 확대하고 스타트업 투자에 집중한다는 계획이다. 기업금융과 자동차금융 구성 비율을 맞추고 우리금융그룹 내에서 벤처캐피탈(VC)로서의 역할을 하겠다는 의미다.우리금융캐피탈은 그간 대출자산 중 자동차금융 비중을 줄이며 포트폴리오를 다변화해 왔다. 2017년 60%에 육박하던 자동차금융은 ▲2018년 50.71% ▲2019년 49.38% ▲2020년 45.09% ▲2021년 40.65%로 지속 하락했다. 지난해 38.8%를 기록하며 30%대에 첫 진입했으며 올해 1분기에는 37.92%까지 줄었다.
반대로 기업금융 비중은 확대해 왔다. 2017년 10%에도 못 미치던 비율은 2018년 11.83%, 2019년 16.01%를 기록하다 2020년 23.18%를 기록하며 20%를 넘어섰다. 2021년 25.01%, 지난해 27.91%를 기록했으며 올 1분기에는 27.18%를 차지했다.
우리금융캐피탈은 올해 역시 기업금융 포트폴리오를 더욱 확대해 자동차금융과 기업금융, 개인금융 비율을 4:4:2로 가져갈 방침이다.
개인금융 비중은 2018년 30%를 넘어섰다가 최근 2년간 20% 수준을 유지하고 있다. 세부적으로 살펴보면 ▲2017년 18.28% ▲2018년 34.94% ▲2019년 20.44% ▲2020년 18.08% ▲2021년 20.92% ▲2022년 20.34% ▲2023년 1분기 20.59%를 기록했다.
우리금융캐피탈은 다음 달부터 스타트업 투자도 진행한다. 이를 위해 신성장금융본부를 신설하고 우리은행 퇴직자 중 기업금융 담당자들을 영입했다.
은행에서 실무를 담당했던 베테랑 전문 인력들이 우리금융캐피탈 내부 젊은 직원들에게 기업금융 노하우를 전수하는 방식이다. 3개월간 조직을 정비한 후 오는 9월부터 본격적인 투자를 진행하겠다는 계획이다.
앞서 임종룡닫기
 임종룡기사 모아보기 우리금융그룹 회장이 우리금융캐피탈·우리금융저축은행·우리자산신탁 등이 입주해 있는 강남타워를 찾아 우리금융캐피탈 임직원들에게 “기업금융에 집중해 달라”고 직접 전달한 만큼, 조병규 대표의 올 한 해 최대 승부처는 기업금융 확대일 것으로 예상된다.
수익·건전성 확보, 리스크 관리가 관건
전상욱 우리금융저축은행 대표가 당면한 과제는 수익성 개선과 자산건전성 확보다. 우리금융저축은행이 금융지주계열 저축은행 가운데 유일하게 충청지역에 기반을 둔 만큼, 나머지 회사들과의 경쟁에서 영업 규모를 확대하기 더욱 어려운 상황이다.한국신용평가가 지난 12일 발표한 리서치에 따르면 우리금융저축은행의 대출자산은 기업대출 42%, 개인대출 46%로 구성돼 있다. 담보 및 보증 대출이 총여신의 약 63.7%를 차지했으며 개인대출의 60%가 정책자금대출로 구성돼 있다.
특히 정책성대출 등의 영향으로 평균 수익성이 낮은 가운데 올해 1분기 95억원의 당기순손실을 기록했다. 1개월 이상 연체율은 2021년 말 2.1%에서 2023년 3월 5.6%로, 같은 기간 고정이하여신비율은 2.3%에서 4.9%로 증가했다.
곽수연 한국신용평가 선임 애널리스트는 “가계대출 차주의 상당수가 다중채무자로 채무상환능력이 낮은 차주 비중이 높고, 가계채무부담이 확대되고 있어 가계대출 연체율이 추가 상승할 것으로 예상된다”고 설명했다.
그러면서 “올해 조달비용 상승 부담이 본격화될 것으로 예상되며 차주의 낮은 신용도와 높은 다중채무자 비중을 감안할 때 채무상환능력 저하로 대손상각비 부담이 확대될 것”이라고 전망했다.
신혜주 기자 hjs0509@fntimes.com





















