






기준금리가 치솟은 가운데 은행권에서는 자금을 유치하기 위해 경쟁적으로 수신금리를 올리고 있다. 연 10%를 넘는 고금리 예적금들도 속속 등장했다. 그러나 이 상품들은 까다로운 조건이 걸려있을 가능성이 크다. 세세히 살펴보지 않으면 생각한 수준의 이자를 받기 힘들 수 있다.
고금리 적금, 어디 은행에 있나
금융감독원 금융상품통합비교공시에 따르면 지난 1일 기준 은행과 저축은행 12개월 만기 적금 중 웰컴저축은행의 ‘웰뱅 워킹 적금’은 가장 높은 최고 우대금리 연 10%를 제공한다.이 상품은 연간 걸음 수를 얼마나 달성했는지에 따라 우대금리를 적용한다. 이 상품은 100만보 당 금리가 쌓이게 구성돼 있다. ▲100만보 1% 포인트 ▲200만보 3%포인트 ▲300만보 4% 포인트 ▲400만보 6%p ▲500만보 8% 포인트 등 우대금리가 지급된다. 기본 금리는 연 1%다. 여기에 6회 이상 당행 입출금 통장을 통한 자동이체 납입하는 조건으로 1%포인트 추가 금리까지 더하면 총 연 10%의 이자를 받을 수 있다.
단, 걸음 수를 체크하기 위해서는 웰컴저축은행 모바일 애플리케이션(앱)에서 제공하는 걸음 수 산정 시스템인 웰뱅 워킹 서비스 가입이 필요하다. 해당 서비스는 본인 명의 휴대폰일 경우에만 이용할 수 있다.
적금 가입 기간 내 워킹 서비스 미가입 또는 서비스에서 탈회하면 실적 집계가 불가능하기 때문에 우대이율 적용이 어렵다. 또, 적금 가입 이전 및 만기일 당일 달성한 걸음 수는 실적에서 제외된다.
다음으로 금리가 높은 상품은 NH저축은행의 ‘NH 픽(FIC) 올바른지구 정기적금’으로, 최고 연 7.5%를 제공한다. 이 상품은 기본금리 연 5%에 우대금리 2.5%포인트를 준다.
우대조건은 ▲픽 뱅크 체크카드 발급 및 적금 신규 일로부터 3개월 내 10만원 이상 결제 이용 시 2%포인트 ▲마케팅 상품 서비스 안내 동의 시 0.2%포인트 ▲친환경 실천 서약서 작성 시 0.3%포인트 등이다.
이어 전북은행 ‘JB 카드 재테크 적금(정기적립식)’은 최고 연 7% 금리를 제공한다. 1금융권에서 가장 높은 이자율이기도 하다. 기본금리 연 2.5%에 ▲마케팅 동의 0.2%포인트 ▲JB 카드 신규 가입 0.3%포인트 ▲JB 카드 실적 충족 4%포인트 등 최대 4.5%포인트의 우대금리를 더할 수 있다.
조건 없이 고금리 주는 예적금은
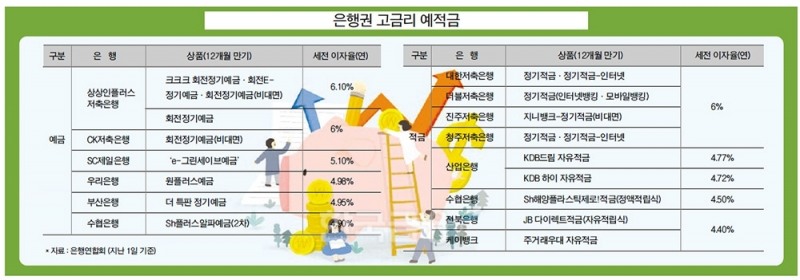
우대조건 없이 기본금리 자체가 높은 예적금 상품도 있다. 상상인플러스저축은행의 ‘크크크 회전정기예금’과 ‘회전E-정기예금’, ‘회전정기예금(비대면)’은 우대조건 없이 연 6.1% 이자(12개월 만기)를 준다.스마트폰이나 인터넷으로 가입할 수 있다. 이어 우대조건 없는 연 6% 정기예금은 상상인플러스저축은행 ‘회전정기예금’과 CK저축은행 ‘회전정기예금(비대면)’ 등이다.
시중은행에서는 SC제일은행의 예금이 세전 이자율 기준 가장 높다. ‘e-그린세이브예금’은 고객이 SC제일마이백통장에서 출금해 이 예금에 가입하는 경우, 우대금리 0.1%포인트를 적용하지만 기본금리가 연 5%를 넘는다.
우리은행 ‘원(WON)플러스예금’은 금리가 연 4.98%로 나타났다. 우대조건은 없다. 연 4.9% 이자인 광주은행 ‘행운박스예금’도 마찬가지다.
부산은행 ‘더(The) 특판 정기예금’과 수협은행 ‘Sh플러스알파예금(2차)’는 우대조건이 있지만 기본금리가 각각 연 4.95%, 4.9%다.
저축은행권에서는 적금 연 6% 금리 시대가 열렸다. 12개월 기준 대한저축은행 ‘정기적금’과 ‘정기적금-인터넷’, 더블저축은행 ‘정기적금(인터넷뱅킹·모바일뱅킹)’, 진주저축은행 ‘지니뱅크-정기적금(비대면)’, 청주저축은행 ‘정기적금’은 우대조건 없이 연 6% 이자를 준다. 시중은행 중에서는 산업은행 ‘KDB드림(dream) 자유적금’이 세전 이자율 연 4.77%로 1위다. 이어 같은 은행의 ‘KDB 하이(Hi) 자유적금’이 연 4.72% 금리로 2위를 차지했다.
수협은행 ‘Sh해양플라스틱제로(Zero)!적금(정액적립식)’은 최고 우대금리가 연 5%이지만, 기본금리도 연 4.5%로 높은 편이다. 이어 전북은행 ‘JB 다이렉트적금(자유적립식)’과 케이뱅크 ‘주거래우대 자유적금’이 세전 이자율 연 4.4%를 기록했다.
우대금리 상품 가입 주의하세요

현재 금감원은 금융기관이 판매 중인 예적금 상품의 금리 수준과 거래 조건 등을 비교 공시하고 있다. 금감원 금융소비자정보포털 ‘파인’의 ‘금융상품 한눈에’에서 예적금 상품을 쉽게 확인할 수 있다.
단, 금융상품 한눈에의 금융상품 정보는 매월 정기 공시하고 있으나 금리 등의 조건이 수시로 변경될 수 있다. 거래 전 해당 금융회사에 문의 후 예적금 가입 여부를 결정할 필요가 있다.
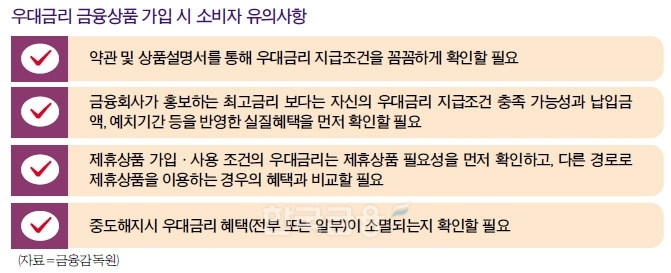
앞서 금감원은 금융회사의 우대금리 금융상품 가입 전 주의깊게 살펴야 할 사항 네 가지를 꼽은 바 있다.
우선 금감원은 금융상품 가입 시 약관 및 상품설명서를 통해 우대금리 지급 조건을 꼼꼼하게 확인하라고 강조했다. 우대금리 지급 조건을 이해하기 어렵다면 창구 직원 또는 콜센터 등을 통해 적극적으로 설명을 요청해야 한다고 조언했다.
또한 금융회사가 홍보하는 최고금리보다는 본인의 우대금리 지급조건 충족 가능성과 납입금액, 예치기간 등이 반영된 실질적인 혜택을 먼저 확인해야 한다.
특히 적금상품은 높은 금리를 지급한다고 하더라도 납입 기간 등을 고려할 때 실제 지급받는 혜택은 이에 미치지 못할 수 있으므로 사전 유의해야 한다.
제휴상품 가입·사용 조건의 우대금리는 제휴상품의 필요성을 먼저 확인해야 한다.
만약 다른 경로로 제휴상품을 이용하는 경우라면 혜택과 비교해야 한다. 제휴상품은 가입한도, 가입기간(만기) 등에 제약이 있어 소비자에게 돌아가는 실질적인 혜택이 미미한 경우가 있기 때문이다.
더불어 제휴사가 우대금리를 실질적으로 부담하는 경우가 많으므로 제휴상품을 별도를 구매할 시 혜택과 비교할 필요가 있다.
중도 해지하는 경우, 일반적으로는 우대금리 혜택이 소멸되고 패널티 금리가 적용되므로 만기까지 유지 가능한 금액을 설정하고 있는지 사전에 확인해야 한다. 특판 상품에 과도한 금액을 예치하여 중도 해지하면 우대금리가 적용되지 않을뿐더러 오히려 중도해지 이율이 적용된다.
만약 병원비, 생활자금 등 중도 인출이 발생할 가능성이 있다면 별도로 예비자금을 예치할 필요가 있다.
금감원은 “금리 인상기에는 만기가 짧은 예적금에 가입하는 것이 시장 변화에 민첩하게 대응할 수 있다”며 “미래 자금운용계획이 불확실한 경우 회전식 정기예금 등도 고려할 필요가 있다”고 밝혔다.
김관주 기자 gjoo@fntimes.com





















