






22일 금융권에 따르면 최근 금융위원회와 신용보증기금, 금융사들은 ‘자영업자·소상공인 대환 프로그램’을 통해 대출을 갈아탈 때 발생하는 중도상환수수료를 기존 금융사가 부담하기로 합의했다. 이번주 중 관련 업무협약을 체결할 예정이다.
해당 프로그램은 코로나19로 피해를 본 자영업자·소상공인의 대출 상환 부담을 덜기 위해 연 7% 이상의 고금리 대출을 연 6.5% 이하 대출로 갈아탈 수 있도록 지원한다. 지난 7월 14일 대통령 주재 제2차 비상경제민생회의에서 발표한 자영업자·소상공인 금융지원 방안의 후속 조치다.
금융위는 이 프로그램을 통해 대환할 때 발생하는 중도상환수수료를 기존 금융사에서 부담하는 방안을 제안했으나 당초 2금융권에서는 난색을 표한 것으로 전해졌다. 시중은행보다 대출금리가 높은 2금융권에서 1금융권으로 고객이 빠져나갈 것이란 우려에서다. 중도상환수수료는 만기 전에 대출금을 갚으려는 사람에게 부과되는 일종의 해약금이다. 통상 대출금의 1% 안팎이다.
하지만 2금융권에서도 자영업자·소상공인 지원 취지에서 중도상환수수료 부담을 수용한 것으로 보인다. 금융권 관계자는 “1금융권 내 대환과 2금융권에서 1금융권으로 대환하는 것 모두 기존 금융사가 중도상환수수료를 부담해 차주가 내는 것은 없도록 하기로 합의됐다”며 “이번 대환 대출이 고금리이고 보증서를 담보로 하기 때문에 1금융권은 별다른 타격이 없지만, 1금융권으로 고객이 이탈할 수 있는 2금융권은 불리한 상황”이라고 말했다.
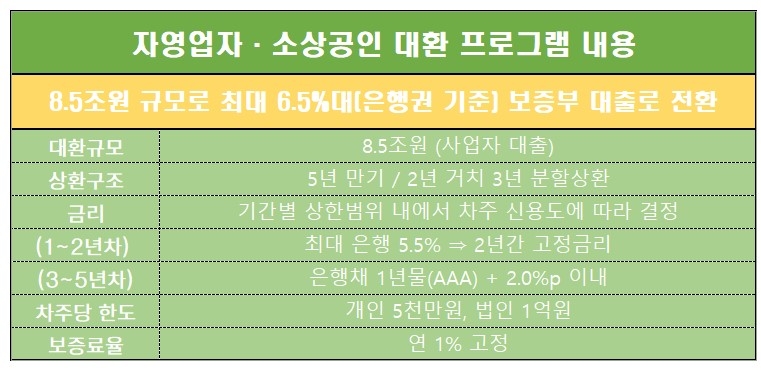
프로그램 신청은 오는 30일부터 시작될 예정이다. 연말까지 8조5000억원 규모로 최대 6.5%대 신용보증기금 보증부 대출로 전환해준다. 보증 비율은 자행 대환과 타행 대환 모두 90%다. 대출이 1억원일 경우 9000억원을 보증해주겠다는 뜻으로, 차주가 빚을 갚지 못할 경우 금융사의 위험 부담이 적어진다.
지원 대상은 코로나19로 피해를 입은 정상 차주면서 개인사업자 또는 법인 소상공인·소기업이다. 손실보전금 등 재난지원금(방역지원금 포함), 손실보상금을 받았거나 지난달 말 현재 금융권에서 만기연장·상환유예를 받은 사실이 있으면 코로나19 피해 사실이 인정된다. 현재 정상적인 경영활동을 영위하고 있어 저금리 대환자금을 상환할 수 있는 경우 신청할 수 있다. 휴‧폐업, 국세·지방세 체납, 금융기관 연체 등 상환능력이 부족한 차주의 경우 새출발기금을 통해 지원한다.
대환 대상 대출은 금융권(은행·저축은행·여전사·상호금융·보험사)으로부터 받은 설비·운전자금 등 사업자 대출로, 대환 신청 시점 기준 금리가 연 7% 이상이어야 한다. 코로나19 피해 업체를 지원하는 취지를 고려해 올해 5월 말까지 취급된 대출이어야 지원이 대환 신청이 가능하다. 주거 또는 임대목적 부동산 대출, 개인용도 자동차 구입, 스탁론, 마이너스 통장 등은 사업자 대출로 보기 어렵거나 대환 처리가 적절하지 않은 대출은 대상에서 제외된다. 다만 화물차, 중장비 등 상용차 관련 대출은 사업목적 성격이 큰 만큼 개인대출(할부 포함)이라 하더라도 대환 대상에 포함된다.
관련기사
대환 한도는 개인사업자는 5000만원, 법인 소기업은 1억원이다. 한도 내에서 1개 인상의 고금리 대출을 대환할 수 있다. 상환기간은 총 5년으로 2년 거치 후 3년간 분할 상환이 가능하다.
대환 프로그램을 이용하는 자영업자·소상공인이 부담하는 금리와 보증료는 은행권 기준으로 최대 6.5%로 실제 적용받는 금액은 차주 신용도에 따라 차등적으로 결정된다. 금리는 은행권 기준으로 최초 2년간 최대 5.5%로 고정금리를 적용하며 3~5년차는 협약금리(은행채 AAA 1년물+2.0%포인트)를 금리 상한선으로 적용한다. 보증료는 연 1%(고정)이다.
지원 대상자는 이달 말부터 은행과 일부 비은행권을 통해 신청하면 된다. 원칙적으로 금융기관 앱과 홈페이지 등을 통한 비대면 접수를 진행한다. 다만 법인 소기업, 대표자가 2인 이상인 경우, 스마트폰 등 비대면에 친숙하지 않은 고령자 등 비대면 신청이 어려운 경우를 위해 은행 일부 비은행권에서 대면 접수도 병행한다.
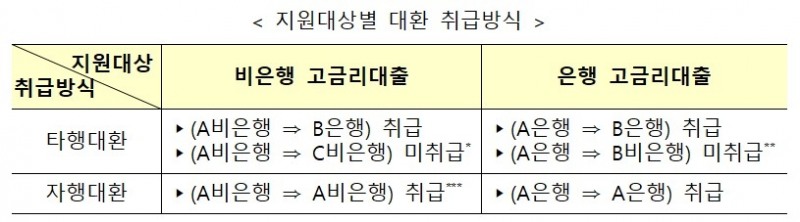
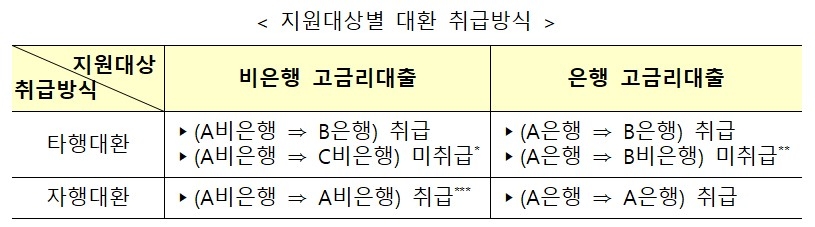
은행 간 대환과 기존 대출기관(은행·비은행) 자체 대환 모두 가능하다. 은행에서는 과거 비은행에서 받은 고금리 대출과 해당 은행(자체 고객), 타 은행에서 받은 고금리 대출까지 대환을 신청할 수 있다. 비은행에서는 해당 비은행에서 받은 고금리 대출 대환만 신청 가능하다.
예컨대 A 비은행 고금리 대출을 B 은행으로 대환하거나 A 비은행으로 갈아타는 것은 가능하지만, A 비은행에서 C 비은행으로는 대환할 수 없다. D 은행 고금리 대출의 경우 E 은행으로 대환하거나 D 은행으로 대환은 가능하지만 D 은행에서 F 비은행으로 갈아탈 순 없다.
시중은행에서는 국민·기업·신한·우리·하나·농협·수협·SC제일·부산·경남·대구·광주·전북·제주은행 등 은행 14곳의 참여가 확정됐다. 케이·토스뱅크 등 인터넷전문은행 2곳도 참여한다.
정부는 5월 추가경정예산을 통해 마련된 신용보증기금 출연금 6800억원을 재원으로 대환 프로그램을 운영한다. 금융위는 금리 7% 이상 대출 약 22조원 규모, 49만건 중 40%가량인 약 20만명의 차주가 수혜를 볼 것으로 보고 있다.
금융위는 접수과정에서 혼잡 방지를 위해 시행 초기에는 비대면·대면 모두 사업자번호 끝자리를 기준으로 신청 시점을 5부제로 분산할 계획이다. 프로그램 지원자격 여부, 대환 대상 대출 현황 등은 온라인 대환 프로그램 플랫폼(신보)과 오프라인 창구 등을 통해 확인할 수 있도록 한다.
한아란 기자 aran@fntimes.com




















