• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

기준금리 인상 확실시…주담대 6%·신용대출 5% 진입하나

한아란 기자

aran@fntimes.com

기사입력 : 2021-11-24 15:30

금통위 25일 기준금리 1%로 인상 유력
제로금리 시대 20개월 만에 막 내릴 듯
1인당 연이자 부담 작년말 대비 30만원↑

기준금리 인상 확실시…주담대 6%·신용대출 5% 진입하나
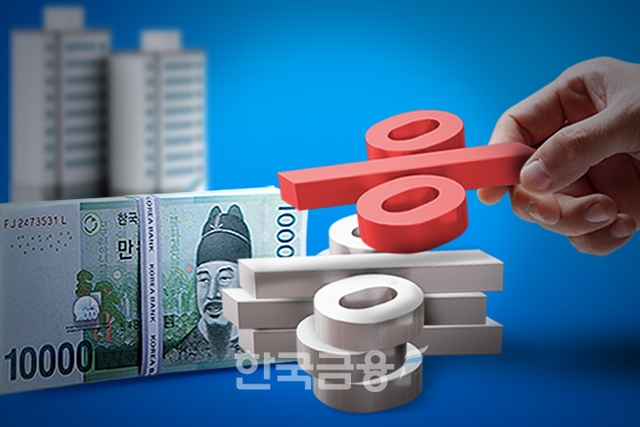
[한국금융신문 한아란 기자] 한국은행 금융통화위원회의 오는 25일 기준금리 인상이 확실시되고 있다. 기준금리가 현재 연 0.75%에서 연 1%로 0.25%포인트 인상되면 지난해 3월부터 시작된 ‘제로(0) 금리’ 시대도 막을 내리게 된다. 은행권 가계대출 금리도 더 오를 것으로 예상되면서 1845조원으로 불어난 가계 빚에 대한 우려도 커지고 있다. 시장금리 상승과 금융당국의 대출 규제가 맞물려 주담대 금리는 연 6%, 신용 대출금리는 연 5%를 웃돌 것이라는 전망도 나온다.

24일 금융권에 따르면 한은 금통위는 25일 예정된 통화정책방향 회의에서 기준금리를 현 연 0.75%에서 1.00%로 0.25%포인트 인상할 것으로 전망된다. 기준금리를 동결한 지난달 12일 금통위 직후 이주열닫기이주열기사 모아보기 한은 총재는 “경기의 흐름이 우리의 예상대로 흘러간다고 한다면 다음번 회의에서 기준금리의 추가 인상을 고려할 수 있다”며 추가 금리 인상을 시사했다. 같은달 15일 국정감사에서도 “경제 흐름 예상에 따르면 11월엔 금리를 인상해도 큰 어려움이 없지 않을까 생각한다”고 밝혔다.

금융투자협회가 지난 10일부터 15일까지 채권 보유·운용 관련 종사자 100명(52개 기관)을 상대로 설문한 결과 채권 전문가 90%는 한은 금통위가 25일 기준금리를 인상할 것으로 전망했다. 금투협은 “물가 상승세와 가계부채 증가로 인한 금융불균형 등을 고려해 기준금리를 인상할 것이라는 응답이 증가했다”고 설명했다.

앞서 한은은 코로나19 팬데믹에 대응하기 위해 지난해 3월 기준금리를 연 1.25%에서 0.75%로 낮추는 빅컷을 단행한 데 이어 5월에는 0.50%로 한 번 더 낮춰 전례 없던 초저금리 시대를 열었다. 올해 들어서는 8월 기준금리를 0.75%로 한 차례 올린 후 지난달 동결했지만 25일 다시 추가 금리 인상에 나서 사실상 제로금리 시대를 끝낼 것으로 보인다. 지난달 금통위에서도 금통위원 6명 중 4명의 위원이 기준금리 추가 인상이 필요하다는 의견을 밝혔다. 물가상승 압력이 커지고 있는 데다 가계부채 급증 등 금융 불균형 완화가 시급하다는 이유에서다.

시장에서는 한국은행이 이번 금통위에서 내년 기준금리 추가 인상 가능성도 시사할 것으로 보고 있다. 가계부채 증가속도가 주요국 대비 빠르고, 지난달 소비자 물가 상승률이 9년 9개월 만에 3%를 웃도는 등 인플레이션(지속적인 물가 상승) 우려도 높아지고 있기 때문이다. 내년 미국 연방준비제도(Fed·연준)의 금리 인상을 대비한 정책 여력 확보 필요성 등도 기준금리 인상 압력을 높이는 요인으로 자리 잡고 있다.

문제는 기준금리 인상이 시중금리를 더 끌어올려 가계의 대출 이자 부담을 더 키우게 된다는 점이다. 4대 시중은행(KB국민·신한·하나·우리은행)의 주택담보대출 변동금리(신규 코픽스 연동)는 지난 19일 기준 연 3.44~4.861% 수준이다. 지난해 12월 말(2.52∼4.054%)과 비교하면 올 들어 상단은 0.92%포인트, 하단은 0.807%포인트 상승했다.

주택담보대출 혼합형(고정형) 금리는 3.76~5.122%로 같은 기간 상하단이 0.922~1.07%포인트 뛰었다. 신용대출 금리(1등급·1년)는 3.4∼4.63%로 지난해 말에 비해 0.75~0.87%포인트 상승했다. 대출금리가 급격하게 오른 건 시장금리 상승과 금융당국의 가계대출 규제가 맞물린 결과다. 한국은행이 25일 기준금리를 추가로 인상하면 연말 주담대 금리가 6%를 넘어설 수 있다는 관측도 나온다. 신용대출 금리도 조만간 5%대에 육박할 것이라는 전망이다.

한은은 기준금리가 연 1%까지 오르면 가계의 연간 이자 부담이 지난해 말과 비교해 5조8000억원 늘어날 것으로 추산했다. 대출자 1인당 연이자 부담은 작년 말 271만원에서 약 30만원 늘어난 301만원으로 추정됐다.

한아란 기자 aran@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

금융 다른 기사

1 임종룡號 우리금융, 영업익 43.6% 증가에도 순익 15.7% '하락' 이유는 [금융사 2026 3분기 실적] 임종룡 회장이 이끄는 우리금융그룹이 보험사 편입과 은행·증권 협업을 바탕으로 올해 3분기 누적 비이자이익을 두 자릿수 늘렸다. 기업대출을 외환·투자금융(IB) 거래로 연결하는 영업이 확대되면서, 비은행 포트폴리오 확충이 그룹의 수익 다변화로 이어지는 모습이다.이자이익 증가와 대손비용 감소에 힘입어 분기 기준 영업이익도 43% 이상 증가했다. 그러나 지난해 보험사 인수에 따른 일회성 이익의 기저효과로 순이익은 16% 가까이 줄었다.증시 부진과 시장금리 상승이 겹쳐 비이자이익의 분기 성장세도 꺾였다. 자산관리 수수료가 감소하고 유가증권 손익이 적자로 돌아서면서, 누적 실적의 성장과 금융시장 변동성에 따른 부담이 동시 2 정진완號 우리은행, 비이자익 15.8%↓·이자수익 0.3%↑…비용 축소로 이익 '사수' [2026 금융사 3분기 실적] 정진완 행장이 이끄는 우리은행이 올해 3분기 이자비용 절감과 기업금융 확대를 바탕으로 수익성을 개선했다. 이자수익 증가율은 0.3%에 그쳤지만 이자비용을 4.7% 줄이면서 이자이익은 7% 늘렸다. 대기업 중심의 여신 성장과 비용 관리가 맞물리며 이익 창출력을 높인 것으로 풀이된다.우리은행의 3분기 누적 순이익은 2조4006억원으로 전년 동기 대비 4.7% 증가했다. 3분기 순이익도 1조276억원으로 역대 분기 최대 실적을 기록했다. 대기업여신이 19.4% 확대되며 기업금융 성장세가 회복된 가운데 외환·투자은행(IB) 업무와의 연계를 통해 수익원을 다변화하고 있다.다만 최근 조달금리 상승으로 순이자마진(NIM)이 하락하고 부실여신도 증가 3 함영주號 하나금융, 비이자익 7%↑···NPL 증가에 손실흡수력 ‘과제’ [2026 금융사 3분기 실적] 함영주 회장이 이끄는 하나금융그룹이 올해 3분기 누적 이자·수수료이익의 동반 성장에 힘입어 역대 최대 순이익을 기록했다.특히 수수료이익이 전년 동기보다 29.8% 증가하며 수익 기반을 넓혔다. 자산관리(WM)와 투자은행(IB) 부문이 성장을 이끌었고, 하나증권과 하나캐피탈의 누적 순이익도 증가했다.다만 매매평가익 감소와 기타영업손실 확대가 수수료 증가분을 상당 부분 상쇄하면서 전체 비이자이익 증가율은 6.9%에 그쳤다. 핵심이익 성장 속도가 빨라졌지만, 최종 순이익 증가율은 낮아졌다.건전성도 여전히 과제다. 고정이하여신(NPL)이 전년 동기보다 33.6% 증가하면서 NPL커버리지비율은 90.2%로 급락했다. 전분기보다는 개선됐지만
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기