





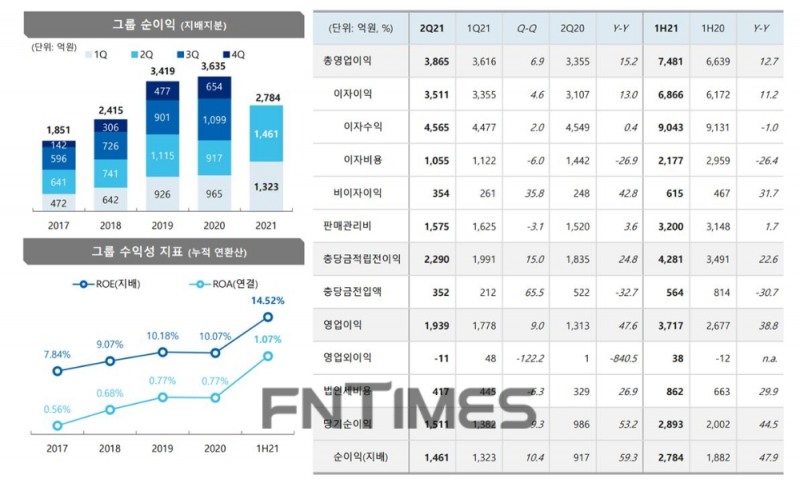
JB금융은 2021년 상반기 연결 기준 지배기업 지분 순이익 2784억원을 시현했다고 27일 밝혔다. 이는 지난해 같은 기간보다 47.9% 증가한 수준이다. 올 2월 기준 순이익은 1461억원으로, 전년 동기 대비 59.3% 늘었다.
증권 계열사가 없는 JB금융은 호실적을 바탕으로 사업 다각화 노력을 지속한다.
우선 자본시장 관련 계열사 인수를 준비하고 있다. 적당한 매물만 있으면 인수‧합병(M&A)에 바로 뛰어들 태세다.
아울러 이번 호실적의 밑바탕이 된 ‘비대면 중금리 대출’을 앞으로도 늘려갈 계획이다.
◇ 업종 최상위 수익성 지속
JB금융의 상반기 총 영업이익은 7481억원으로, 지난해 상반기보다 12.7% 올랐다. 이자이익은 6866억원으로 11.2% 증가했으며, 비이자이익은 수익 다각화 노력에 따라 1년 만에 31.7% 증가한 615억원을 기록했다.
JB금융의 지난달 말 기준 원화대출금은 34조 7876억원으로 전분기(34조6889억원)와 비슷했다. 지난해 2분기보다는 4.4% 불었다.
대기업 대출은 1년 전에 비해 1% 증가한 반면에 중소기업은 6.0%, 개인신용대출은 19.5% 많아졌다. 비자동차금융(캐피탈) 대출도 39.2% 증가했다.
회수가 불가능할 것으로 예상되는 금액을 비용으로 처리하기 위해 설정하는 ‘충당금 전입액’은 564억원으로 지난해 상반기(814억원)보다 30.7% 줄였다.
그 결과 2분기 기준 대손비용률은 0.26%로, 지난해 2분기(0.41%)보다 0.15%포인트 낮아졌다. 판매관리비도 3200억원으로, 1년 전(3148억원)과 비슷한 수준으로 비용을 절감했다.
이에 따라 지배 기준 자기자본이익률(ROE) 14.5%, 자산수익률(ROA) 1.07%를 기록해 업종 최고 수준의 수익성 지표를 3년 연속 달성했다.
경영효율성 지표인 영업이익경비율(CIR)은 42.8%로 역대 최저치를 기록해 순이익 증가에 기여했다.
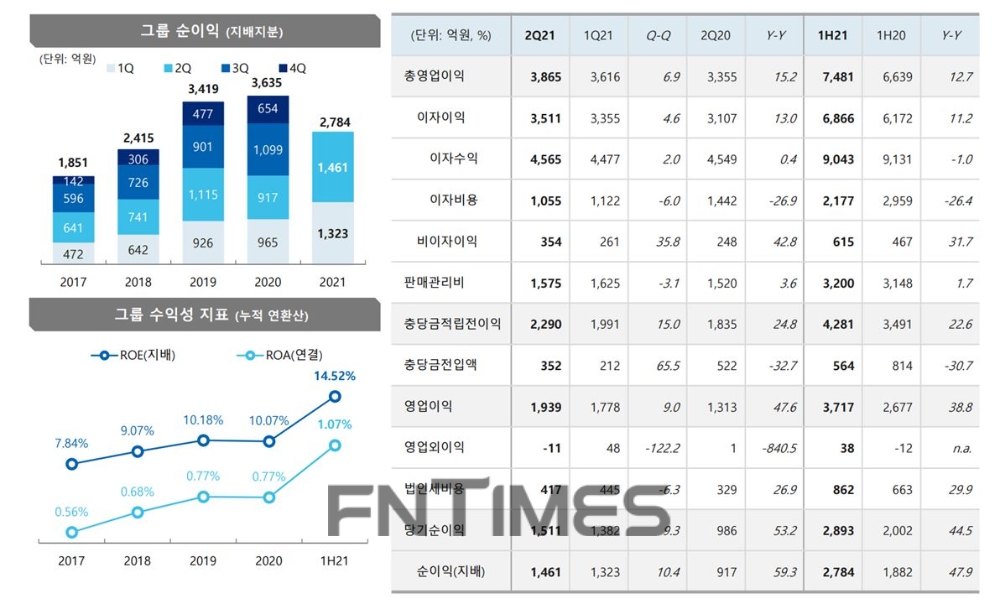
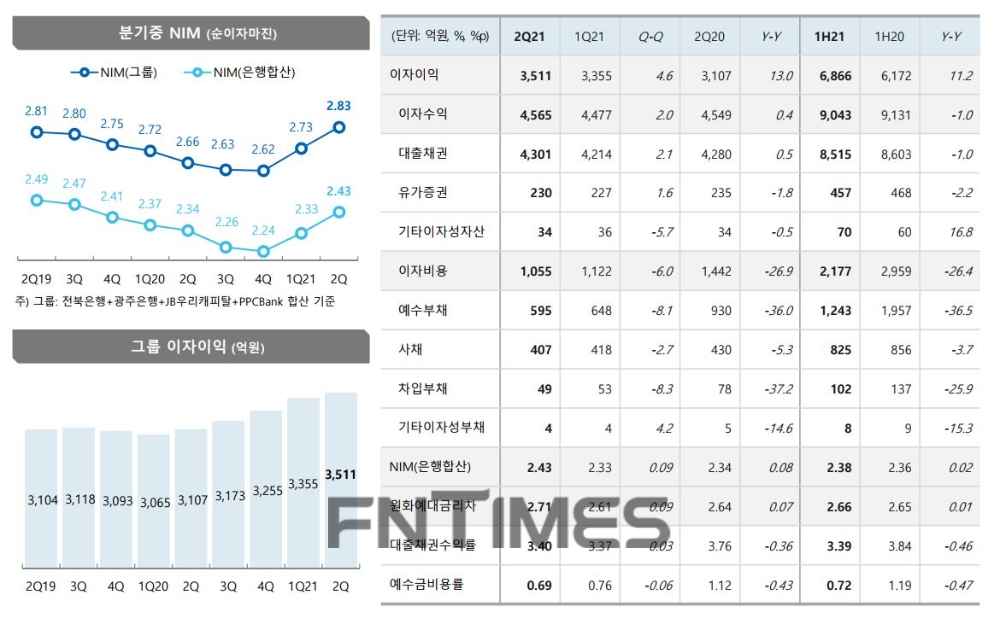
예금과 대출의 금리 차이에서 발생한 수익이 주 수익 지표인 ‘순이자마진(NIM)’은 예대 리프라이싱(재산정)과 포트폴리오 조정으로 큰 폭 개선을 이뤘다. 리스크 관리를 전제로 한 수익성 중심의 성장으로 이자이익이 크게 늘어난 덕분이다.
그룹사 2분기 기준 NIM은 2.83%였다. 지난해 2분기(2.66%)보다 0.20%나 올랐다. 직전 1분기보다도 0.10% 증가한 수준이다.
전북은행의 NIM은 2.61%, 광주은행의 NIM은 2.30%로 전 분기보다 각각 0.10%포인트, 0.09%포인트 증가하며 좋아진 수익성을 나타냈다.
JB금융의 총자산은 54조 5455억원을 기록해 전년 동기 대비 5.2% 불었다.
JB금융 관계자는 “신종 코로나바이러스 감염증(코로나19) 재확산으로 경영 환경이 어려운 상황에서도 그룹의 모든 계열사들이 수익성 중심 내실 경영으로 견고한 실적을 이어갔다”고 말했다.
◇ JB금융 양 날개가 큰 역할
JB금융의 이 같은 호실적에는 ‘양 날개’ 전북은행과 광주은행이 큰 역할을 했다.
전북은행은 지난해 상반기보다 32.6% 증가한 775억원 순이익을 시현했다. 광주은행은 같은 기간 20.8% 증가한 1037억원 실적을 달성했다.
올 상반기에는 비은행 자회사들의 순이익 증가세도 두드러졌다. 비은행 성과를 이끈 JB우리캐피탈(연결 기준)은 전년 동기 대비 95.1% 증가한 1070억원 순이익을 기록하며 그룹 성장에 기여했다. 이와 함께 JB자산운용도 25억원 순이익을 거뒀다.
그룹의 손자회사인 캄보디아 프놈펜상업은행(PPCBank)은 상반기 순이익 76억원을 거둬 들였다. 지난해 상반기 순이익 103억원보다 25.7% 떨어졌다.
2분기 NIM은 5.62%로, 전분기 대비 0.21%포인트 올랐다. 1년 전보다는 0.29%포인트 증가한 수준이다.
ROA와 ROE는 각각 1.30%, 8.60%으로 전 분기보다는 소폭 올랐지만, 2019년 2분기(ROA 2.20%‧ROE 14.6%) 이후 지속되는 하락세를 면하지는 못했다.
◇ “건전성 높이고, 수익 다각화할 것”
JB금융은 대내외 경기 불확실성에 대비한 선제적 리스크 관리 정책에 따라 자산 건전성 지표가 전반적으로 하향 안정화 추세를 이어갔다.
세계 각 나라가 금융기관의 안정성을 측정하는 지표로 사용하는 국제결제은행(BIS) 총자본비율과 보통주자본비율(CET1)은 2분기 기준으로 각각 13.46%, 10.51%다. BIS 비율은 지난해 2분기(13.70%)보다 0.24% 줄었고, CET1 비율은 0.14% 늘었다.
전북은행은 올해 안에 내부등급법을 금융당국으로부터 승인받으면 CET1이 약 1%포인트 이상 개선될 것으로 내다보고 있다.
고정이하여신비율(NPL)은 1년 전보다 0.07%포인트 개선된 0.65%, 연체율은 같은 기간 0.05%포인트 개선된 0.59%로 나타났다. 대손비용률도 전년 동기 대비 0.15%포인트 개선된 0.26%였다.
부실 대출이 생길 경우를 대비해 충당해 놓는 NPL 커버리지 비율도 133.1%로 1년 전보다 24.3%나 증가하며 금융당국이 요구하는 기준(100%)을 크게 웃돌았다.
전북은행은 올 하반기 높아진 자본력을 바탕으로 내부등급법 승인과 함께 비은행 계열사 인수에 나서려고 한다.
김기홍닫기
 김기홍기사 모아보기 JB금융 회장은 27일 상반기 경영실적 발표 콘퍼런스 콜에서 “사업 다각화를 위해 플랫폼 확보 등을 적극적으로 고려하고 있다”고 밝혔다.
그는 “자본여력과 투자여력이 있어야 하는데 그런 측면에서 지금은 1~2년 전보다 상황이 좋아진 것이 틀림없기 때문에 더 적극적으로 사업 다각화를 펼치려고 한다”고 설명했다.
김 회장은 “내실 성장 위주로 간다는 기조는 바뀌지 않았다”며 “높아진 자본력을 바탕으로 내부등급법 승인까지 이뤄지면, 성장하기 위한 제약 요인은 거의 없다고 판단한다”고 말했다.
사업 다각화의 일환으로 전북은행과 광주은행은 비대면 중금리 대출을 적극 늘릴 예정이다.
김기홍 회장은 “요즘 은행권이 지역에서 연고 중심 점주권 영업의 중요성이 점점 희석되고 비대면화하고 있기 떄문에 상품 관리와 마케팅 능력이 점차 중요해지고 있다”며 “JB금융의 수익성 전망은 호남 지역 경제의 특성과 관계없이 매우 긍정적으로 성장할 것으로 본다”고 전했다.
그는 “전북은행은 5~6년 전부도 1금융과 2금융 중간 단계를 개척하기 위해 중금리 신용대출을 중심으로 적절한 수익을 달성해왔다”며 “올해부터 본격적으로 하고 있는 시즌2 ‘비대면 중금리대출’을 앞으로도 늘려나갈 것”이라고 밝혔다.
임지윤 기자 dlawldbs20@fntimes.com




















