





지난 2018년 말 기준 퇴직연금 적립금 규모는 190조원. 고령화가 가속화되면서 2030년 1,000조원 규모까지 급성장할 것이라는 관측이 나오지만, 정작 수익률은 1.01%로 바닥을 긴다.
지난해 8월 이후 예금은행의 저축성 수신금리가 1.5%대라는 점을 감안할 때, 사실상 은행이자보다 못한 것이다. 이에 퇴직 이후 노후를 걱정하는 젊은층을 중심으로 퇴직연금 수익률을 높여달라는 목소리도 거세지고 있다.
퇴직연금 시장 빠르게 확대… 2022년부터 전 사업장 의무 도입
퇴직연금 제도가 국내에 도입된 것은 2005년 12월 ‘근로자 퇴직급여 보장법’이 시행되면서부터다.
노동자의 안정적인 노후 자산을 위해 ‘기업’이 금융회사에 퇴직금을 적립하도록 하고 기업 혹은 노동자가 그 적립금을 운용해 향후 연금이나 일시금으로 수령하도록 한 것. 노동자로선 적어도 ‘퇴직금’을 떼일 걱정을 덜게 됐다.
퇴직연금은 회사가 적립금 운용의 주체가 되는 확정급여형(DB형), 노동자가 운용 주체가 되는 확정기여형(DC형)으로 분류할 수 있다.
또, 노동자가 퇴직 혹은 이직 시 퇴직금을 수령 받을 수 있는 ‘주머니’ 용도로 사용되는 것이 개인형 퇴직연금(IRP)이다. IRP는 퇴직금 외에 노동자 개인이 추가 납입을 통해 다양한 투자 상품을 운용할 수 있다.
국내 퇴직연금 시장은 현재 매우 빠른 속도로 그 규모가 커지고 있는 추세다.
금융감독원이 지난해 4월 발표한 ‘2018년도 퇴직연금 적립 및 운용 현황 분석’에 따르면 2018년 말 기준 퇴직연금 적립금 규모는 190조원으로, 2017년(168조 4,000억원)과 비교해 12.8%(21조 6,000억원) 정도 늘어났다.
2016년 이후 국내 퇴직연금 시장은 해마다 10% 이상 증가세를 유지하고 있고, 2019년을 기점으로 가뿐히 200조원 규모를 넘어설 것으로 보인다.
이처럼 빠른 속도로 성장하고 있는 퇴직연금은 향후 더욱 가파른 성장세를 이어갈 전망이다. 2019년부터 10인 이상 30인 이하 사업장도 퇴직연금 의무 가입 대상이 된 데 이어 2022년부터 10인 미만 사업장도 퇴직연금을 의무로 가입해야 하기 때문이다.
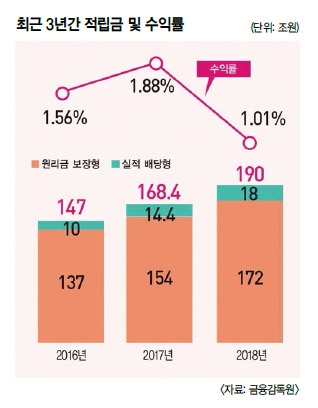
문제는 수익률이다. 금융감독원에 따르면 연간 퇴직연금 수익률은 2015년 2.15%에서 2016년 1.6%, 2017년 1.9%로 떨어졌고, 2018년에는 1.01%에 그쳤다.
특히 작년에는 간신히 1%를 넘기면서 은행 예금 금리보다 낮은 수준을 기록했다. 2016년 이후 지난 3년간 퇴직연금 수익률이 2%를 넘지 못한 것이다.
국내 퇴직연금의 수익률이 낮은 원인으로는 ▲원리금보장상품 위주 투자 ▲계약형 제도에 따른 퇴직연금 유치 경쟁 ▲가입자 무관심 등이 꼽힌다.
현재 퇴직연금 전체 규모는 190조원을 넘어섰는데 원리금보장상품 투자 비율이 90%에 달한다. 170조원 이상이 예·적금 등 원리금보장상품에 들어가 있고, 주식·채권·대체자산 등에 투자하는 실적배당형상품은 10%가 채 되지 않는다.
주식 투자 비중은 전체 3% 정도로 선진국 퇴직연금과 비교하면 턱없이 낮다. 지난해 11월 말 기준으로 호주 연기금의 주식투자 비중은 47%에 달한다. 미국 43%, 캐나다 38%, 영국 32%, 네덜란드 31% 등과 비교해도 낮은 수준이다.
우리나라는 전체 퇴직연금 자산에서 채권 비중이 52%로 가장 많고, 현금 보유도 44%로 높았다.
최근 해외 연기금들은 주식 비중을 낮추고, 부동산 등 대체투자 비중을 높이는 추세다. 하지만 국내는 여전히 안전자산 투자에 치중하면서 제자리 수익률을 벗어나지 못하고 있다.
문제는 올해 퇴직연금 수익률이 더 악화될 가능성이 높다는 점이다.
특히 원리금보장 퇴직연금은 대부분 예·적금을 편입해 수익을 내는데 한국은행이 현재 1.25%에서 기준금리를 더 내릴 가능성이 커 수익률은 더 떨어질 것으로 예상된다.
이와 관련 강창희 트러스톤 연금교육포럼 대표는 “우리나라 퇴직연금 수익률이 좋지 않은 이유가 DB형이 많기 때문이라 이야기하는데, DC형도 자세히 살펴보면 80%정도가 원금보장형으로, 지금과 같은 구조로는 1.5%의 수익률 내기도 힘들다”라며 “미국의 경우 DC형의 82% 정도가 주식 등을 중심으로 한 펀드 상품을 통해 운용되고, 일본도 그 비율이 48% 정도에 달하는데, 한국만 유독 17~18% 정도에 머무는 만큼 이 비율을 높여야 한다”고 지적했다.
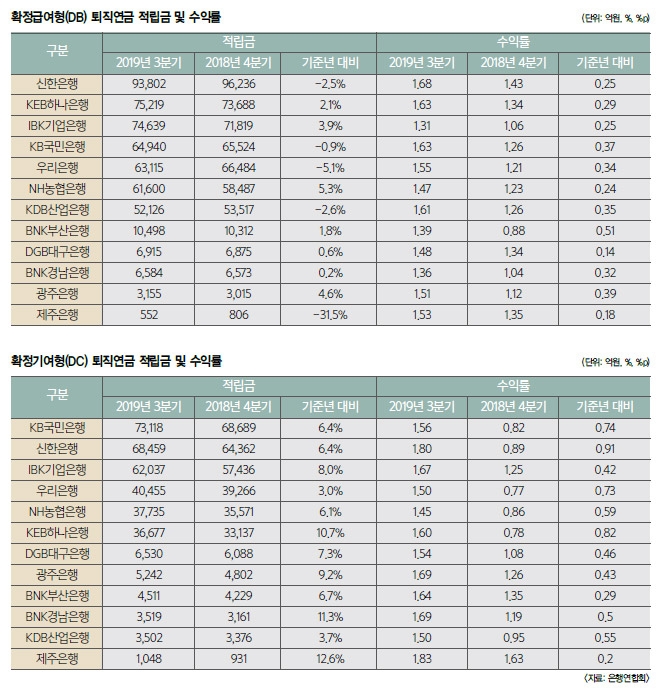

강창희 대표는 또 “DC형은 직장인들이 어떻게 운용하느냐에 따라 금액이 2배 정도 차이가 날 수 있기 때문에 앞으로 DC형, 더 나아가 퇴직연금에 대한 관심도 자연스럽게 높아질 것”이라면서 “하지만 이를 위해 전제돼야 할 것은 ‘금융교육’이 활성화돼야 한다는 것으로, 기업이든 직원이든 연금 사업자에게 퇴직연금을 맡기면 그것으로 끝이 아니라 제대로 감시하고 관리하는 것도 그들의 책임이라는 사회적 분위기를 만들어가는 게 중요하다”고 강조했다.
※ 본 기사는 한국금융신문에서 발행하는 '재테크 전문 매거진<웰스매니지먼트 1월호>'에 게재된 기사입니다.
김민정 기자 minj@fntimes.com




















