





자동차보험과 실손보험은 특약별로 소소한 차이는 있으나, 기본적으로는 보장 내용이 회사별로 크게 다르지 않은 상품이다. 따라서 소비자들이 해당 상품들을 고르는 가장 중요한 지표는 ‘브랜드’와 ‘가격’으로 통한다. 이미 업계 1위 브랜드라는 좋은 이미지를 갖고 있는 삼성화재가 가격에서까지 유리한 고지를 점하면서, 내년 한 해 경쟁 손보사들의 ‘시장 점유율 지키기’에 빨간 불이 켜진 상태다.
◇ 타사 대비 양호한 합산비율... 자동차보험 시장 점유율 회복 노린다
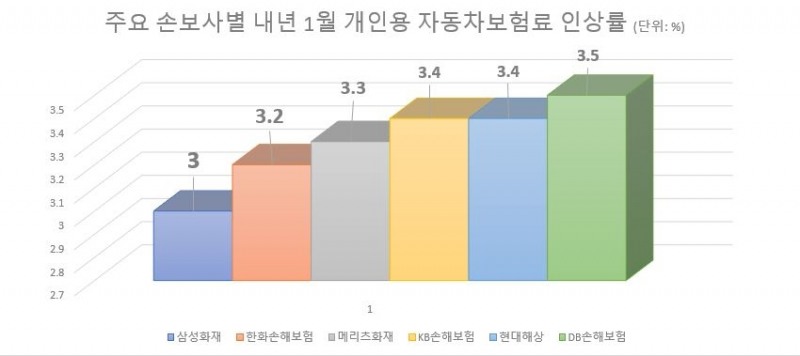
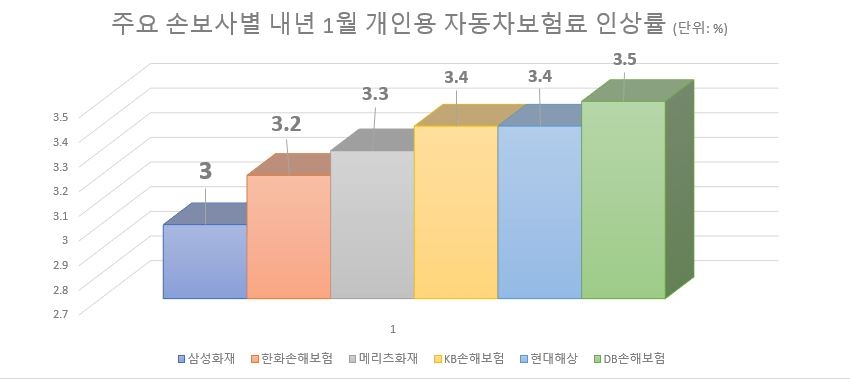
먼저 삼성화재는 내년 1월 31일부터 개인용 자동차보험료를 3.0% 인상한다. 삼성화재의 인상률은 자동차보험을 취급하고 있는 경쟁사들의 인상률에 비해 가장 낮은 수치로, 한화손해보험의 3.2%, 메리츠화재의 3.3%, 현대해상과 KB손해보험의 3.4%, DB손해보험의 3.5%에 미치지 못한다.
자동차보험료 인상은 올해 여름을 덮쳤던 기상 관측 이래 최악의 폭염으로 인한 손해율 상승과 더불어 정비수가·최저임금 인상, 건강보험 적용 범위 확대 등 복합적 요인으로 인해 불가피한 일이었다. 손보사들은 올해 초부터 자동차보험료에 현실적인 수준의 인상이 필요하다는 시그널을 거듭 보내왔던 바 있다.
이 같은 상황에서 업계 1위인 삼성화재가 가장 낮은 인상률을 책정했다는 점은 경쟁사들에게는 다소 당혹스러울 수 있는 부분이다. 삼성화재의 이 같은 결정은 최근 시장 점유율 1위를 고수하고 있는 삼성화재를 무서운 기세로 추격하고 있는 현대해상과 DB손해보험을 의식했기 때문이라는 분석이 나온다. 삼성화재의 자동차보험 시장 점유율은 여전히 28%로 업계 1위지만, 과거 30% 이상의 점유율을 자랑하며 ‘압도적인 1위’ 자리를 차지하던 때와는 다소 위상이 내려갔다.
여기에 기존 삼성화재는 철저한 언더라이팅을 통해 불량매물보다는 우량 고객들을 상대로 밀도있는 영업을 펼쳐왔기에 상대적으로 손해율이 낮았다. 뿐만 아니라 다이렉트 채널을 통한 영업에서도 압도적인 1위를 차지하고 있어 타 사에 비해 합산비율(손해율과 사업비율을 합친 값)이 낮아 인상률을 낮게 가져갈 수 있었다는 분석이 나온다.
◇ 보험업계 ‘기준점’이었던 삼성화재의 실손보험료 인하 결정, 시장 판도 뒤흔들까
관련기사
모든 손보사들이 일제히 인상을 결정한 자동차보험보다 더욱 문제가 되는 것은 실손보험이다. 보험업계는 거듭되는 손해율 악화 문제로 인해 실손보험료 역시 인상이 필요하다는 입장을 보여왔다. 그러나 삼성화재는 이 같은 상황에서 오히려 실손보험료 인하를 단행하며 업계를 놀라게 했다.
삼성화재는 지난 24일 2009년 10월 이후 판매됐던 ‘표준화 실손보험’의 보험료를 내년 초 1.6%가량 인하하기로 했다고 밝혔다. 이러한 결정이 가능했던 배경 역시 자동차보험과 마찬가지로 이들의 손해율이 103%로 업계 최저 수준을 기록했다는 점이 주효했다. 상반기 개인실손보험 손해율이 평균 122%에 달했다는 점을 고려하면 이들의 손해율은 상당히 양호한 편이다.
손해율이 100%를 넘긴다는 것은 보험사가 받는 보험료보다 지급하는 보험금의 규모가 더 크다는 것을 의미한다. 다시 말해 ‘팔아봤자 손해’라는 뜻이다. 보험사들은 통상적으로 손해율을 고려해 매년 실손보험료를 소폭 인상해왔다.
올해 보험개발원은 건강보험 보장성 강화대책, 이른바 ‘문재인 케어’에 의해 보험사들이 얻는 반사이익 6.15%를 반영해 손해보험사는 5.9%, 생명보험사는 8.7%의 인상 요인이 있다는 참조요율을 제시했다.
그러나 이런 상황에서 업계 1위인 삼성화재가 보험료를 인하하자 다른 보험사들 역시 이들의 눈치를 보지 않을 수 없게 됐다. 보험업계 한 관계자는 “삼성화재는 항상 보험업계의 가격 경쟁의 기준점이 되어 왔기에 이번 ‘인하’는 경쟁사들에게 다소 당혹스러울 것”이라고 전하는 한편, “보험료 규모가 자동차보험보다 작더라도 ‘인하’와 ‘인상’이라는 단어가 주는 차이는 크기 때문에 브랜드 파워가 약한 중소형사에게는 더욱 큰 부담이 될 것 같다”고 진단했다.
장호성 기자 hs6776@fntimes.com





















