






중소기업대출은 상반기에 이어 7월에도 새로운 분류기준을 적용해 대기업대출로 편입시켰지만 재분류가 완전히 끝난 것이 아니고 이관된 기업 수와 대출 규모 등에 대한 통계가 잡힌 뒤라야 대출 증감 추이 분석이 확실해 질 수 있다는 지적이 나왔다.
가계대출은 방향을 잃은 셈이다. 또한 중소기업 대출 움직임과 관련된 지표는 확실성이 담보되지 않는 상황이 적어도 내년까지 이어질 개연성이 짙다.
◇ 주택 외 대출 1~4월 3.8조 감소 후 넉달 연속 증가 무엇?
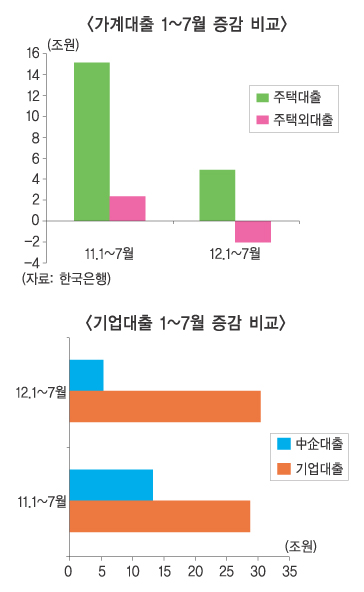
8일 한국은행이 낸 ‘7월중 금융시장 동향’과 과거 통계를 따져 보면 올해 7월말 가계대출 잔액은 457조 7895억원으로 올 들어 7월까지 2조 7924억원 늘어나는 데 그쳤다.
지난해 1~7월 15조 450억원 늘어난 것에 비하면 5분의 1토막 이상으로 줄어든 것이다. 올해 주택담보대출이 310조 8240억원으로 4조 7614억원 늘어난 점을 감안하면 마이너스통장대출 등 주택 외 대출은 무려 1조 9690억원 줄었을 것으로 추산된다.
덕분에 전체 가계대출 증가율을 0.61%로 붙잡을 수 있었던 셈이다.
지난해엔 일곱 달 동안 주택담보대출이 12조 7938억원 늘었다. 마이너스통장대출 등 주택 외 대출도 2조 2512억원 늘어난 것으로 추산된다. 올해의 경우 마이너스통장 대출 등 주택대출 외 대출이 4월부터 넉달 연속, 전 달보다 늘어나며 증가규모가 1조 6000억원에 이르지만 올해 연중 증감치를 따지면 아직도 2조원 줄어 있는 상태다.
올해 초 석달 동안 줄어든 주택 외 대출 규모가 약 3조 6000억원이고 2조원 순 감소 상태라는 이야기. 그나마 주택대출 외 대출이 늘어난 것은 주택대출로 내줄 게 너무 줄어든 탓에 따른 반사작용으로 보인다.
지난 5,6월 합해 2조 5000억원 늘어나기도 했지만 주택담보대출은 주택 거래가 부진에 빠진 영향에 휩쓸렸다고 한은은 보고 있다.
한은은 서울시 아파트 거래량이 지난 5월 3500호에서 6월과 7월엔 각각 3000호와 2700호로 줄어든 것으로 집계한 민간 부동산전문기관 추산치를 소개하기도 했다.
지난해엔 한 달 평균 4900호에 이르던 아파트 거래가 뚝 떨어진 탓에 주택담보대출이 덩달아 위축됐을 것이라는 분석이다. 결국 4월 이후 주택대출 외 가계대출이 늘어난 까닭은 주택대출 대신에 일부 숨통을 터 준 것에 불과했을 것이라는 추정이 가능하다.
가계대출 억제기조를 이으면서 자산운용 전략과 고객 수요의 접점을 찾아서 움직인 결과일 뿐인 셈이다.
◇ 中企대출 본모습은 내년에 찾고 증감 통계는 내 후년에나
기업대출 통계를 관리하는 당국 한 실무자는 “올해 중소기업 대출 증감치는 제대로 된 실상을 반영하는 지표로서는 미흡한 채로 계속 이어질 수밖에 없다”고 지적했다. 12월 결산법인 실적을 반영해 중소기업에서 제외 해야 할 기업을 솎아 낸 작업에 이어 은행들은 3월 결산, 6월 결산 등 법인 등 회계 기말이 지나는 대로 재분류를 진행해야 하고 끝나지 않았다.
여기다 기업 재무지표 등의 변동을 반영하는 등 여파는 이어질 전망이다. 따라서 올해 들어 중소기업 대출 증감치 자체가 별 의미 없는 상태라는 것이다. 월중 증가 규모가 가장 컸던 지난 3월 2조 1288억원 늘어난 것으로 집계됐던 것 가운데 지금은 대기업으로 분류된 기업 여신이 포함돼 있을 것이기 때문에 소급해서 비교할 의미가 없어진다는 지적이다.
대출 증감 추이가 본래 의미를 찾으려면 기업 재분류가 일단락 되고 기껏해야 미세 조정을 진행할 내년이후라야 가능하다. 게다가 전년 같은 달 또는 같은 기간을 따져서 비교하는 일은 내후년에 가서 내년 치를 놓고 따져 봐야 의미를 확보할 수 있을 거라는 이야기다.
이와 관련 한은 관계자는 1~7월 중 기업대출 증가 규모가 지난해엔 28조 6608억원이고 올해는 30조 2988억원으로 올해 조금 더 늘어난 편”이라고 말했다.
중소기업 대출 동향은 감소로 나타나는 달도 있지만 증가한 것으로 나타나기도 하는 등 적어도 대출 회수나 축소로 전환하는 일이 나타난 것은 아닌 상태인 것으로 그는 분석했다.
정희윤 기자 simmoo@fntimes.com




















