






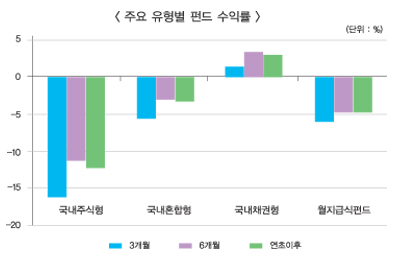
‘월급 주는 펀드’로 연초부터 인기를 끌었던 월지급식 펀드가 최근 증시 폭락을 겪으며, 큰 폭의 마이너스 수익률을 기록하자 은퇴자들의 불만이 커지고 있다. 반면 생명보험사들이 판매하는 즉시연금은 안정적인 수익률을 바탕으로 좋은 반응을 얻으며 가입액 1조원을 넘어섰다. 월지급식 펀드는 목돈을 맡기고 일정 금액을 월급처럼 받는 금융상품이다. 자산증식보다는 노후대비를 원하는 ‘베이비부머’(1955∼1963년생)의 은퇴 시점에 맞춰 작년부터 쏟아져 나왔다.
연금보험의 나이 제한 조건이 없는 데다 가입한 다음 달부터 수익을 바로 돌려받을 수 있다는 장점으로 상반기 대표 히트상품으로 꼽혔다. 이 펀드의 전체 설정액은 8월 17일 현재 7201억원으로 이 중 80.12%인 5770억원이 올해 들어왔다.
그러나 월지급식 펀드는 증시 상황이 좋았던 상반기부터 문제점이 계속 거론돼 왔다. 가장 큰 문제점은 ‘황금 알을 낳는 거위’란 금융회사들의 광고와 달리 웬만한 수익률로는 원금보존 자체가 불확실하다는 점이다. 월지급식 펀드는 매월 투자원금의 0.5∼0.7%를 투자자에게 분배금으로 지급하는데 연간으로 따지면 6.0∼8.4% 정도의 수익률을 거둬야 원금이 유지된다. 김대열 하나대투증권 연구원은 “펀드 수익률이 낮다고 분배금 지급을 중단하는 것은 아니므로 상당수 월지급식 펀드들은 불가피하게 원금 손실을 본다”고 지적했다. 게다가 월지급식 펀드는 이번 폭락장을 맞아 안전하지 않다는 문제가 더 두드러지게 나타났다. 에프앤가이드에 따르면 월지급식 펀드의 연초 이후 수익률(설정액 10억원 이상)은 -4.7%였다. 월지급식 펀드 중에서도 주식형이나 해외 채권형의 피해는 훨씬 크다. 업계 관계자는 “과거 일본에서도 원금손실 때문에 문제가 된 적이 있다”며, “섣부른 투자로 노후설계가 어그러질 수 있다”고 말했다. 반면에 즉시연금은 인기가 날로 치솟고 있다. 고령화가 빠르게 진행되는 가운데 베이비부머 세대의 은퇴마저 맞물리면서 노후 대비에 대한 관심이 크게 높아졌기 때문으로 풀이된다.
지난달까지 삼성·대한·교보생명 등 생보사 ‘빅3’의 즉시연금에 들어온 보험료는 8350억원을 기록했다. 이는 작년 한 해 동안 이들 3사가 판매한 즉시연금 가입액(8575억원)에 육박하는 규모다. 빅3가 국내 생보 시장에서 차지하는 비중이 60% 수준이어서 생보사 전체의 즉시연금 가입액은 1조원을 훨씬 넘어선 것으로 업계는 보고 있다. 증가 추세를 감안하면 연말까지 월지급식 즉시연금 시장은 2조원을 돌파할 것으로 예상된다. 즉시연금은 2001년 처음 선보인 뒤 꾸준한 인기를 얻고 있다.
특히 올 들어서는 월 평균 1000억원 이상 가입되면서 생보사 상품 중 납입보험료 기준으로 가장 많이 팔리는 상품으로 자리잡았다. 고객 1인당 가입 액수도 지속적으로 증가하는 추세다. 5억원 이상을 맡긴 고객도 전체의 10% 이상을 차지했다. 가입연령은 주로 50~60대 은퇴자들인데, 가입 즉시 연금(생활비)을 받을 수 있고 주식이나 채권 등에 투자하는 게 아니라 시중 공시이율로 적립돼 안정적으로 노후 자금을 운용할 수 있기 때문이다.
예를 들어 60세 남성이 3억원을 보험료로 냈을 경우(공시이율은 4.7%로 가정) 사망할 때까지 연금을 받는다면 매달 138만원을 수령할 수 있다. 조기 사망해도 최소 20년 동안의 연금은 보장받는다. 원금은 그대로 두고 이자만 20년 동안 연금 형태로 받는 경우 매월 99만원을 받다가 원금은 그대로 되돌려 받는다. 한 대형생보사가 올 상반기 자사의 즉시연금에 가입한 고객 연령을 분석한 결과 65세 이상이 전체의 42.7%, 55~64세가 32.4%로 은퇴를 시작하는 나이인 55세 이상 가입자가 75%를 차지했다.
생보업계 관계자는 “퇴직한 50대 중반의 경우 현실적으로 유일한 현금자산인 퇴직금을 안심하고 맡기기에 가장 적합한 상품이 즉시연금”이라며, “10년 이상 유지하면 비과세 혜택을 받을 수 있고 1인당 가입 한도가 제한돼 있지 않다는 것도 장점”이라고 말했다.
최광호 기자 ho@fntimes.com





















