





다만 이번 목표 상향에는 자체 개발 게임의 성장뿐 아니라 인수합병(M&A)을 통한 외형 확대가 상당 부분 반영됐다. 아이온2의 글로벌 흥행과 모바일 캐주얼 사업의 안착 여부가 연간 실적의 상단을 결정할 전망이다.
올해 매출 목표 2조8000억 원으로 상향
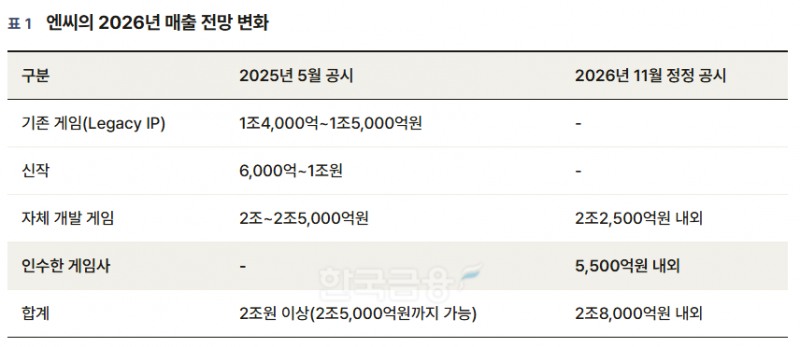
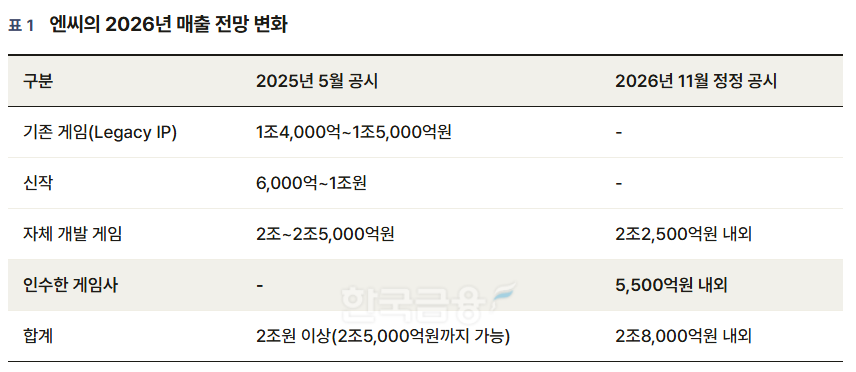
엔씨는 지난 11일 2026년 연결 기준 연간 매출 전망치를 2조8000억 원 내외로 정정 공시했다. 매출 구성을 자체 개발 게임 2조2500억 원과 올해 연결 편입한 인수 게임사 5500억 원으로 구분해 제시했다. 지난해 제시한 매출 전망 상단을 3000억 원 웃도는 수준이다.이번 공시에서 주목할 부분은 자체 개발 게임과 인수 게임사의 매출 기여도를 별도로 제시했다는 점이다. 전체 매출 목표는 높아졌지만, 자체 개발 게임의 목표치는 과거 제시한 전망 상단보다 낮다. 인수 게임사들의 실적이 더해지면서 외형 성장의 기반이 확대된 구조다.
엔씨는 지난해 5월 2026년 매출을 2조 원 이상으로 전망하면서 기존 게임 매출 1조4000억~1조5000억 원, 신작 매출 6000억~1조 원으로 구분했다. 신작 성과에 따라 최대 2조5000억 원까지 확대할 수 있다는 설명이었다.
이후 올해 2월 실적발표에서는 기존 자체 IP 매출 확대와 신규 IP 글로벌 출시, 모바일 캐주얼 사업 본격화를 주요 성장 수단으로 제시했다. 이번 정정 공시에서는 자체 개발 게임 매출 전망을 2조2500억 원으로 확정하고, 인수 게임사 매출 5500억 원을 별도로 반영했다.
자체 개발 게임만 놓고 보면 기존 전망 상단인 2조5000억 원보다 2500억 원 낮다. 반면 인수 게임사 매출을 더한 전체 목표는 기존 상단보다 3000억 원 높아졌다. 엔씨의 외형 성장에서 M&A를 통한 사업 포트폴리오 확대가 차지하는 비중이 커졌다는 의미다.
인수 게임사 3분기 누적 매출 3771억 원
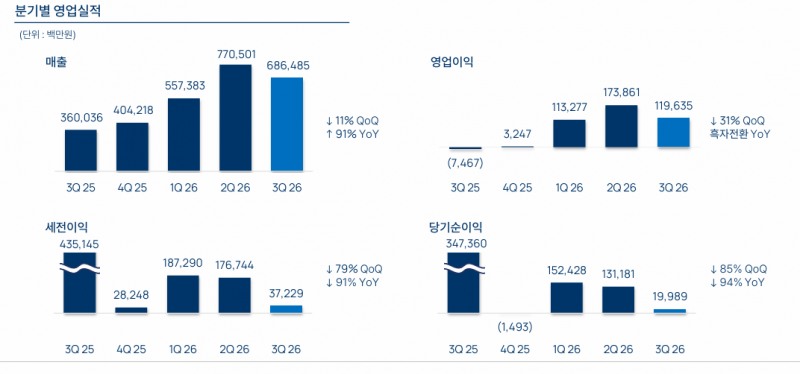
엔씨는 지난해 12월 베트남 모바일 게임 개발사 LIHUHU의 지배회사 INDYGO GROUP 지분 67%를 1534억 원에 취득하기로 했다. 올해 3월에는 독일 모바일 캐주얼 게임 개발 및 리워드 앱 사업자인 JustPlay 지분 70%를 3016억 원에 인수하기로 결정했다. 두 기업의 취득 결정 금액은 총 4550억 원이다. 여기에 국내 개발사 스프링컴즈 지분 80%도 보유하고 있다.인수 효과는 이미 분기 실적에 반영되고 있다. 인수 게임사들의 매출은 1분기 355억 원에서 2분기 1697억 원, 3분기 1719억 원으로 증가했다. 1~3분기 누적 매출은 3771억 원이다. 엔씨 전체 누적 매출에서 차지하는 비중은 약 19%다.
특히 2분기부터 인수 기업들의 실적이 본격적으로 연결되면서 새로운 매출 기반으로 자리 잡고 있다. 기존 MMORPG 중심의 자체 개발 게임 매출에 모바일 캐주얼과 리워드 플랫폼 사업이 추가된 것이다.
엔씨는 모바일 캐주얼 사업을 기존 게임 사업을 보완할 새로운 성장축으로 육성하고 있다. 기존 자체 IP의 글로벌 확장과 함께 외부 게임사 인수를 통해 사업 영역을 넓히면서 매출 구조를 다변화하려는 전략이다.
아이온2 글로벌 4Q 자체 IP 매출 확대 관건
자체 개발 게임의 연간 목표 달성에도 적지 않은 매출이 필요하다. 1~3분기 자체 개발 게임 누적 매출은 1조6372억 원이다. 연간 목표인 2조2500억 원을 채우려면 4분기에 6128억 원을 기록해야 한다. 이는 3분기 매출 5146억원보다 982억 원 많은 금액이다.목표치 달성을 위해서는 기존 IP의 매출 방어와 아이온2 글로벌 서비스 성과가 동시에 뒷받침돼야 한다. 아이온2의 글로벌 결제액이 초기 흥행에 그치지 않고 실제 분기 매출로 이어지는지가 자체 개발 게임 부문의 목표 달성 여부를 가를 전망이다.
아이온2는 국내 출시 초기 흥행 이후 매출이 하향 안정화되는 흐름을 보인 가운데 글로벌 서비스가 새로운 성장 동력으로 작용할 수 있을지가 관건이다.
아이온2 매출은 올해 1분기 1368억 원을 기록한 이후 2분기 719억 원, 3분기 526억 원으로 감소했다. 3분기 매출은 1분기와 비교해 61.5% 줄었다. 국내 출시 효과가 점차 약해진 상황에서 해외 시장을 통한 매출 확대가 필요한 시점이다.
엔씨는 지난 9월 30일 아이온2 글로벌 서비스를 시작했다. 11월 10일까지 42일간 누적 결제액은 약 1103억 원을 기록했다. 박병무 엔씨 공동 대표도 3분기 실적발표 컨퍼런스콜에서도 글로벌 서비스 성과를 주요 성장 요인으로 언급했다.
박병무 공동대표는 “아이온2 글로벌 서비스의 이용자 지표가 긍정적으로 나타나고 있다”며 “특히 이용자 잔존율과 과금 이용자 관련 지표가 과거 쓰론 앤 리버티(TL) 글로벌 출시 당시보다 개선됐다”고 강조했다.
다만 누적 결제액 1103억 원은 파운더스팩 사전 판매 등을 포함한 고객 결제액 기준으로 회계상 매출과는 차이가 있다. 실제 매출 기여도를 판단할 때는 결제액과 회계상 매출을 구분할 필요가 있다.
모바일 캐주얼 사업 본격화
모바일 캐주얼 사업은 엔씨가 제시한 또 다른 성장축이다. 박병무 대표는 올해 초부터 기존 MMORPG 중심의 사업 구조를 보완하기 위해 모바일 캐주얼 사업을 확대하겠다는 방침을 밝혔다. 이를 위해 관련 기업 인수와 자체 신작 출시, 퍼블리싱 사업 확대를 추진하고 있다.현재 사업 성장을 이끄는 곳은 JustPlay다. JustPlay는 게임 이용자에게 보상을 제공하는 리워드 앱을 운영하며 광고 수익을 주요 사업 모델로 삼고 있다. 엔씨는 월간 활성 이용자 수 증가와 광고주 수요 확대가 매출 성장으로 이어지고 있다고 설명했다.
실제 인수 게임사들의 매출은 2분기 1697억 원에서 3분기 1719억 원으로 증가했다. 3분기 전체 연결 매출 6865억 원에서 차지하는 비중은 약 25%다. 단기간에 엔씨의 주요 매출 축으로 자리 잡았다는 평가가 가능하다.
엔씨는 모바일 캐주얼 사업의 성장세를 이어가기 위해 추가 M&A도 추진하고 있다. 전날 컨퍼런스콜에서 홍원준 최고재무책임자(CFO)는 “추가 인수에 따른 매출과 이익 증가분은 내년 매출 전망에 반영하지 않았다”며 “모바일 캐주얼 사업의 기존 성장에 추가 인수 효과까지 더해질 수 있다”고 말했다.
한편 엔씨는 2027년 매출 전망치로 3조2000억~3조4000억 원을 제시했다. 이 가운데 모바일 캐주얼 사업이 차지하는 비중은 25~30%로 예상했다. 기존 게임 사업과 함께 모바일 캐주얼을 중장기 성장의 한 축으로 육성하겠다는 전략이다.
결국 엔씨가 제시한 연매출 2조8000억 원은 기존 자체 IP의 성과만으로 달성하는 목표가 아니다. 아이온2의 글로벌 흥행 지속과 인수 게임사들의 매출 확대가 함께 이뤄져야 한다. 기존 게임의 경쟁력을 유지하면서 새로운 사업을 안정적인 매출원으로 정착시킬 수 있을지가 엔씨의 다음 성장 단계를 결정할 전망이다.
김재훈 한국금융신문 기자 rlqm93@fntimes.com





















