





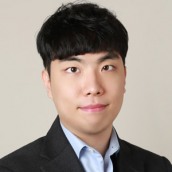

이호성 하나은행장 / 사진=하나은행
 이호성기사 모아보기 행장 체제의 하나은행이 올해 1분기 호실적을 달성하면서 자산건전성 관리가 중요한 변수로 떠오르고 있다.
하나은행은 1분기 중 2914억원 규모의 자산을 상각·매각 처리했다. 이는 지난해 1분기 4821억원 대비 1900억원가량 줄어든 규모다. 통상 은행권은 연체율과 고정이하여신(NPL) 비율이 오를 때 부실채권 상·매각을 늘려 건전성 지표를 방어하지만, 하나은행은 지난해 대규모 부실채권 정리의 기저효과 등으로 올해 1분기 상·매각 규모가 감소했다.
문제는 상·매각 규모가 줄어든 사이 연체율과 NPL비율이 동시에 상승했다는 점이다. 하나은행의 1분기 말 원화대출 연체율은 0.39%로 지난해 말 0.32% 대비 0.07%p 올랐다. 고정이하여신비율은 0.35%에서 0.37%로 상승하며 2020년 1분기 이후 6년 만에 가장 높은 수준을 기록했다.
지난해 기업여신 매각 규모가 컸던 기저효과도 있지만, 매각이 절반 이상 줄어든 가운데 기업대출 NPL비율과 연체율이 상승했다는 점은 신규 부실 유입과 내부 보유 부실 부담이 동시에 커지고 있다는 신호로도 해석된다.
NPL 0.37%, 기업여신 연체율 상승


하나은행의 1분기 말 전체 NPL비율은 0.37%로 전분기 말 0.35% 대비 0.02%p 상승했다. 이는 2020년 1분기 0.37% 이후 6년 만에 가장 높은 수준이다.
부문별로 보면 가계보다 기업 부문 부담이 더 뚜렷했다. 하나은행의 기업대출 NPL비율은 지난해 말 0.39%에서 올해 1분기 0.43%로 올랐다. 반면 가계대출 NPL비율은 0.28%에서 0.27%로 소폭 개선됐다. 표면적으로는 전체 NPL 상승의 주된 원인이 기업여신에 있다는 의미다.
연체율 흐름도 비슷하다. 하나은행의 1분기 연체율은 0.39%로 지난해 말 0.32% 대비 0.07%p 상승했다. 특히 중소기업과 소호 차주를 중심으로 부담이 확대되고 있다. 경기 둔화와 내수 부진, 부동산 경기 침체가 맞물리면서 취약 기업 차주의 상환 여력이 약해진 결과로 풀이된다.
관련기사


1분기 기준 주요 업권의 연체율 흐름을 살펴보면 ▲제조업 0.19%→0.42% ▲건설업 0.55%→0.59% ▲도매 및 소매업 0.43%→0.44% ▲부동산 및 임대업 0.39%→0.57% ▲농업 및 임업 0.59%→2.26% ▲과학 및 기술업 0.55%→0.75%로 대부분 상승했다.
이는 하나은행의 부실 흐름이 대형 기업 익스포저 한두 건에서 비롯됐다기보다는 중소기업·개인사업자·부동산 관련 업종 전반에 걸쳐 누적되고 있다는 신호로 해석된다. 고금리 장기화 국면에서 누적된 차주 부담이 1분기 지표에 본격적으로 반영된 셈이다.
다만 하나금융은 이에 대해 신중한 반응을 보였다. 건전성 지표의 악화는 환입 등으로 인한 일회성 현상에 불과하다는 것이다.
강재신 하나금융지주 그룹 CRO는 1분기 컨퍼런스 콜에서 "은행에서 약 380억원 충당금 환입이 있었고 해외에서도 일부 환입이 발생했다"며 "이에 따라 대손비용률이 약 5bp 상승했다"고 설명했다.
부동산·건설 관련 연체율 부담 확대


업종별로는 부동산 및 건설 관련 여신 관리가 핵심 변수로 떠오르고 있다.
하나은행의 기업대출 NPL비율은 0.43%로 전체 여신 NPL비율 0.37%를 웃돌았다. 특히 기업여신 내에서도 경기 민감 업종의 부담이 두드러지게 나타났다. 특히 하나은행의 건설 관련 중소기업 연체율은 1분기 말 1.44%로, 하나은행 전체 중소기업 연체율 0.61%의 두 배를 웃도는 수준으로 나타났다.
이는 부동산 프로젝트파이낸싱(PF)과 상업용 부동산, 임대업 경기 부진이 은행권 건전성 지표에 계속 영향을 주고 있음을 보여준다. 금융권에서는 상업용 부동산 공실률 상승과 자영업 침체가 맞물리면서 주택담보대출보다는 상업용 부동산을 담보로 한 기업대출, 업종별로는 임대업과 건설 관련 차주의 상환능력이 약화되고 있다는 분석이 나온다.
담보가 충분한 여신의 비중이 높다는 점은 방어 요인이지만, 부동산 경기 침체가 장기화되면 담보가치 하락과 회수 지연이 동시에 발생할 수 있다는 점은 우려할 지점이다. 이 경우 현재는 관리 가능한 수준으로 보이는 NPL 부담이 충당금 추가 적립 압력으로 이어질 가능성도 배제하기 어렵다.
손실흡수능력을 보여주는 NPL커버리지비율도 낮아졌다. 하나은행의 1분기 말 NPL커버리지비율은 123.48%로 집계됐다. 이는 지난해 말보다 12.86%p, 전년동기보다 39.04%p 하락한 수준이다. NPL커버리지비율은 고정이하여신 대비 대손충당금을 얼마나 쌓아뒀는지를 보여주는 지표로, 부실채권 증가 속도가 충당금 적립 속도보다 빠를 경우 하락한다.
관건은 ‘회수 중심 관리’…지표관리 숙제


하나은행은 지난해까지 부실채권 정리를 적극적으로 진행해왔다. 2025년 연간 부실채권 상·매각 규모는 1조6394억원으로, 전년 1조5765억원 대비 4.0% 증가했다.
상각과 매각은 고정이하여신 비율을 관리하는 대표적인 부실채권 정리 수단으로 활용된다. 하나은행은 올해 1분기 중 2914억원 규모의 부실채권을 상각·매각 처리했다. 이는 지난해 1분기 4821억원 대비 1900억원 이상 줄어든 규모다.
통상 은행권은 연체율과 고정이하여신(NPL) 비율이 오를 때 부실채권 상·매각을 늘려 건전성 지표를 방어하지만, 하나은행은 지난해 대규모 부실채권 정리의 기저효과 등으로 올해 1분기 상·매각 규모가 감소했다
문제는 이런 상·매각 규모 감소와 맞물리며 NPL비율과 연체율이 상승했다는 점이다.
상·매각 규모가 줄어든 상황에서 연체율과 고정이하여신비율이 동시에 상승했다는 것은, 하나은행의 신규 부실 유입 압력이 여전히 크다는 의미로 해석된다.
은행은 통상 연체채권이나 고정이하여신을 상각하거나 외부에 매각해 장부에서 덜어내는 방식으로 건전성 지표를 관리한다. 그러나 올해 1분기 하나은행은 부실채권 정리 규모, 특히 매각 규모가 크게 줄어들면서 기존 부실을 외부로 이전하는 속도가 둔화됐다.
다만 이는 단순히 은행이 부실 관리를 소홀히 했다는 의미가 아닌, NPL 시장 여건과 손실 인식 부담이 맞물린 결과로 풀이된다. 부실채권을 매각하려면 매각가율이 중요한데, 시장에서 NPL 가격이 낮게 형성되면 은행 입장에서는 장부가보다 낮은 가격에 채권을 넘기며 추가 손실을 인식해야 하기 때문이다.
이번 하나은행의 매각 감소는 향후 지표 관리에도 변수로 작용할 수 있다. 상각은 손실을 은행이 직접 인식하는 방식이고, 매각은 부실채권을 외부 투자자에게 넘겨 장부 부담을 줄이는 방식이다. 매각이 위축되면 은행 내부에 남아 있는 부실채권 관리 부담이 커지고, 향후 회수 지연이나 담보가치 하락이 발생할 경우 추가 충당금 부담으로 이어질 수 있다.
은행권 한 관계자는 “하반기 하나은행의 건전성 관리는 단순히 NPL비율을 낮추는 차원을 넘어, 매각 재개 여부와 회수 중심 관리, 충당금 적립 여력까지 함께 점검해야 할 국면에 들어선 상태”라고 진단했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















