





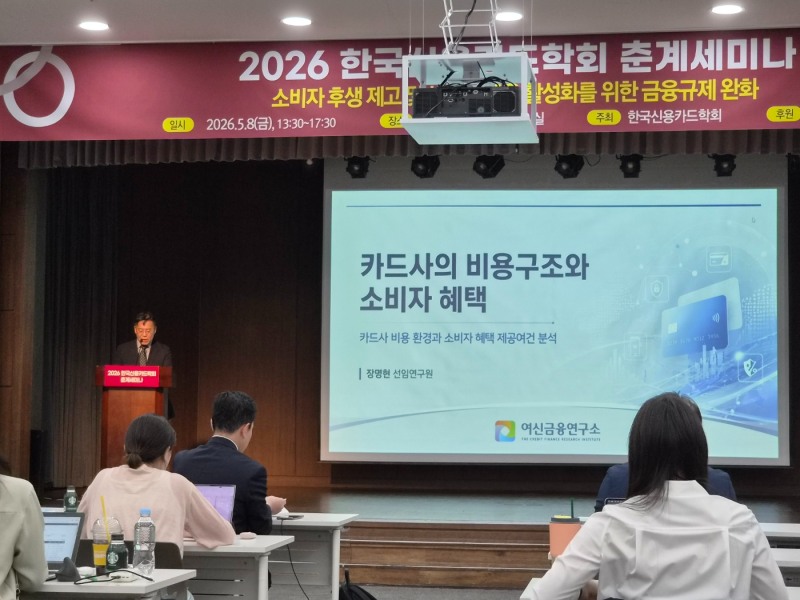
서지용 상명대학교 경영학부 교수가 8일 열린 ‘소비자 후생 제고 및 생산적 금융 활성화를 위한 금융규제 완화’ 2026 춘계세미나에서 개회사를 하고 있다. 사진=강은영 기자
이미지 확대보기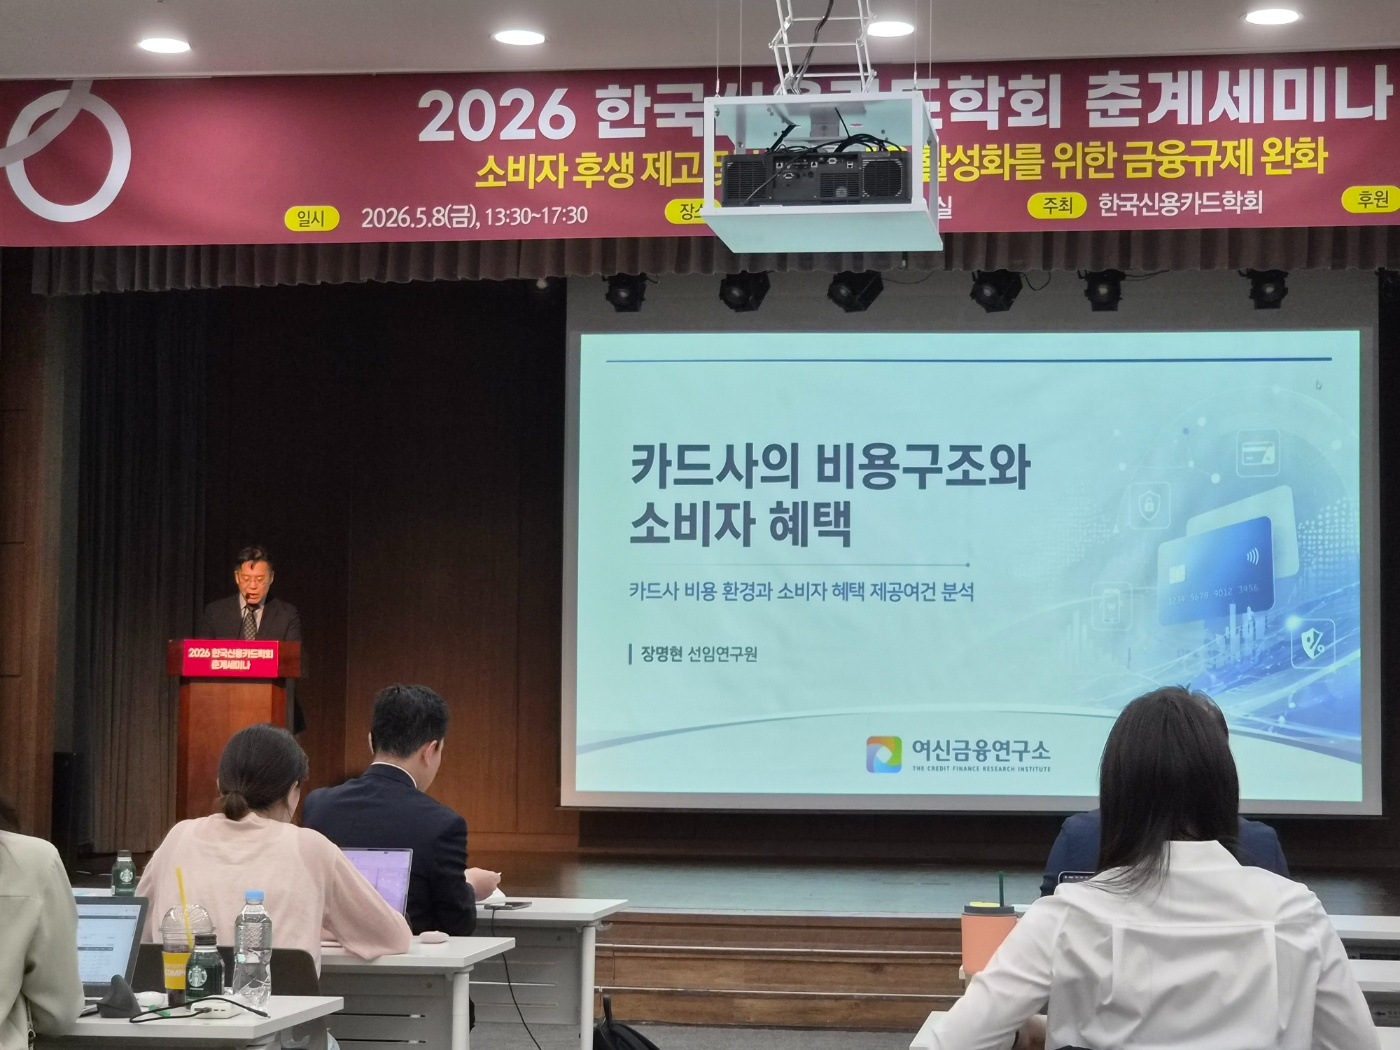
여기에 레버리지 규제와 조달비용 상승까지 겹치며 외형이 성장하면서도 수익성이 정체되자, 카드업계는 비용 관리와 함께 투자 중심의 생산적 금융으로 구조를 전환해야 한다는 목소리도 커지고 있다.
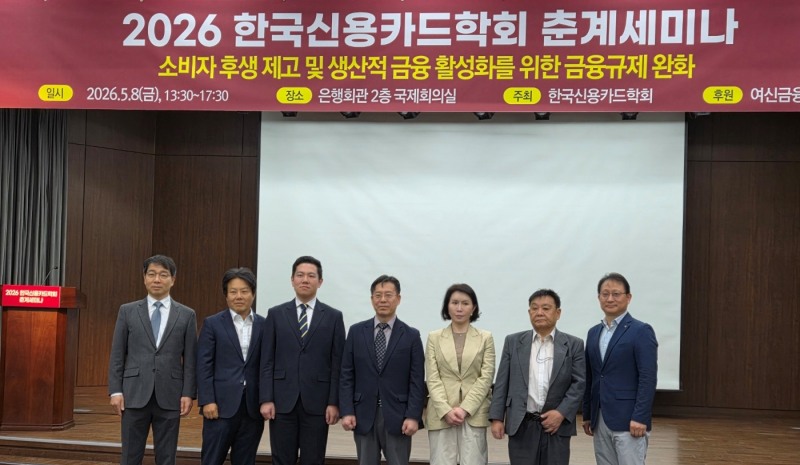
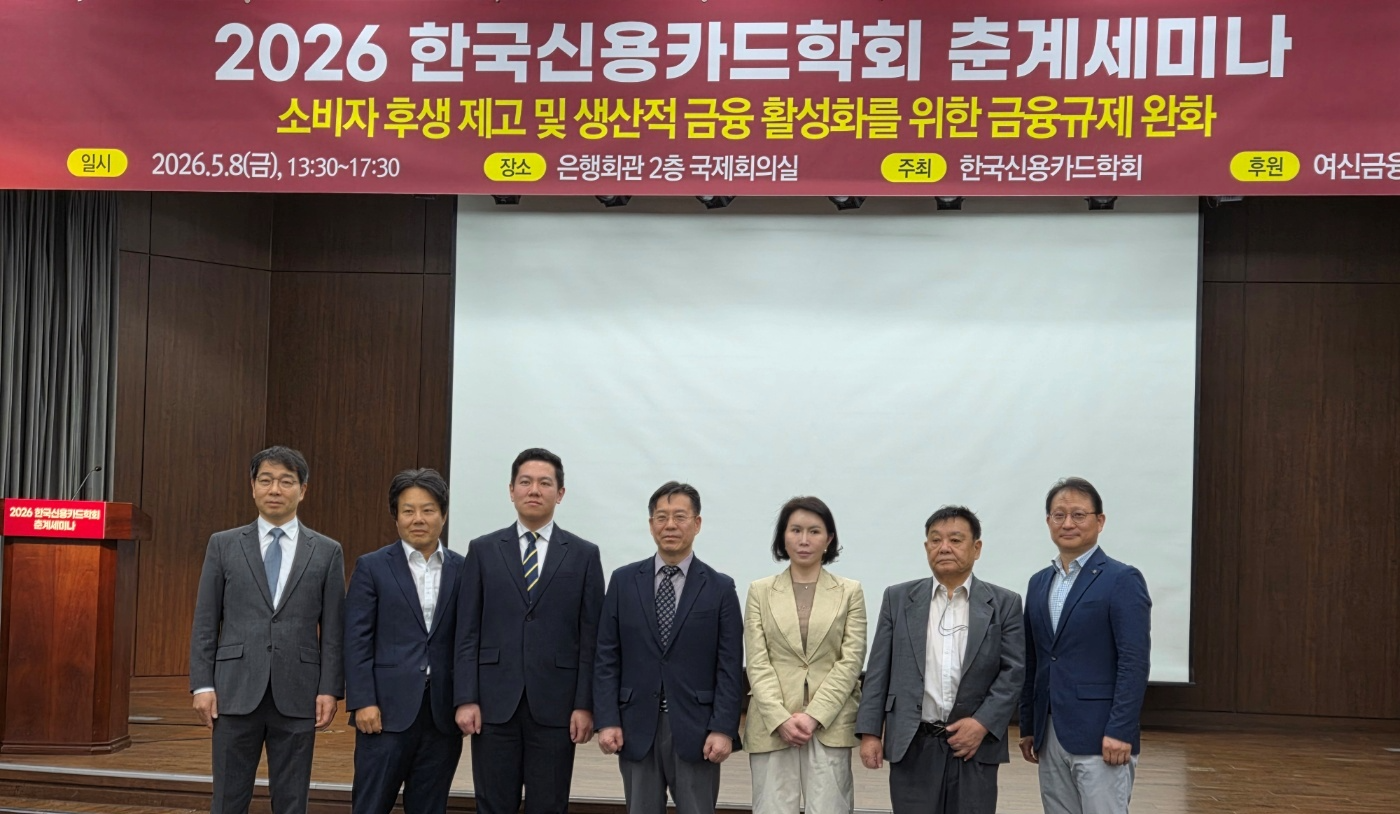
한국신용카드학회는 8일 ‘소비자 후생 제고 및 생산적 금융 활성화를 위한 금융규제 완화’를 주제로 2026 춘계세미나를 개최했다.
이날 세미나에서는 고비용 구조와 수익성 저하, 규제 부담 등 복합적인 경영환경에 직면한 카드업계가 지속 가능한 성장 기반을 모색하고, 금융소비자와 산업이 상생할 수 있는 제도적 대안을 논의했다.
플랫폼·비금융 규제 완화 필요성 부상
채상미 이화여대 경영학부 교수는 카드업계가 ‘수익성 둔화와 플랫폼 경쟁 심화’라는 구조적 전환기에 놓여 있다고 진단했다.그는 “빅테크 간편결제가 빠르게 확산되면서 결제 시장에서 카드사의 시장경쟁력이 약화되고 있다”며 “과거 카드사의 전통적인 수익 모델이 더 이상 유효하지 않은 상황에서 새로운 성장 방식을 모색해야 한다”고 설명했다.
특히 ‘빅블러(Big Blur)’ 환경 속에서 카드사의 경쟁력이 상대적으로 약한 상황을 지적했다. 채상미 교수는 “플랫폼 기업은 결제를 기반으로 금융·커머스·콘텐츠까지 확장하고 있는 반면, 카드사는 규제로 인해 비금융 및 플랫폼 사업 확장에 제약을 받고 있다”며 “결제 데이터와 고객 기반을 보유하고 있음에도 이를 충분히 활용하지 못하는 ‘역설적 위치’에 놓여 있다”고 말했다.
이에 따라 플랫폼·비금융 사업에 대한 규제 완화 필요성을 강조했다. 그는 “규제 완화는 단순히 카드사의 수익성 개선을 위한 것이 아니라, 데이터 기반 금융 경쟁력을 확보하기 위한 것”이라며 “공정한 경쟁 환경 조성, 데이터 혁신 촉진, 글로벌 규제 흐름 대응 측면에서 필요하다”고 밝혔다.
김상봉 한성대학교 경제학과 교수는 국내 금융 구조가 여전히 ‘대출 중심’에 머물러 있어 생산적 금융으로의 전환이 필요하다고 제언했다. 최근 정부가 첨단 산업 육성을 위해 대규모 자금을 공급하고 있지만, 이 역시 상당 부분이 대출 형태로 이뤄지고 있다고 봤다.
벤처·기술기업 육성을 위해서는 금융회사의 역할 변화가 필요하지만, 금산분리 원칙과 각종 규제가 투자 전환의 핵심 제약 요인이라고 지적했다.
김상봉 교수는 “금융사가 산업에 투자할 수 있는 여건이 제한되면서 벤처 투자 확대가 쉽지 않고, 금산분리 규제가 현재 산업 융합 흐름을 충분히 반영하지 못하고 있다”며 “금융사가 보유한 자금을 기술 산업과 중소기업에 투자할 수 있도록 제도적 유연성을 확대할 필요가 있다”고 밝혔다.
이어 “규제 완화를 통해 금융사의 투자 여력을 확대하고, 이를 기반으로 중소·기술 기업의 성장을 지원하는 구조를 만들어야 한다”며 “투자 중심 금융으로의 전환이 이뤄질 때 산업 경쟁력과 고용 창출까지 연결될 수 있다”고 강조했다.
외형 성장 지속에도 수익성 ‘정체’… 생산적 금융·소비자 후생 연결
서지용 상명대학교 경영학부 교수는 레버리지배율 규제 부담에 따른 조달비용 상승으로 인해 카드사 수익성에도 악영향을 미치고 있다고 지목했다. 카드사들의 자금 조달 수단 중 하나인 여전채 금리는 최근 4%를 넘어서는 등 발행금리가 높아졌다. 여기에 카드론 규제와 스트레스 DSR 적용 등으로 인해 건전성 부담도 늘었다.특히 현재 카드사에 7~8배의 레버리지 배율을 적용하고 있는데, 한도에 근접할수록 카드사의 신용평가상 위험 프리미엄이 높아지면서 조달금리가 상승하는 것으로 나타났다.
서지용 교수가 2016년 1분기~2025년 3분기 국내 7개 전업 카드사들의 레버리지 규제 변화를 분석한 결과, 레버리지 배율 1배 상승 시 조달비용은 약 0.26%p 증가하는 것으로 조사됐다. 반면, 규제 여유가 1배 확보될 경우에는 조달비용은 0.23%p 하락하는 등 반비례 관계를 확인됐다.
이러한 구조적 제약이 카드사의 투자 여력과 사업 전략에도 부정적 영향을 미친다고 봤다. 서지용 교수는 “조달비용 부담으로 인해 카드사는 단기 수익 중심의 영업, 카드론 등에 쏠릴 수밖에 없다”며 “빅테크와의 경쟁 심화로 결제시장 점유율이 낮아지는 가운데, 신사업 진출 역시 기대만큼 수익으로 이어지지 않는 점이 과제로 남아 있다”고 말했다.
이에 따라 레버리지 규제 완화 필요성을 제기했다. 서 교수는 “레버리지 배율 규제가 완화될 경우 조달비용이 낮아지고, 이는 단기 수익 중심의 영업에서 벗어나 중장기적인 생산적 금융으로 전환하는 기반이 될 수 있다”며 “궁극적으로는 소비자의 금융비용 절감과 후생 증대 측면에서도 긍정적인 효과를 기대할 수 있다”고 강조했다.
장명현 여신금융연구소 선임연구원은 카드사들이 자산이나 결제액 등 외형 성장은 꾸준히 하고 있지만, 수익성 부문에서는 한계에 봉착해 있다고 분석했다.
그는 “카드 수수료는 규제로 결정되고, 카드론이나 현금서비스 금리도 쉽게 조정하기 어려운 구조”라며 “카드사 입장에서는 비용 관리와 함께 소비자 혜택을 조정하는 방식이 현실적인 대응 수단이 될 수밖에 없다”고 설명했다.
장명현 연구원은 정책의 변화 등으로 인해 카드사들의 영업 포트폴리오 전반에 연쇄적으로 영향을 미친다고 해석했다.
그는 “법인카드 영업 축소 시 카드대출이 확대되는 등 한 영역의 변화가 다른 자산 구조와 수익원으로 빠르게 전이되는 특징이 있다”며 “특정 제도나 규제 변화가 단일 영역에 그치지 않고 조달 구조, 비용, 소비자 혜택까지 이어지는 연쇄 효과를 낳는다”고 밝혔다.
이어 “조달 여건이 악화되거나 만기 도래 부담이 커지는 시기에는 무이자 할부가 축소되고 유이자 할부가 확대되기도 한다”며 “향후 정책 설계 시 이러한 파급효과를 종합적으로 고려할 필요가 있다”고 덧붙였다.
강은영 한국금융신문 기자 eykang@fntimes.com





















