





▲ 김대웅 웰컴저축은행 대표
 김대웅기사 모아보기)이 자체 개발한 금융 전산시스템 상용화와 마이데이터 사업을 통해 비이자수익 증대에 박차를 가하고 있다.
저축은행 업권이 대출 규제 강화와 이자마진 축소 등 어려운 경영환경에 직면하면서, 비이자수익 확대를 통해 돌파구를 마련하겠다는 전략이다.
꾸준히 감소하는 이자수익…대출 규제 강화에 신사업 추진
저축은행 업권은 최근 수년간 금융 당국의 대출 총량 규제와 금리 변동, 건전성 압박 등으로 인해 전통적 이자수익 성장에 한계에 직면하고 있다. 웰컴저축은행 역시 예외는 아니었다.웰컴저축은행의 최근 3개년 실적을 살펴보면 비이자수익 확대 필요성이 더욱 부각된다. 영업수익의 약 90%를 차지하는 이자수익이 감소세를 보이기 때문이다. 올 1분기 웰컴저축은행의 이자수익은 1358억원으로 전년 동기(1391억원) 대비 2.37% 감소했다. 연간으로 보아도 지난해 이자수익은 2023년(6112억원) 대비 10.4% 감소한 5474억원으로 나타났다.
이는 보수적 경영기조로 인한 전체 대출규모가 감소하면서 대출금 이자가 줄어든 영향으로 풀이된다.
실제로 웰컴저축은행의 총여신은 올 1분기 말 기준 4조6402억원으로 전년 동기(4조7024억원) 대비 600억원 이상 감소했다.
향후 금융당국의 대출 규제로 인해 이자수익을 늘리는 건 어려울 것으로 점쳐진다. 지난 6월 27일 시행한 대출 규제로 인해 저축은행 등 제2금융권은 가계대출 공급량을 기존 계획의 50% 수준으로 줄이도록 요구받았다. 이와 동시에, 신용대출 한도도 기존 연소득 2배에서 연소득 이내로 제한됐다.
올 하반기에는 해당 규제의 영향으로 대출이 줄어들 것으로 예상되는 가운데, 비이자수익의 확대 필요성이 더욱 커지고 있다. 이런 상황에서 웰컴저축은행이 주목하는 것은 비이자수익 창출을 위한 신사업 모델이다. 가장 핵심적인 사업은 자체 개발한 금융 표준개발 프레임워크 '웰코어'의 상용화다.
지난 6월 웰컴저축은행은 자체 개발한 금융전산프레임워크인 ‘웰코어’를 상용화하겠다고 밝혔다. 웰코어는 웰컴저축은행 AICT서비스본부가 자체 개발한 금융전산 표준개발 프레임워크로 웰컴저축은행이 축적한 전산 시스템 개발 및 운영 노하우가 적용되어 독립된 모듈형 구조로 설계됐다.
웰코어는 고객사의 요구 사항을 반영해 최적화한 개발이 가능한 것이 특징이다. ▲고객 정보관리 ▲거래처리 등 주요 업무를 유기적으로 통합했으며, 유지 보수 효율성과 보안성을 강화했다.
또한, 기존 상용되고 있는 솔루션 대비 유연한 커스터마이징과 경량화된 설계로 중소형 금융사에서 운영하기에 적합한 구조를 갖춰 저축은행, 캐피탈, 대부업, 해외 금융사를 대상으로 상용화를 추진하겠다는 계획이다.
이미 지난해 8월부터 웰컴금융그룹 계열사에 공급해 안정성과 효율성을 입증한 상태로, 올해에는 외부 고객사 확보에 나선다. 향후, 대외 IT개발사업 확대 및 해외 중소금융회사를 대상으로 수출도 가능할 것으로 예상하고 있다.
마이데이터 사업 고객 130만 돌파…하반기 지속 수익 기반 마련 목표
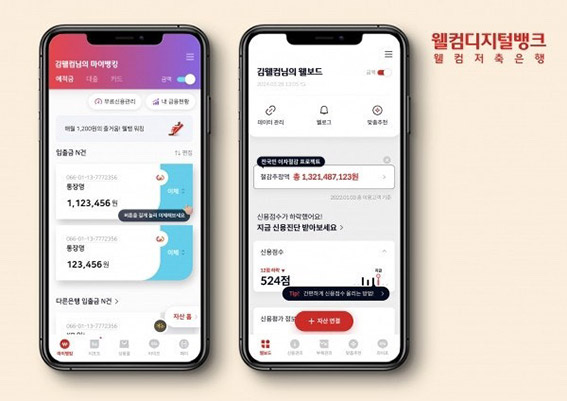
마이데이터 사업도 가시적인 성과를 거두고 있다.지난 2021년 웰컴저축은행은 저축은행 중 최초로 마이데이터 사업 인가를 획득해 이듬해인 2022년 웰컴마이데이터 서비스를 출시했다. 출시 이후 3년이 지난 현재 130만명 이상의 고객을 확보하며 성장세를 이어갔다.
웰컴마이데이터는 부채관리 서비스를 필두로 다양한 금융기관의 상품을 비교해 주는 ‘맞춤대출비교’서비스를 제공하고 있다. 해당 서비스는 지방은행, 저축은행, 캐피탈, 온라인투자연계금융업(P2P), 우수대부업체까지 입점해 총 34개 금융사의 대출상품을 제공하고 있다.
기존의 빅테크가 점유하고 있는 대출비교플랫폼 시장에서 금융사로서는 의미 있는 성과를 기록하며 성장 중이다.
지난해 3월에는 디지털 영업 강화를 위해 주택담보 대출 비교서비스도 출시했다. 중저신용자뿐만 아니라 모든 고객이 다양한 대출상품을 비교한 후, 자신에게 최적의 상품을 찾아 이용할 수 있는 생태계를 조성하기 위해서다.
이를 통해 올 1분기 본인신용정보관리업의 실적과 건수는 성장세를 기록했다. 올 1분기 웰컴저축은행의 본인신용정보관리업 실적은 21억원으로, 전년 동기(9억원)대비 12억원가량 증가했다. 건수 또한 같은 기간 6246건에서 1만3100건으로 2배 이상 늘어난 모습이다.
이 외에도 중고거래 시 판매자 정보를 확인해 안심거래자로 확인 및 안전거래를 제공하는 ‘안심거래’서비스와, 거래 중인 금융사 파킹통장을 비교해 금리가 높은 통장을 추천해 주고 돈 모으기 가이드를 제공하는 ‘스마트 돈 모으기’ 서비스도 제공하고 있다.
통합부채증명서 발급 서비스를 통해 개별 금융사 방문 없이 부채 잔액증명서를 발급해 주며, 개인 간 금전거래시 차용증을 전자문서로 보관해 주는 차용증거래 서비스도 제공 중이다.
웰컴저축은행은 저축은행에서 유일하게 마이데이터서비스를 제공하며 저축은행의 마이데이터 서비스를 선도하고 있으며, 저축은행중앙회에 웰컴마이데이터 서비스를 제공하며 저축은행의 디지털 금융시장 경쟁력 확보에도 힘쓰고 있다.
향후 웰컴저축은행은 리스크관리를 최우선으로 건전성 관리와 수익성 확보에 집중하고 재무적 안전성 확보를 통해 지속적인 수익 기반을 마련할 계획이다. 특히, 비이자수익의 경우 마이데이터와 웰코어 등 신규 BM으로 과거보다 증가할 것으로 예상된다.
웰컴저축은행 관계자는 “디지털 금융 서비스의 수준이 고객이 주거래 금융기관을 선택하는 중요한 기준이 될 것”이라며 “웰컴저축은행은 웰컴디지털뱅크가 금융서비스와 생활 밀착형서비스를 제공하는 생활밀착형플랫폼으로 발전시켜 고객이 필요한 다양한 서비스를 제공할 것”이라고 밝혔다.
김다민 한국금융신문 기자 dmkim@fntimes.com


















