유태호 태광산업 대표
일각에서는 이번 사태를 두고 EB 발행에 대한 본질이 훼손될 수 있다는 우려도 나온다. 그만큼 자사주 활용에 대한 인식이 악화된 원인으로 기업들의 행태를 지목하지 않을 수 없다.
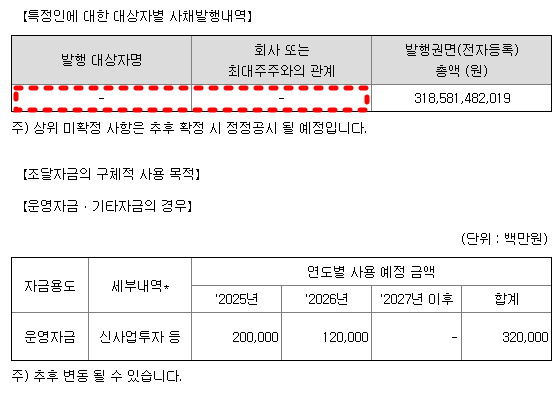
태광산업 교환사채(EB) 발행 내용./출처=금융감독원 전자공시
태광산업은 자사주 전량(24.41%, 27만1769주)를 기초로 3186억원을 조달한다는 계획이었다. 이 소식이 전해지자 태광산업 주가는 지난 30일 전 거래일 대비 11% 넘게 급락했다.
투자자들은 새정부 기조에 맞춰 태광산업이 자사주 소각 등 주주환원을 기대했으나 역행하는 모습을 보이자 실망 매물을 쏟아낸 것이다.
‘자사주활용=공공의 적’ 돼 버린 한국 증시
이재명 정부는 증시부양 목적으로 자사주 소각 의무화를 추진중이다. 국내 다수 기업들은 자사주 매입 후 소각하지 않고 경영권 방어 목적으로 활용하는 등 주주환원과는 거리를 둔 사례가 많기 때문이다. 최대주주 혹은 주요주주 입지를 다지기 위해 회사돈을 활용한다는 비판이 나오는 이유다.자사주 활용에 대한 좋지 않은 인식이 본격화된 계기는 인적분할이다. 인적분할 시 자사주 의결권이 되살아나고 신주배정을 통해 최대주주 혹은 주요주주 지분율을 높이는 데 주로 활용됐기 때문이다. 이뿐만 아니라 2015년 삼성물산과 제일모직 합병 과정에서도 자사주가 소유지배권 확보 수단으로 악용됐다는 지적도 나왔다.
인적분할을 통한 ‘자사주 마법’에 대한 따가운 시선이 지속되자 관련 사례는 점차 줄어들기 시작했다.
이후에는 오히려 자사주를 활용한 자금조달 전략이 주목을 받기 시작했다. 그 대표적인 사례가 네이버와 카카오다.
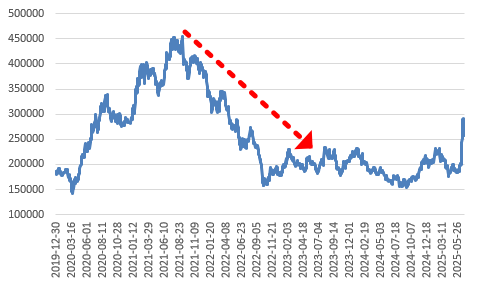
네이버 지분스왑 이후 주가 추이./출처=한국거래소
이는 실질 현금유출을 최소화하면서 성장 기반을 마련했다는 평가를 받았다. 이뿐만 아니라 네이버는 글로벌 최대 스토리텔링 플랫폼인 왓패드 인수를 위한 재원으로도 자사주를 꺼내 들었다.
한편, 2020년에는 카카오가 싱가포르 증권거래소에서 3억달러(3395억원) 규모 외화 EB를 발행했다. 교환대상은 과거 카카오M 합병 당시 취득한 자기주식 71만1552주로 해당 지분은 처분 의무가 있었다. 교환가액은 47만7225원(액면분할 전 기준)으로 당시 주가 대비 35%가량 프리미엄이 붙었다.
네이버와 카카오 사례는 현재 시장에서 비판을 받고 있는 자사주 활용 지분스왑(LS그룹과 한진그룹) 및 EB발행과 같지만 당시에는 전혀 다른 평가를 받았다.
자사주 활용, ‘결과’에 대한 ‘책임’ 전혀 없어
네이버와 카카오의 자사주 활용은 현재 기준 부정적 평가가 주를 이룬다. 당시 결정은 분명 최고이자 최적의 선택이었으나 결과가 만족스럽지 않기 때문이다.네이버와 여타 유통기업들의 연합은 쿠팡 독주를 막기 위한 것이었으나 기대만큼 힘을 쓰지 못했다. 카카오는 글로벌 진출을 위해 자금을 조달했지만 결국 내수기업에 불과하다는 비판을 받고 있다.
자사주 매입 시, 자사주는 자본에서 차감되는 항목이다. 회계상 자본이 줄어드는 만큼 주당 가치는 오르게 된다. 따라서 지분스왑 시 재차 자본이 늘어나게 돼 주당 가치는 하락하게 된다.
자사주를 교환대상으로 하는 EB 발행 시에는 계약 조건에 따라 부채 혹은 자본으로 계상된다. 기업 실적 개선과 함께 주가가 상승한다면 EB 매수 주체는 교환권을 행사할 확률이 높아진다. 이 때, 자본이 재차 늘어나게 되지만 가치 제고 측면에서 보면 기존 주주들도 만족할만한 결과를 얻게 된다.
반대로 주가가 오르지 못할 경우 자본 변화는 없다. 다만 부채 상환을 위해 현금성자산이 줄어들 수 있다. 이는 자사주 활용 그 자체는 물론 그 결과가 주주가치에 어떤 형태로든 영향을 미친다는 의미다.
최근 이슈가 되고 있는 EB 발행에 비판의 목소리가 커지는 이유는 정보불투명이다. 태광산업의 경우 자사주 활용 자체도 주주가치에 영향을 미치지만 EB 발행을 위한 정보제공이 충분치 않았다는 점이 핵심이다.
태광산업 외에도 자사주 기반 EB 발행이 기업에 어떤 긍정적 영향을 미칠지 명확히 밝히는 곳도 찾기 어렵다. 결국 기업들이 자사주 소각을 피하기 위해 EB를 발행한다는 의구심만 부추기는 셈이다.
한 자산운용사 운용역은 “국내에서 자사주 기반 EB 발행이 늘어나기 시작한 때는 2023년 이후로 당시부터 기업가치 제고, 자사주 소각 논의 등이 활발하게 이뤄진 영향으로 본다”며 “EB는 조달비용을 줄이는 동시에 성장 재원을 마련할 수 있는 수단 중 하나인 만큼 발행대상과 목적 등을 분명히 해야 한다”고 강조했다. 하지만 그는 “최근 EB 발행 기업 중에서 발행대상은 차치하더라도 그 목적이 불분명한 경우가 많아 발행 성과에 대한 사후 모니터링이 필요하다”고 말했다.
이성규 한국금융신문 기자 lsk0603@fntimes.com