





19일 금융권에 따르면 국내 신용평가사들은 최근 연이어 2금융권의 부동산PF관련 리포트를 발간했다.
한국기업평가가 지난 11일 가장 먼저 ‘제2 금융권의 부동산 PF 충당금 확대, 부실 완충력은 충분한가’란 주제로 이슈리포트를 발간했다. 12일에는 나이스신용평가가 ‘부동산PF 손실인식 현황과 추가손실 전망’을 주제로 세미나를, 15일에는 한국신용평가가 ‘금융업권 부동산 PF 스트레스 테스트’로 세미나를 열었다.
이들 신용평가사들은 모두 입을 모아 2금융권의 부동산PF 부실을 우려하고 있다. 특히 저축은행 업권은 향후 발생할 PF 부실화 관련 손실이 PF 대손충당금 규모를 뛰어넘을 수 있다는 가능성이 제기 됐다.
한국기업평가에 따르면 전국 79개 저축은행의 부동산PF 잔액은 2022년 말 기준 10조5000억원에서 2023년 12월 기준 9조6000억원으로 줄었다. 반면 분석대상 저축은행 8개사의 부동산PF 관련 대손충당금은 지난해 3월말 4548억원에서 12월말 6359억원으로 40% 이상 증가했다.
분석대상 8개사는 한기평 신용등급을 보유한 저축은행 중 부동산 관련 여신을 취급하고 2023년 결산 자료가 취합된 OK·한국투자·모아·키움·NH·JT·키움예스·바로저축은행이다.
8개사의 부동산PF 관련 대손충당금은 익스포저 대비 9.6%의 수준을 보였다. 반면 요주의이하 대비로는 16%, 고정이하 대비로는 93%로 전년 수준 이하를 보였다.
저축은행PF에 더 큰 질적 위험이 내재됐고 지난해 결산 시 요주의분류 PF의 상당 부분이 고정이하로 재분류된 영향으로 분석된다. 보고서에 따르면 지난해 2분기 이후 연말까지 고정이하 PF는 190% 급증했다.
관련기사
한기평은 4가지 시나리오에 의거해 지난해 말 기준 부동산PF 관련 손실예상액을 산출했다. 점차 보수적인 가정을 적용해 시나리오 4에서는 손실발생액이 ▲브릿지론의 경우 요주의 익스포저의 40%, 고정이하 익스포저의 80%에 이르고 ▲본PF의 경우 요주의 익스포저의 20%, 고정이하 익스포저의 60%에 달하는 상황을 상정했다.
그 결과 저축은행 이익창출력은 저하됐고 PF 대손충당금이 손실예상액의 50~70% 수준으로 나타났다. PF 대손충당금만으로 손실을 처리할 수 없는 비중인 것이다. 자기자본 감소폭은 10% 내외에 그치는 경우가 많았다.
저축은행은 익스포저에 대해 충당금적립률을 크게 상향 조정했지만 고정이하PF가 크게 늘어나면서 고정이하여신 대비 충당금적립률은 전반적으로 하락하는 모습을 보였다.
윤희경 한기평 수석연구원은 "저축은행 업권의 경우 향후 발생하는 PF 부실화 관련 손실이 대손충당금 규모를 상회할 가능성이 높다"며 "일부 저축은행은 앞으로도 부동산PF로 인한 적자 발생 가능성을 배제하기 어렵다"고 진단했다.
다만 "자기자본까지 감안하면 2011년과 같이 다수의 저축은행이 부실화할 가능성은 높지 않다"고 덧붙였다.
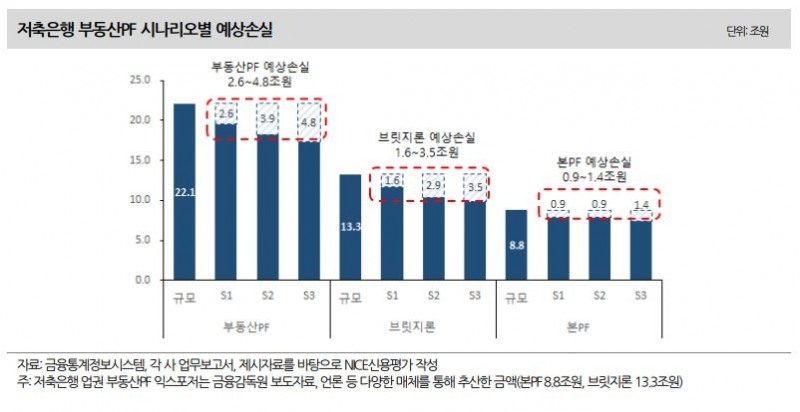
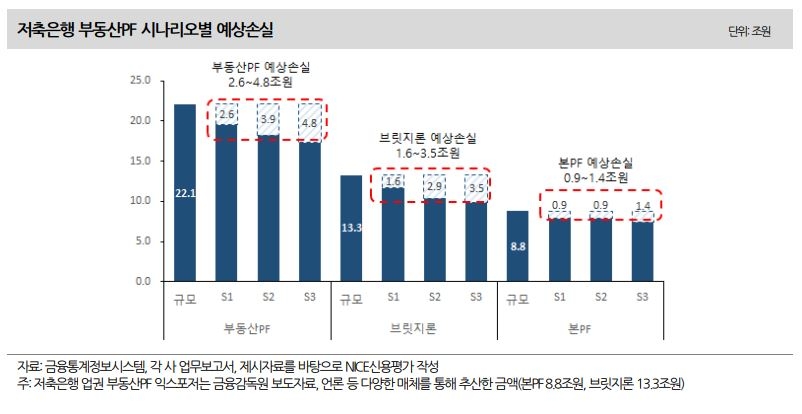
나이스신용평가는 저축은행 업권 전체의 부동산PF 익스포저(위험노출액) 예상손실 규모가 최대 4조8000억원에 이를 것으로 예상했다.
나신평 커버리지 16개 저축은행의 부동산PF 익스포저 규모는 지난해 말 기준 7조7000억원이다. 부동산PF 익스포저 충당금 적립률은 7.1%다. 나신평 유효등급 보유 16개사는 고려·다올·더케이·대신·DB·애큐온·OSB·SBI·예가람·유안타·키움·KB·페퍼·하나·한국투자·한화저축은행이다.
시나리오 테스트에 따르면 16개 저축은행 부동산PF 익스포저의 약 9000억~1조6000억원이 부실화할 것으로 전망된다. 전체 익스포저의 11.4~20.8% 비중이다.
저축은행 업권 전체의 부동산PF 익스포저 예상손실 규모는 2조6000억~4조8000억원으로 추정됐다. 저축은행 업권 부동산PF 익스포저는 금융당국과 언론 등을 통해 추산한 금액으로 본PF 8조8000억원, 브릿지론 13조3000억원 규모다. 나이스 커버리지 저축은행 부동산PF 익스포저의 충당금적립률, 예상손실률이 동일하다는 전제 하에 산출했다.
시나리오 테스트 결과 나이스 커버리지 저축은행이 추가로 적립해야 할 충당금 규모는 약 3000억~1조원으로 나타났다. 이에 저축은행 업권에서 추가로 적립해야 할 충당금 규모는 약 1조~3조3000억원으로 추정된다.
부동산PF 익스포저 예상손실은 비주거시설, 중·후순위, 지방 소재 사업장에 집중적으로 나타났다. 상환순위에 따른 차이가 가장 큰 모습이다.
저축은행 업권 순이익 규모는 지난해 5633억원 순손실로 대규모 적자 전환했다. 나신평은 올해 최대 2조2000억원 손실이 나고, 국제결제은행(BIS) 자본비율이 지난해 말 14.4%에서 올해 말 12.3~14.4% 수준으로 하락할 것으로 예상했다.
손실흡수여력이 미흡한 일부 저축은행의 경우 경상이익 창출을 감안한 이후에도 대부분 시나리오에서 금융당국의 권고수준인 11%에 미달하는 BIS자본비율을 시현할 것으로 전망돼 추가적인 자기자본 확충이 필요하다는 설명이다.
나신평은 "저축은행 입장에서 남은 시간은 그리 많지 않은 것으로 보인다“며 ”금융당국의 지도하에 대규모 충당금을 적립하며 과반수의 저축은행이 적자 전환했음에도, 부동산시장의 빠른 회복이 전제되지 않는 경우 현재의 충당금 수준은 낙관할 수 없다"고 전했다.
이어 "정부 및 금융당국의 정책 지원으로 부동산PF 정리·재구조화 작업이 지속되는 가운데, 현재 진행 중인 경·공매 관련 표준규정 개정이 완료되는 경우 부동산PF 익스포져의 예상손실은 점차 현실화할 가능성이 높다"고 밝혔다.
홍지인 한국금융신문 기자 helena@fntimes.com




















