






16일 금융권에 따르면 나이스신용평가는 최근 페퍼저축은행의 장기신용등급을 기존 BBB/Negative에서 BBB-/Negative로 하향했다.
나이스신용평가 관계자는 “금번 (페퍼저축은행) 장기신용등급 하향조정은 조달비용 및 대손비용 증가로 수익성이 크게 저하된 점, 고금리 지속 및 경기회복 지연 등의 영향으로 자산건전성이 저하된 점, 자본적정성지표가 경쟁사 대비 열위한 수준인 점 등을 종합적으로 반영한 것”이라고 설명했다.
수익성 악화
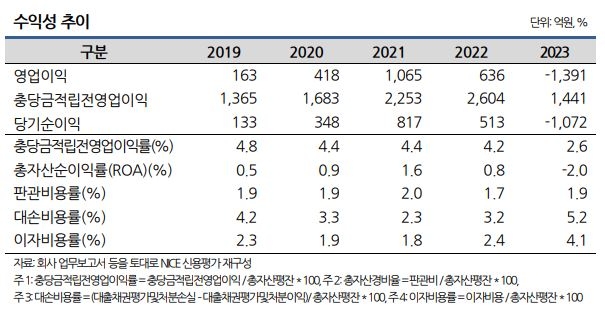
페퍼저축은행 수익성 추이./ 사진 = 나이스신용평가 갈무리
2023년 페퍼저축은행의 당기순이익은 전년(513억원) 대비 308.9% 폭락한 -1072억원을 기록했다. 지난해 저축은행 업권이 연간 기준 9년만에 적자를 기록하는 등 업황이 전반적으로 안좋았다고는 하나 페퍼저축은행의 적자는 업계 최고 수준이다.
순익 하락에 수익성 지표도 떨어졌다. 기업이 자산을 얼마나 효율적으로 운용했는가를 나타내는 ROA는 전년 동기(0.80%) 대비 1.80%p 떨어진 -1.83%, 순자산 대비 수익성을 나타내며 자기자본이 얼마만큼의 이익을 냈는가를 보여주는 ROE는 전년 동기(10.45%) 대비 38.14%p 폭락한 27.69%를 나타냈다.
페퍼저축은행의 수익성이 1년만에 급락한 건 조달비용과 대손충당금이 증가한 영향이다.
2022년 하반기 시작된 금융권 수신경쟁과 고금리 영향으로 저축은행 업권의 조달비용은 큰 폭으로 늘어났다. 이는 페퍼저축은행도 마찬가지다. 페저저축은행의 지난해 이자비용은 2022년 대비 55.4% 늘어난 2261억원을 기록했다. 같은 기간 이자비용률은 2.4%에서 4.1%로 1.7%p 늘어났다.
관련기사
지난해 충당금적립액은 전년(1267억원) 대비 35.9% 늘어난 1723억원을 나타냈다. 이에 대손비용률은 2022년 3.2%에서 지난해 5.2%로 2.0%p 올랐다. 충당금적립이 늘어난 건 개인신용대출 연체율 상승 및 개인사업자 담보대출의 건전성 떨어졌기 때문이다.
문제는 미국 인플레이션과 중동 위기 등으로 기준 금리 인하 시기가 불투명해졌다는 것이다. 조달금리는 여전히 높은 수준을 유지할 것이며 경기회복 악화로 차주의 채무상환부담은 누적될 것으로 예상된다.
나이스신용평가 관계자는 “고금리 수준이 당분간 지속되는 가운데 개인 및 개인사업자 차주의 건전성 저하 가능성은 여전히 남아 있어 수익성에 부담요인”이라며 “한계여신 매각 지연과 염가 매각에 따른 추가 손실인식 가능성 등은 수익성 하방요인으로 작용할 수 있어 면밀한 모니터링이 필요하다”고 강조했다.
자산건전성 저하
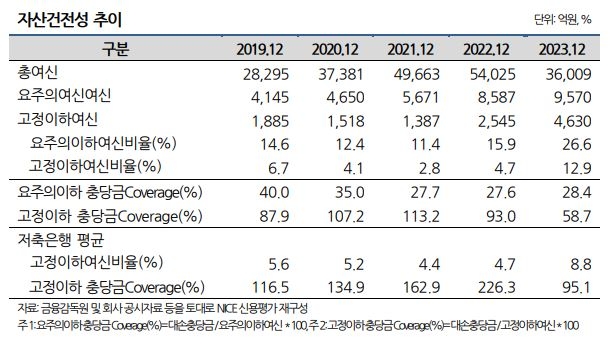
페퍼저축은행 자산건전성 추이./ 사진 = 나이스신용평가 갈무리
페퍼저축은행의 지난 12월 말 기준 연체율은 8.5%로 전년(3.7%) 보다 4.8%p 늘어났다. 고정이하여신비율은 같은 기간 8.15%p 오른 12.86%를 나타냈다. 저축은행업권 평균 고정이하여신비율 7.72%보다 5%이상 높은 수준이다.
나이스신용평가 관계자는 “최근 지속되고 있는 고금리 기조와 경기회복 지연, 부동산가격 하락 등의 영향으로 고정이하여신 규모가 증가하며 자산건전성이 저하됐다”며 “여신 포트폴리오의 대부분을 구성하고 있는 개인 신용대출 및 개인사업자 담보대출의 열위한 차주 특성은 자산건전성에 부담요인”이라고 전했다.
이어 “한계여신 매각이 지연되는 가운데 신규대출 둔화세가 지속될 경우 자산건전성 지표에 하방압력으로 작용할 수 있어 모니터링이 필요하다”고 덧붙였다.
금융권 전반적으로 문제가 되고 있는 부동산PF대출 관련 문제도 언급됐다. 2023년 말 기준 페퍼저축은행의 부동산PF대출은 한도금액 8729억원 중 27%에 불과한 2387억원이다. 다만 이중 연체율은 13.24%에 달한다.
나이스신용평가 관계자는 "자기자본 대비 부동산개발관련 대출 비중은 업권 평균 대비 높지 않은 수준이나, 부동산경기 위축으로 사업성이 저하된 상황임을 감안할 때 향후 사업진행 경과와 관련 정책 변화, 부동산 경기 변화에 따른 부실위험의 현실화 여부를 지속적으로 점검할 예정"이라고 밝혔다.
열위한 자본적정성 지표
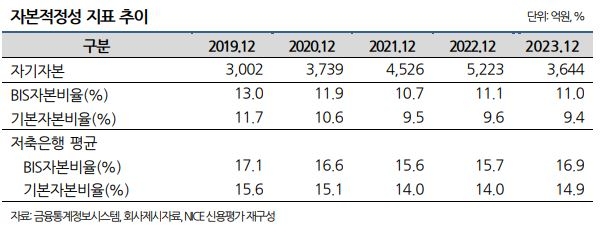
페퍼저축은행 자본적정성 지표 추이./사진 = 나이스신용평가 갈무리
지난해 말 저축은행 업권의 총 자기자본은 14조 8000억원으로 전년(14조 5000억원) 대비 2.1% 늘어났다. 반면 페퍼저축은행의 자기자본은 같은 기간 30.2% 줄어들어 3644억원을 나타냈다.
페퍼저축은행 2023년 말 BIS자본비율은 11.0%다. 같은 기간 저축은행의 평균 BIS자본비율은 14.35%로 업권 대비 낮은 수준이다.
2019년 이후 개인 및 중소기업대출 등 위험가중자산 증가가 자본확충 속도를 상회하면서 자본적정성 지표가 하락한 모습이다.
나이스신용평가 관계자는 “내부유보 및 Pepper Group의 유상증자를 바탕으로 규제비율을 상회하는 수준을 유지하고 있으나, 2023년 대규모 적자가 발생한 가운데 높은 수준의 배당성향이 유지된 점은 자본적정성에 부정적이다”라고 밝혔다.
실제 페퍼저축은행은 2023년 보통주 100%를 보유한 Pepper Europe(UK) Limited에 주당 1만 2530원의 배당을 진행했다. 배당금 총액은 680억8802만원이다. 다만 이는 주주 환원이 아닌 우선주 일부상환을 위한 중간배당이었다. 페퍼저축은행은 지난 배당을 통해 레버리지가 감소해 재무적 부담이 줄었고, 자본적정성에도 문제가 없다고 설명했다.
페퍼저축은행 관계자는 “모기업이 당행의 재무적 부담을 경감하기 위해 우선주를 보유한 파인트리와 우선주 일부 상환을 위한 계약을 했다”며 “당행이 일부 상환 금액을 배당 형태로 모기업에 지급하고 이를 우선주 상환에 사용한 것”이라고 설명했다.
이어 “기준금리가 안정화되고 있고, 부동산 경기도 회복세를 보이는 등 대외환경이 개선세를 보이고 있다”며 “PF를 제외한 전영업부문에서 보다 적극적으로 영업활동을 펼쳐해 수익성을 반등시켜 신용등급 회복에 나설 것”이라고 강조했다.
홍지인 한국금융신문 기자 helena@fntimes.com




















