





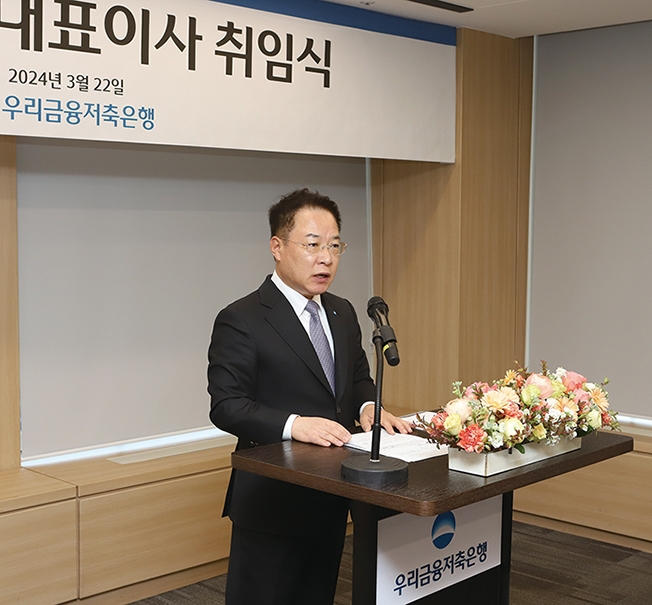
△ 1964년생 / 순천고등학교 / 중앙대학교 경영학과 / 우리금융지주 전략기획단 상무 / 우리금융지주 신사업총괄 전무 / 우리금융지주 사업성장부문 부사장 / 우리은행 영업총괄그룹 집행부행장 / 우리은행 국내영업부문장 겸 개인그룹장
우리금융저축은행이 대표이사 교체를 통해 그룹 시너지 강화에 나섰다.
우리금융저축은행은 지난달 주주총회와 이사회를 거쳐 이석태 대표이사를 신임 수장으로 선임했다.
임원추천위원회는 이 대표를 추천하며 “의사결정이 합리적이고 직원과 활발히 소통하며 진취적으로 업무에 임하는 등 영업전략 추진과 고객기반 확대에서 많은 성과를 거둔 바 있다”며 “저축은행업권의 현재 경영상황을 개선하고 새롭게 도약하는 발판을 마련하는 데 적합하다고 판단했다”고 밝혔다.
사실 우리금융저축은행 전임 대표의 임기는 아직 남아 있었다. 금융지주 계열사의 대표 임기는 통상 2년으로 지난해 취임한 전상욱 전 대표가 올해에도 회사를 이끄는 것이 일반적인 상황이다. 그러나 우리금융그룹은 1년 만에 저축은행 대표를 교체하는 결단을 내렸다.
이러한 인사교체는 임종룡닫기
 임종룡기사 모아보기 우리금융지주 회장의 그룹 시너지 영역 확대 일환으로 분석된다.
임 회장은 올해 신년사에서 “우리 그룹 내에서 시너지를 먼저 극대화하고 이를 기반으로 시너지의 범위를 연결, 확장시켜 나가야 한다”며 “자회사 간의 교류와 협업사업 추진으로 시너지 성과를 보다 활발히 창출할 수 있어야 진정한 금융그룹으로서 면모를 갖췄다고 할 수 있을 것”이라고 밝힌 바 있다.
이 대표는 우리금융그룹과의 긴밀한 협업이 요구되는 시점에서 그룹사에 대한 높은 이해도를 바탕으로 우리금융저축은행의 성장을 이끌 적임자로 평가되고 있다. 실제로 전상욱 전 대표가 한국은행 출신이었던 것과 달리 이 대표는 우리금융그룹내에서 30년 넘는 경력을 쌓아온 정통 ‘우리금융맨’이다.
이 대표는 1991년 우리은행에 입행해 우리금융지주 전략기획단과 신사업총괄, 사업성장부문을 거쳤다.
또한 우리은행 영업총괄그룹 부행장과 국내영업부문장 겸 개인그룹장 등을 역임했다.
이 대표는 최근까지 은행 전반의 리테일 영업을 총괄한 ‘영업통’이자 전략·기획 관련 업무를 중심으로 경력을 쌓아온 ‘전략통’으로 통한다.
이 대표의 취임 후 첫 과제는 실적 개선이 될 것으로 보인다. 그는 지난달 22일 진행된 취임식에서 “부동산 시장 익스포저는 금융시장까지 전이되고, 국내 경기 회복은 지연되고 있으며, 저축은행 시장은 자산 및 이익 감소로 어려운 상황을 맞이하고 있다”며 “우리금융저축은행이 턴어라운드하는 데 역량을 발휘해야 할 때”라고 강조했다.
그가 우리금융저축은행 수장으로서의 첫 공식 발언에서 ‘턴어라운드’를 강조한 건 그만큼 회사 실적 상황이 좋지 않기 때문이다. 우리금융저축은행은 지난해 큰 폭의 적자를 기록했다.
우리금융저축은행의 지난해 당기순손실은 일반기업회계기준 416억원으로 전년 동기(69억원) 대비 703% 폭락했다.
이러한 손실로 인해 지난해 14억가량 배당했던 모회사 배당금 또한 올해 0원으로 지급하지 않는다고 공시했다.
자산과 부채 모두 늘었지만, 자본총계는 줄어들었다.
지난해 자산총계는 1조9543억원으로 전년(1조7923억원) 대비 9% 늘어났다. 부채는 1조7703억으로 동기(1조5655억원)보다 13.1% 증가했다. 그러나 자본은 전년(2268억원)보다 18.9% 감소한 1840억원을 기록했다.
자본금이 줄어듦에 따라 자본금 대비 자본총계 비율은 전년보다 19.1% 줄어든 148%를 보였다.
실적이 악화함에 따라 경영안정성 지표도 악화됐다.
우리금융저축은행의 BIS자기자본비율은 지난해 12월 말 기준 13.21%로 전년 동기(18.06%) 대비 4.85%p 감소했다. BIS자기자본비율은 은행의 청산능력, 즉 은행이 잠재적으로 떠안고 있는 위험가중자산을 자기자금으로 흡수할 수 있는 능력을 평가하는 데 사용된다.
따라서 지표가 높을수록 안정성이 있다고 볼 수 있다.
다만 유동성 비율은 증가했다. 2022년 12월 말 139.06%를 기록했던 유동성 비율이 지난해 188.09%를 보이며 49.03%p가량 늘어났다. 우리금융저축은행은 이번 실적 악화에 “대손충당금 적립이 큰 영향을 끼쳤다”고 설명했다.
우리금융저축은행의 경우 지난해 12월 말 기준 부동산PF 대출 채권 규모가 426억원으로 금융지주 계열 저축은행 중 가장 작은 것으로 나타났다. 연체액 또한 48억원을 기록하며 준수한 건전성 관리 능력을 보였다.
그럼에도 충당금이 큰 폭으로 늘어난 이유는 향후 발생할 리스크에 대한 선제적인 대응이라는 것이 우리금융저축은행 측의 설명이다.
우리금융저축은행 관계자는 “부동산PF 익스포저도 낮은 편이고 지난해 말 기준 연체액수도 적지만 향후 사업장이 부실이 발생할 수도 있다는 가능성이 있으면 과감히 충당금을 쌓고 있다”며 “향후에 발생할지도 모르는 리스크를 선제적으로 대응해 안정적으로 가려는 취지”라고 밝혔다.
이 대표는 올해 부동산PF등 리스크 관리에 집중하며 수익성을 개선시킬 계획이다. 이를 위해 취임과 동시에 우리금융저축은행 ‘리빌드업 프로젝트(Re-Build Up Project)’를 제시했다.
이를 달성하기 위한 5가지 영업 방향으로 ▲체질 개선을 통한 견고한 성장 기반 구축 ▲리스크 관리에 중심을 둔 내실성장 영업 ▲그룹 시너지를 통한 고객기반 확장 ▲디지털 경쟁력 강화를 위한 독자 시스템 확보 ▲스피드와 소통경영 등을 추진하겠다고 밝혔다.
이 대표의 올해 목표인 수익성 향상은 업황 개선과 함께 이뤄질 것으로 기대된다.
오화경닫기
 오화경기사 모아보기 저축은행중앙회 회장은 지난달 21일 ‘2023 저축은행 결산결과 설명회’에서 “금년도에는 금리 하락의 가능성이 높기 때문에 수익성이 개선될 여지가 있다”며 “2024년을 지나면서 저점을 지나지 않을까 조심스럽게 예측하고 있다”고 밝혔다.
김다민 한국금융신문 기자 dmkim@fntimes.com





















