





진옥동 신한은행 은행장. / 사진제공=신한금융지주
 진옥동기사 모아보기 신한은행 은행장이 올해 상반기에도 최대 실적 기록을 새로 썼다. 특히 미래 불확실성을 대비해 충당금을 선제적으로 적립했으나 전 분기 수준 손익도 유지했다. 이는 기업 대출 중심 자산 성장과 순이자마진(NIM)도 개선해 이자이익을 대폭 증가시킨 것이 주효하다.
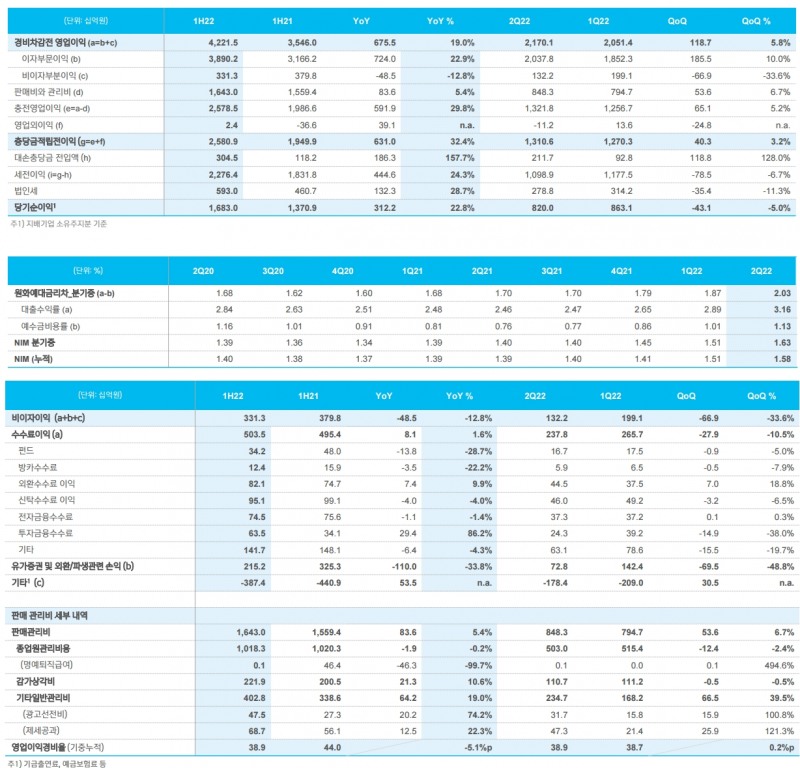
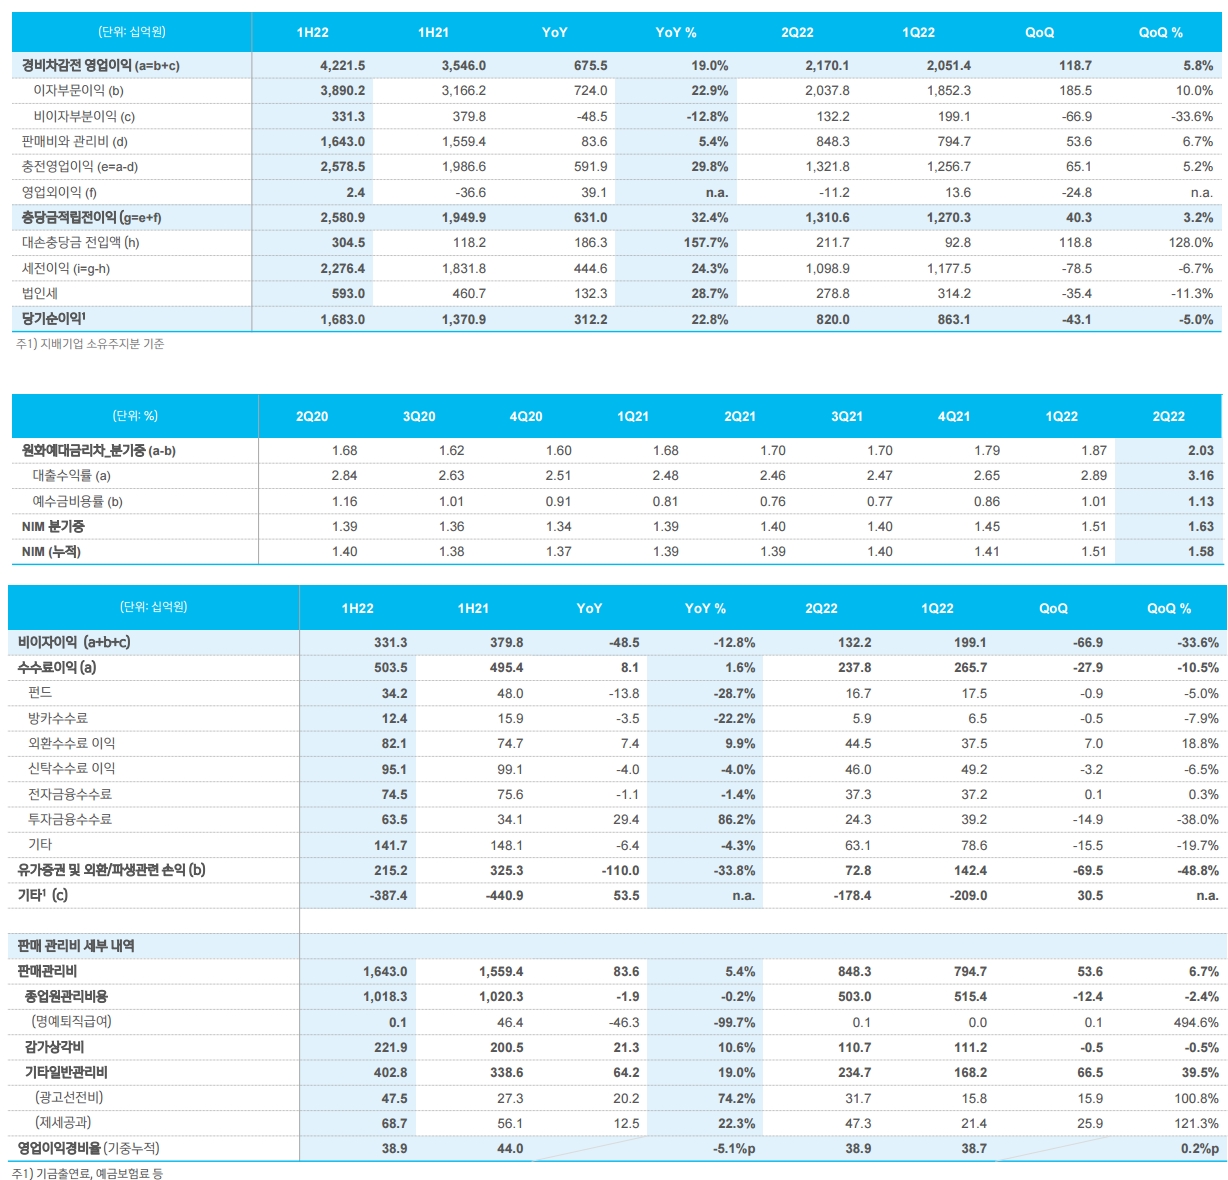
21일 신한금융지주에 따르면 신한은행의 2022년 상반기 당기순이익은 1조6830억원으로 집계됐다. 이는 전년 동기 대비 22.8%가 증가한 수준으로 반기 기준 역대 최대 실적이다.
신한금융지주 측은 “신한은행은 추가 충당금 적립에도 불구하고 평잔 효과 및 NIM 개선으로 이자이익은 크게 늘어났고 안정적 비용 관리로 순이익이 큰 폭으로 증가했다”고 말했다.

상반기 이자이익은 기업 대출 중심의 자산 성장과 NIM 개선으로 1년 전보다 22.9%(7240억원) 증가했다. 다만 수수료이익 증가에도 불구하고 비이자이익은 유가증권 관련 손익 감소 영향으로 전년 동기 대비 12.8%(485억원) 감소했다.
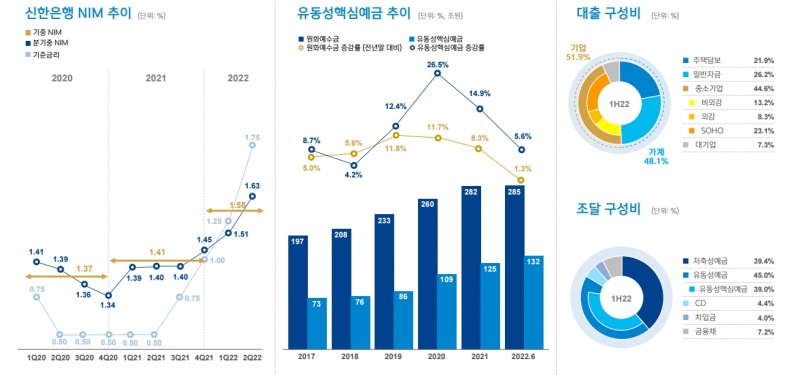
NIM은 시장금리 상승에 따른 대출 수익률 개선과 유동성핵심예금이 2분기 중 2.8% 증가하며 예수금비용률이 안정적으로 관리돼 전 분기 대비 12bp 상승한 1.63%를 기록했다. 2022년 상반기 누적 NIM은 1.58%을 기록하는 등 개선세를 유지했다.
대손충당금 전입액은 코로나19 및 경기 대응 관련 추가 충당금 적립 영향으로 작년 1분기보다 157.7%(1863억원) 증가한 3045억원을 기록했으며 대손비용률은 0.19%로 안정적 수준을 유지했다.
6월 말 원화대출금은 276조7000억원으로 전년 말 대비 2.0% 증가했다. 원화예수금은 285조4000억원으로 유동성핵심예금과 함께 1.3% 늘었다.
관련기사
같은 기간 은행 가계대출은 가계부채 관리강화 기조 및 급격한 금리 상승에 따른 수요 감소 등으로 1.9% 역성장했다. 반면 주택담보대출은 안정적인 수요로 유동화 약 1조3000억원 고려 시 2분기 중 2.4% 증가했다. 상반기에는 7.9% 뛴 셈이다.
기업대출은 직접조달시장 변동성 확대에 따른 대기업 및 외감 중심의 수요가 크게 증가하며 2분기 중 5.9% 늘어났다.
6월 말 연체율과 고정이하 여신비율은 각각 0.19%와 0.26%로 낮은 수준을 유지했다.
비용 관리 개선세도 지속됐다. 판매관리비는 1조6430억원으로 전년 동기 대비 5.4%(836억원) 증가했으나 영업이익경비율(CIR)은 전년 동기 대비 5.1%p가 개선된 38.9%로 안정적인 수준을 보였다.
2022년 6월 말 기준 신한은행 금융 플랫폼인 쏠(SOL)의 MAU는 833만명을 기록했다.
신한은행 측은 오는 9월 취약 차주에 대한 대출 만기연장 유예조치 종료를 앞두고 선제적으로 충당금을 적립해 문제가 없다는 입장이다. 다만 앞으로도 충당금은 지속해서 쌓을 계획이다.
이태경 신한금융지주 재무총괄(CFO)은 이날 진행된 신한금융지주 2022년 상반기 경영실적발표에서 “재작년부터 늘린 충당금은 1조원에 육박한다. 9월 말에 소상공인 대출 원금상환, 이자 유예조치가 종료된다고 하더라도 큰 충격이 없을 것”이라며 “추가적으로 충당금을 쌓는 부분은 그대로 진행할 것”이라고 밝혔다.
또한 올 하반기까지 NIM은 1.7% 수준을 상회할 것으로 전망하고 있다.
이태경 CFO는 “기준금리가 25bp 올라가면 NIM이 3~4bp 정도 올라간다. 내후년까지는 NIM 상승세가 이어질 것”이라며 “다만 기준금리가 연속으로 인상된 데 따라 민감도가 떨어져 오름폭은 완만하겠다. 오는 4분기까지는 1.7%보다 높은 수준까지 예측된다”고 설명했다.
가계대출 실적은 하반기에 만회할 것으로 본다.
정상혁 신한은행 CFO는 “상반기 가계대출 부문은 정책의 불확실성 때문에 감소한 부분이 있다”며 “전세자금대출, 중도금대출, 안심전환대출 등으로 가계대출은 성장할 여력이 있다”고 말했다.
그는 가계대출이 1.8% 수준의 성장률을 보일 것으로 예상했다. 기업대출을 더한 원화대출 성장률은 4.5%다.
김관주 기자 gjoo@fntimes.com





















