





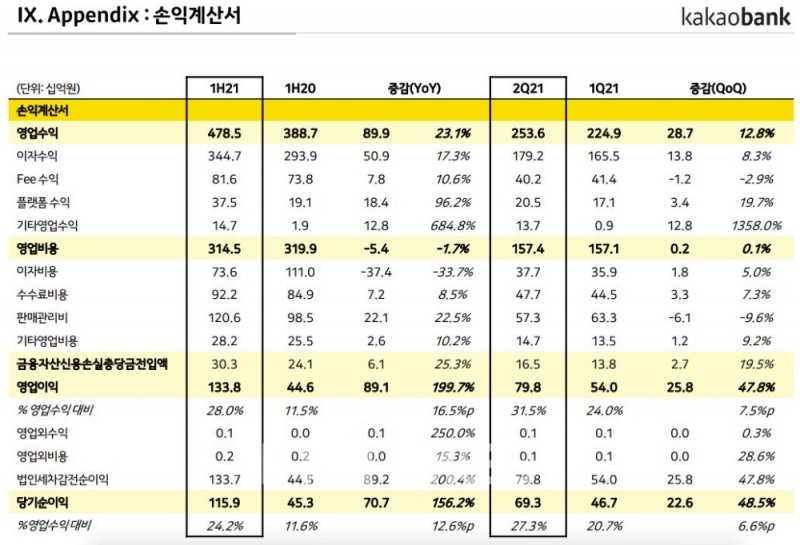
카카오뱅크는 올해 상반기 연결 기준 지배기업 지분 순이익 1159억원을 기록했다고 17일 발표했다. 이는 지난해 상반기(453억원) 대비 156.2% 늘어난 수준이다.
카카오뱅크 관계자는 “다양한 연령층의 고객 증가와 1400만명 월간 모바일 트래픽(MAU)에 힘입어 지난해에 이어 올 상반기에도 플랫폼과 뱅킹 비즈니스 부문이 고루 성장했다”고 설명했다.
◇ 중‧장년층에게도 사랑받는 플랫폼으로
카카오뱅크는 상반기 실적 발표에서 고객층이 전 연령대로 확산하고 있는 점을 특히 더 강조했다.
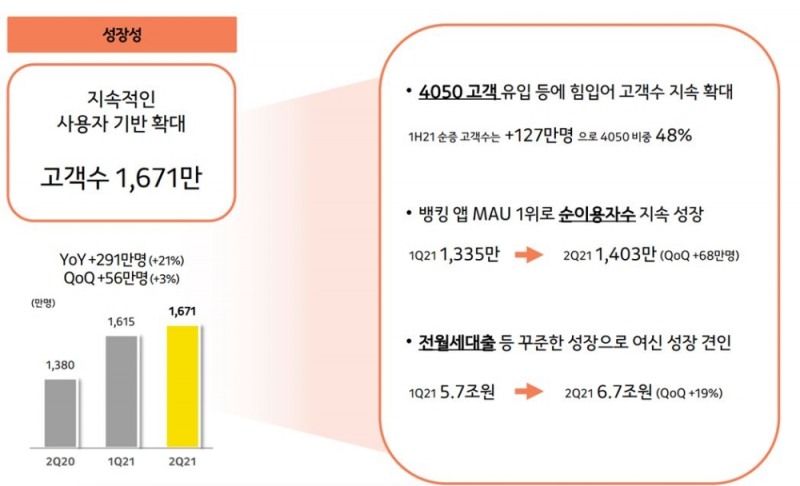
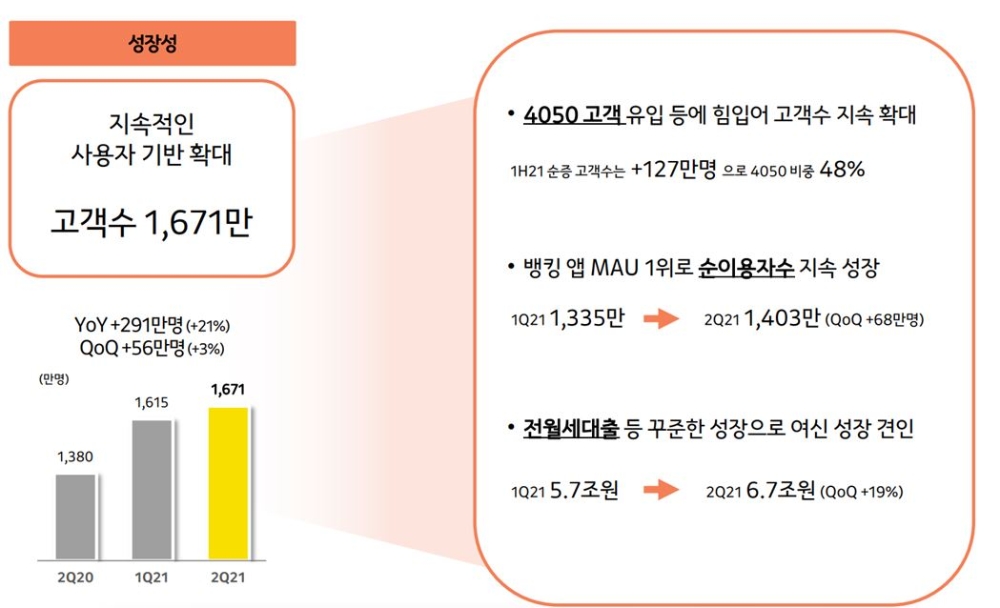
올해 2분기 말 기준 카카오뱅크 고객 수는 지난해 말 대비 127만명 증가한 1671만명으로 경제활동 인구의 59%를 차지했다.
신규 고객 증가는 40대 이상, 중‧장년층이 이끌었다.
지난 2017년 7월 대고객 서비스 이후 현재까지 누적된 연령별 고객 비율은 20~30대가 54%를 차지했지만, 올 상반기 신규 고객만 놓고 보면 40~50대 비중이 48%로 크게 늘었다. 60대 이상도 10%였다.
리서치 전문기관 ‘닐슨미디어’에 따르면 디지털 데이터 기준으로 월간 모바일 애플리케이션(앱) 이용자 수는 지난해 말 1310만명에서 올 6월 말에는 1403만명으로 상승했다.
기존에 디지털 환경에 익숙한 MZ세대(1980~2000년대 출생)에게만 사랑받던 플랫폼에서 전 연령층이 사용하는 금융앱으로 확장하는 데 어느 정도 성공적 결과를 이끌어냈다고 평가할 수 있다.
카카오뱅크는 이 같은 트래픽을 기반으로 플랫폼과 뱅킹 부문에서 빠르게 성장세를 보이고 있다.
플랫폼 부문에서는 주식계좌개설 신청 서비스와 제2금융권 연계대출 실적이 전년 말 누적 대비 43%, 51%가량 늘었다. 주식계좌개설은 상반기 중 129만3060좌가 카카오뱅크를 통해 개설됐고, 연계대출 누적 실행 금액은 전년 말 대비 1조원 이상 늘어난 3조1245억원을 기록했다.
◇ 뱅킹 부문도 안정적 성장 이어가
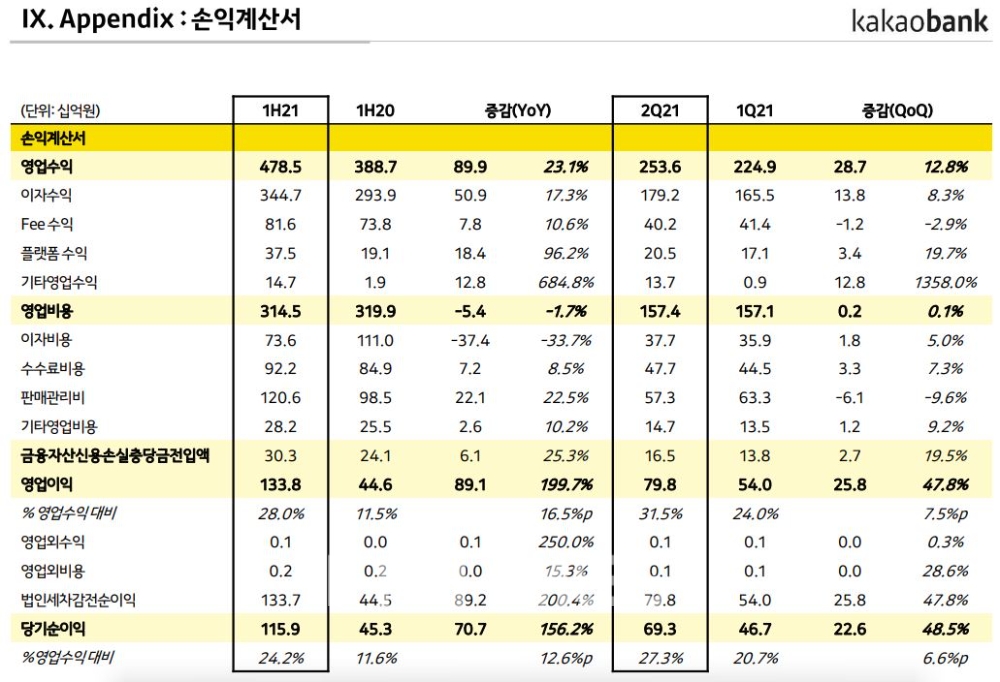
뱅킹 부문도 안정적으로 성장세를 이어갔다. 수신 잔액은 전년말 대비 3조866억원 불어난 26조6259억원을 기록했다. 저원가성 예금이 56.2%를 차지했다.
여신은 전월세 보증금 대출과 중‧저신용 고객 대상 대출이 성장을 견인했다. 상반기말 여신 잔액은 23조1265억원으로, 지난해 말보다 2조8132억원 늘었다. 특히 전월세 보증금 대출이 청년 전월세 대출 증가 등으로 올해 1월부터 6개월 동안 2조2383억원 많아졌다.
외환 송금이 견조한 성장세를 이어간 가운데 체크카드는 비대면‧디지털 결제 증가에 맞춰 시행한 프로모션 등으로 결제 규모가 증가했다. 청소년 대상 금융 서비스인 카카오뱅크 미니(mini)는 85만명이 사용하는 서비스로 성장했다.
이 같은 금융거래(Transaction)를 바탕으로 올 상반기 영업수익은 4785억원을 기록했다. 영업비용을 제외한 영업이익은 지난해 상반기보다 199.7% 불어난 1338억원이다. 상반기 말 기준 총자산은 29조9013억원이다.
예금과 대출 금리 차이에서 발생하는 수익이 주 수익 지표인 ‘순이자마진(NIM)’은 1년 전에 비해 0.29%포인트 오른 1.89%였다.
대표적인 수익성 지표인 자기자본이익률(ROE)과 총자산순이익률(ROA)는 올 상반기 각각 8.10%, 0.80%를 기록했다. 두 지표 모두 지난해 상반기(5.30%‧0.40%)보다 크게 증가했다.
ROE는 순이익을 자본총계로 나눈 값으로 투입한 자기자본이 얼마만큼의 이익을 냈는지를 나타낸다. ROA는 당기순이익을 자산총액으로 나눈 수치로 총자산을 이용해 얼마나 많은 이익을 창출했는지 측정하는 지표다.
자산 건전성 지표를 보면, 부실채권을 의미하는 고정이하여신(NPL) 비율은 철저한 리스크 관리에 힘입어 전년 동기보다 0.01%포인트 감소한 0.22%를 기록했다. 같은 기간 연체율도 0.20%로 1년 전에 비해 0.01%포인트 떨어졌다. 두 지표 모두 비율이 낮을수록 자산 건전성이 양호하다는 뜻이다.
세계 각 나라가 금융기관의 안정성을 측정하는 지표로 사용하는 국제결제은행(BIS) 총자본비율과 보통주자본비율(CET1)은 2분기 기준으로 각각 19.89, 19.38%다. 1년 전보다 각각 5.86%포인트, 5.75%포인트 오르며 인터넷은행은 불안하다는 일부 고객의 불신을 씻어냈다.
◇ 윤호영닫기
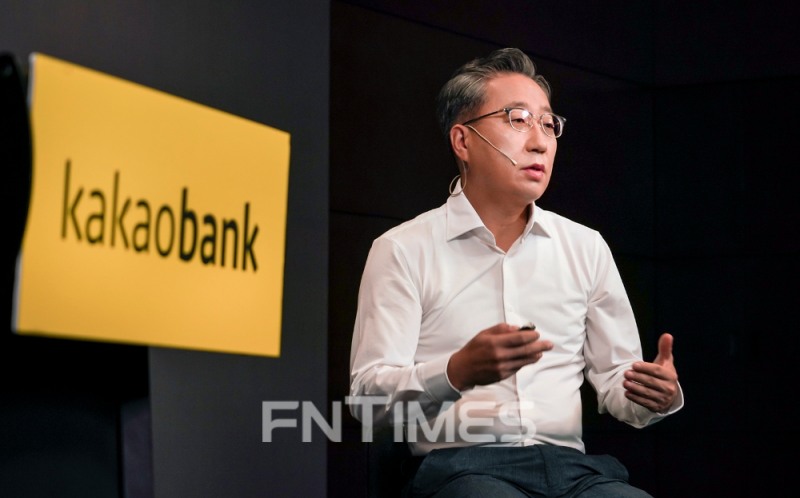
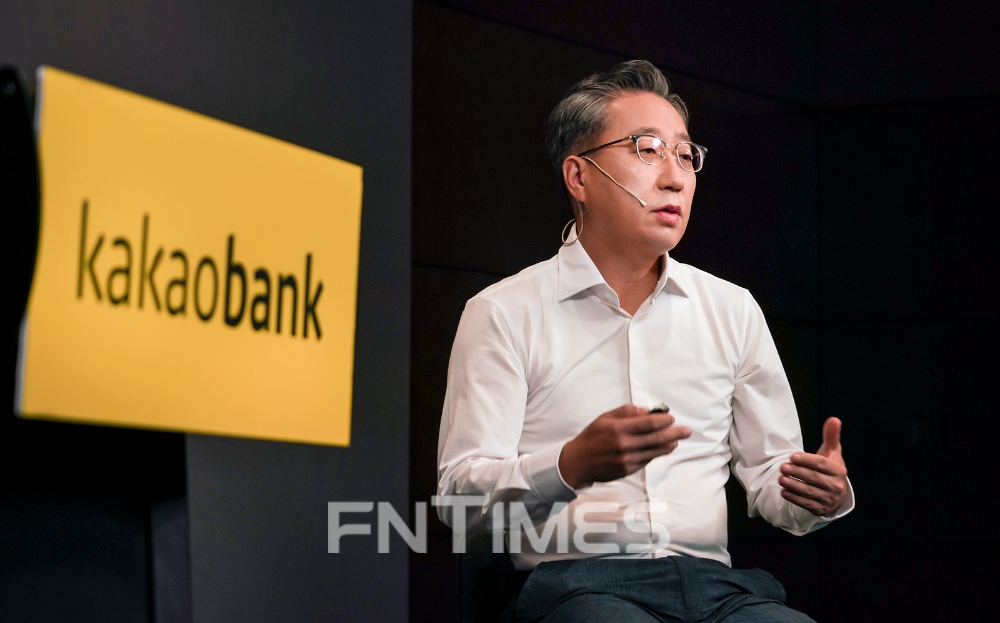
 윤호영기사 모아보기 대표 “중금리 대출 확대할 것”
올 하반기 카카오뱅크는 1700만명 고객과 모바일 앱 MAU 1위 트래픽을 기반으로 금융 플랫폼 비즈니스 역량을 강화하고 대출 부문에서는 중금리 대출 공급 규모를 확대할 계획이다.
이시영 카카오뱅크 IR 전략은 실적 발표 뒤에 열린 컨퍼런스 콜을 통해 “유가증권시장(코스피) 상장을 통해 No1. 리테일 뱅크이자 No1. 금융 플랫폼으로 도약할 수 있는 자본 기반을 확보했다”며 “중‧저신용 고객 대상 금융 서비스 확대와 함께 전 연령층의 고객들이 카카오뱅크를 더 편리하고 유용하게 이용할 수 있도록 최선을 다하겠다”고 말했다.
윤호영 카카오뱅크 역시 컨퍼런스 콜 질의응답을 통해 “중신용자 대상 신용대출 규모를 올해 말까지 20%로 확대하는 것이 목표”라며 “주택 담보대출도 올해 안에 출시하는 것으로 계획을 두고 있다”고 밝혔다.
이어 “카카오뱅크가 가장 중요하게 생각하는 것은 더 많은 고객이 더 자주 찾게 하는 것”이라며 “그렇기 때문에 여신 규모를 급속하게 키우는 것보다는 우리의 목표에 맞게 여신 상품을 다양화하는 데 초점을 맞출 계획”이라 덧붙였다.
최근 불거진 대출 지연 관련 문제에 관해서는 “전월세 보증금 담보 대출이 기존 7000만원에서 1억원으로 늘어나면서 단기간 내에 많은 유입으로 발생한 일시적 현상”이라며 “카카오뱅크는 자체적으로 상담‧심사 인력을 늘리고 있기 때문에 유사한 사례가 앞으로 발생하지 않을 것이라 생각한다”고 설명했다.
한편, 카카오뱅크는 이날 15% 안팎 상승세를 보이면서 보통주 기준 시가총액 9위 자리에 올랐다. 41조7000억원으로, 현대차(45조4000억원)를 바짝 쫓고 있다.
장중에는 지난 9일 기록한 최고가 8만9100원에 약간 못 미치는 8만8000원까지 오르기도 했다. 외국인과 기관이 나란히 4거래일 연속 카카오뱅크를 순 매수 중이라 한동안 고가를 유지할 것으로 전망된다.
임지윤 기자 dlawldbs20@fntimes.com





















