





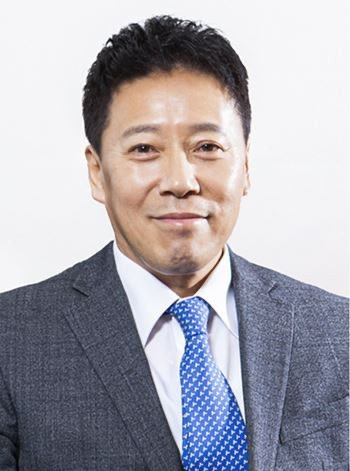
김문석 SBI저축은행 대표이사./사진=SBI저축은행
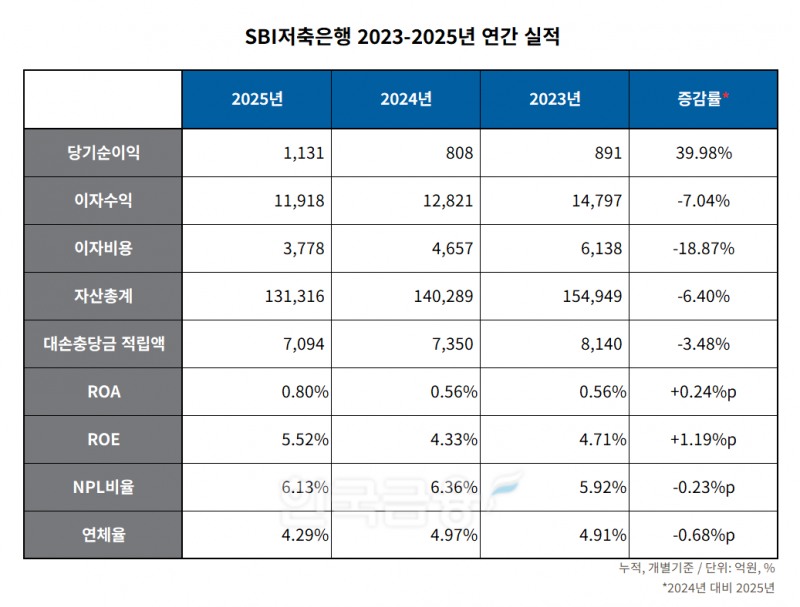
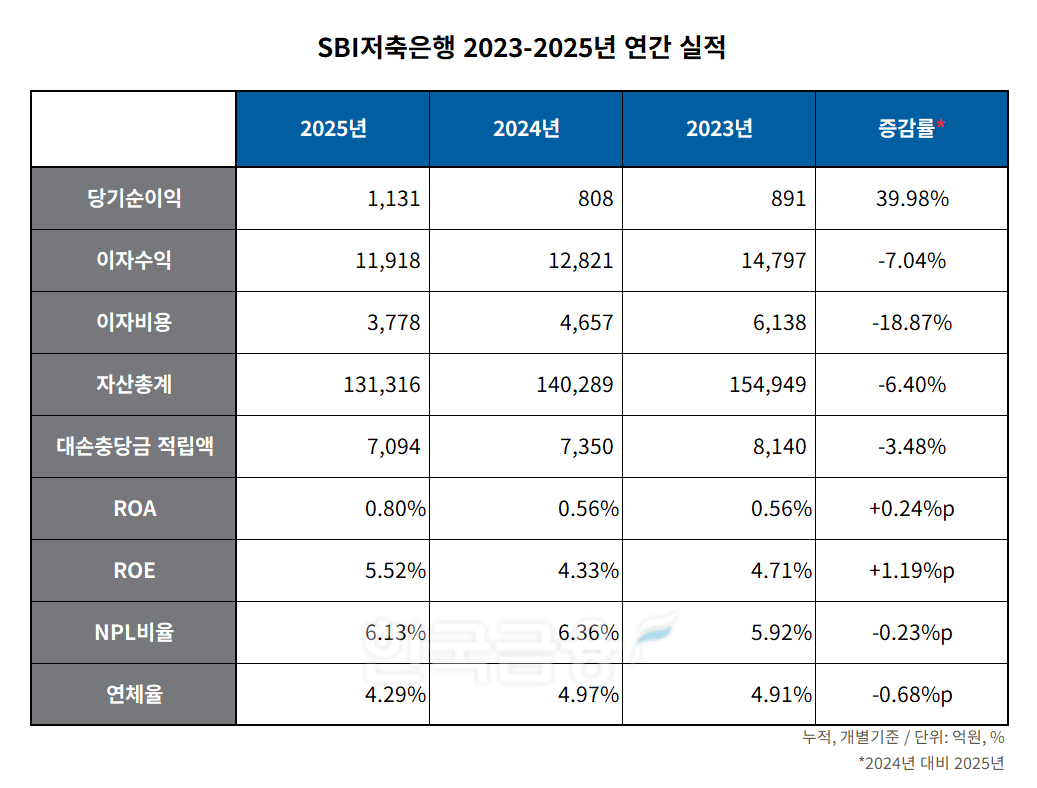
14일 금융감독원 전자공시시스템에 따르면 SBI저축은행의 지난해 연간 당기순이익은 1130억 원으로 집계됐다. 이는 2024년 기록한 807억 원 대비 무려 39.93% 증가한 수치다.
주목할 점은 이번 실적 회복이 과거와 같은 '대출 확대'를 통한 성장이 아니라는 점이다. SBI저축은행은 2022년 3283억 원이라는 기록적인 순익을 달성하며 정점에 섰으나, 이후 저축은행 업권 전체에 불어닥친 조달 금리 상승과 부동산 PF 부실 여파로 2023년(890억 원), 2024년(807억 원) 연속 하락세를 보였다. 이번 1130억 원 달성은 장기 침체의 늪에서 벗어나 다시 '1000억 원대'라는 심리적·경영적 저지선을 탈환했다는 점에서 의미가 깊다.
'불황형 흑자' 속 내실 경영…유가증권 이익 62% 급증
지난해 SBI저축은행의 손익 계산서를 뜯어보면 전형적인 '내실 경영'의 결과물이 확인된다. 저축은행의 주 수익원인 이자수익은 1조 1917억 원으로 전년(1조 2821억 원) 대비 7.45% 감소했다. 대출 규제 강화와 리스크 관리 차원의 보수적 여신 운용으로 인해 총여신 규모가 줄어든 탓이다.이자 수익의 빈자리를 채운 것은 뜻밖에도 '유가증권'이었다. 지난해 주식 및 채권 시장의 변동성을 기회로 삼은 운용 전략이 빛을 발했다. 유가증권 평가 및 처분이익은 237억 원으로, 전년(146억 원) 대비 62.23%나 급증했다. 자산 운용의 효율성을 극대화해 본업의 부진을 상쇄한 것이다.
동시에 고강도 비용 절감도 병행됐다. 지난해 영업비용은 1조 3662억 원으로 전년 대비 8.14% 줄었다. 특히 유가증권 관련 손실을 최소화하고 판매관리비를 효율적으로 집행하면서 전체적인 수익 구조를 방어했다. SBI저축은행 관계자는 "지난해의 경우 공격적인 영업보다는 비용 구조 개선과 자산 운용 수익 증대가 실적 반등의 핵심 동력이었다"고 설명했다.
대출 포트폴리오의 재편... 가계는 '유지', 부동산은 '절벽'
자산 건전성을 지키기 위한 '포트폴리오 다이어트' 흔적도 역력하다. 지난해 말 기준 SBI저축은행의 총여신은 10조 7929억 원으로 전년 동기 대비 약 5000억 원 감소했다.특히 부동산 및 임대업 관련 대출의 감소세가 가파르다. 이 부문 여신은 1년 새 38.73% 급감한 8445억 원을 기록했다. 부동산 PF 부실이 업권의 최대 리스크로 부상하자 가장 먼저 '위험 자산' 털어내기에 나선 것으로 풀이된다. 기업대출 역시 대기업(-21.64%)과 중소기업(-12.86%) 부문 모두 두 자릿수 감소율을 보이며 보수적인 기조를 유지했다.
반면 가계대출은 6조 5018억 원으로 전년 대비 2.98% 늘었다. 전체적인 여신 축소 분위기 속에서도 중금리 대출 등 가계금융 시장에서의 점유율은 일정 수준 유지하며 하방 경직성을 확보했다. 이는 경기 지표를 반영한 전략적 선택으로, 리스크가 높은 기업 대출보다는 비교적 관리가 용이한 개인 대출에 집중해 건전성을 관리하겠다는 의도로 읽힌다.
저축은행 업권의 최대 화두인 건전성 지표는 개선세를 나타냈다. 지난해 말 기준 고정이하여신(NPL) 비율은 6.13%로 전년 말(6.36%) 대비 0.23%p 하락했다. 부실채권 규모 또한 6620억 원으로 전년(7167억 원)보다 7.63% 줄었다.
연체율 관리 성적표도 양호하다. 지난해 말 연체율은 4.29%로 전년 대비 0.68%p 개선됐다. 업계 평균 연체율이 상승 곡선을 그리는 가운데 거둔 성과라 더욱 값지다. 선제적인 충당금 적립과 부실 채권 매각, 철저한 사후 관리 등 리스크 관리 시스템이 제대로 작동했다는 평가가 나온다.
'교보생명' 자회사 편입 넘어선 '빅블러' 시너지
올해 SBI저축은행의 가장 큰 변혁은 지배구조 변화에 따른 '시너지 창출'이다. 교보생명의 자회사로 공식 편입되면서, 양사 간의 '빅블러(Big Blur)' 협업이 급물살을 타고 있다.전략의 핵심은 디지털 플랫폼의 결합이다. 약 298만 명의 이용자를 보유한 교보생명 앱과 저축은행 업계 1위 플랫폼인 '사이다뱅크(162만 명)'가 손을 잡는다. 총 460만 명에 달하는 거대 디지털 유저를 대상으로 생명보험과 저축은행 기능을 통합 제공하는 초개인화 금융 서비스가 예고되어 있다.
구체적으로는 '연계 대출' 모델이 최우선 과제로 꼽힌다. 교보생명의 대출 문턱을 넘지 못한 고객을 SBI저축은행으로 연결하거나, 저축은행의 우량 고객에게 보험사의 자산관리 솔루션을 제안하는 방식이다. 이는 마케팅 비용은 줄이면서도 우량 고객층을 확보할 수 있는 강력한 무기가 될 전망이다.
SBI저축은행은 올해를 'AX 전환'의 원년으로 삼았다. 단순히 IT 기술을 도입하는 수준을 넘어, 인공지능(AI)을 경영 전반에 심어 효율성을 극대화하겠다는 전략이다.
이를 위해 지난 3월 영입한 홍성진 디지털금융본부장(CIO)의 역할에 업계의 이목이 쏠린다. 29년간 삼성카드에서 디지털 혁신을 주도한 홍 CIO는 SBI의 AI 플랫폼 고도화를 진두지휘하고 있다. 지난해 이미 디지털금융실과 IT기획실 등 전담 조직을 정비한 SBI는 AI 상담원 도입, 신용평가 모델 고도화, 업무 프로세스 자동화(RPA) 등을 통해 '저비용·고효율' 구조로의 체질 개선에 속도를 내고 있다.
2026년 경영 키워드는 리스크 관리와 건전성 제고
결론적으로 SBI저축은행의 지난해 성적표는 '위기 속의 질서 있는 반등'으로 요약된다. 본업인 이자 수익이 정체된 상황에서도 운용 묘수와 비용 통제로 수익성을 지켜냈고, 건전성 지표를 개선하며 기초 체력을 증명했다.향후 관건은 교보생명과의 시너지가 얼마나 빠르게 가시적인 성과로 나타날 것인지, 그리고 AI 전환이 실제 영업비용 절감과 수익 창출로 이어질 것인지에 달려 있다.
SBI저축은행 관계자는 "올해도 대내외 경영 환경의 불확실성이 큰 만큼 리스크 관리와 건전성 제고를 최우선 가치로 둘 것"이라며 "동시에 교보생명과의 협업과 디지털 역량 강화를 통해 저축은행의 새로운 성장 모델을 완성해 나가겠다"고 밝혔다.
옥준석 한국금융신문 기자 okmoney@fntimes.com





















