





 고병일기사 모아보기 광주은행장이 이자이익과 비이자이익의 동반 성장을 바탕으로 올해에도 순익 성장세를 이어가고 있다. 다만 원화예수금이 전 부문에서 지속적으로 축소되고 있어 기존 고객 유지 및 신규 고객 확보가 필수적인 것으로 분석된다.
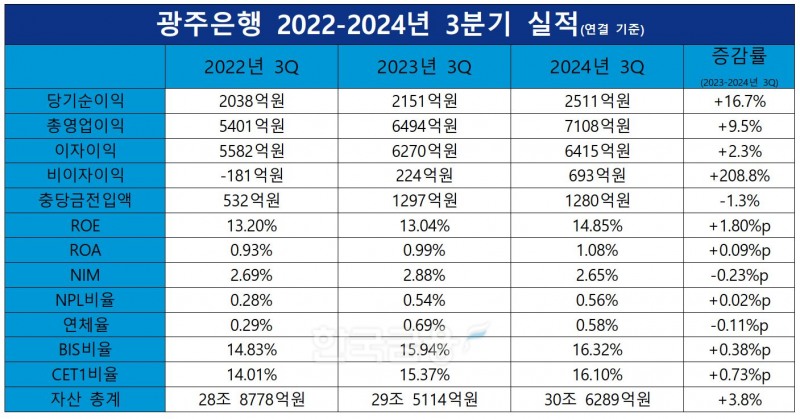
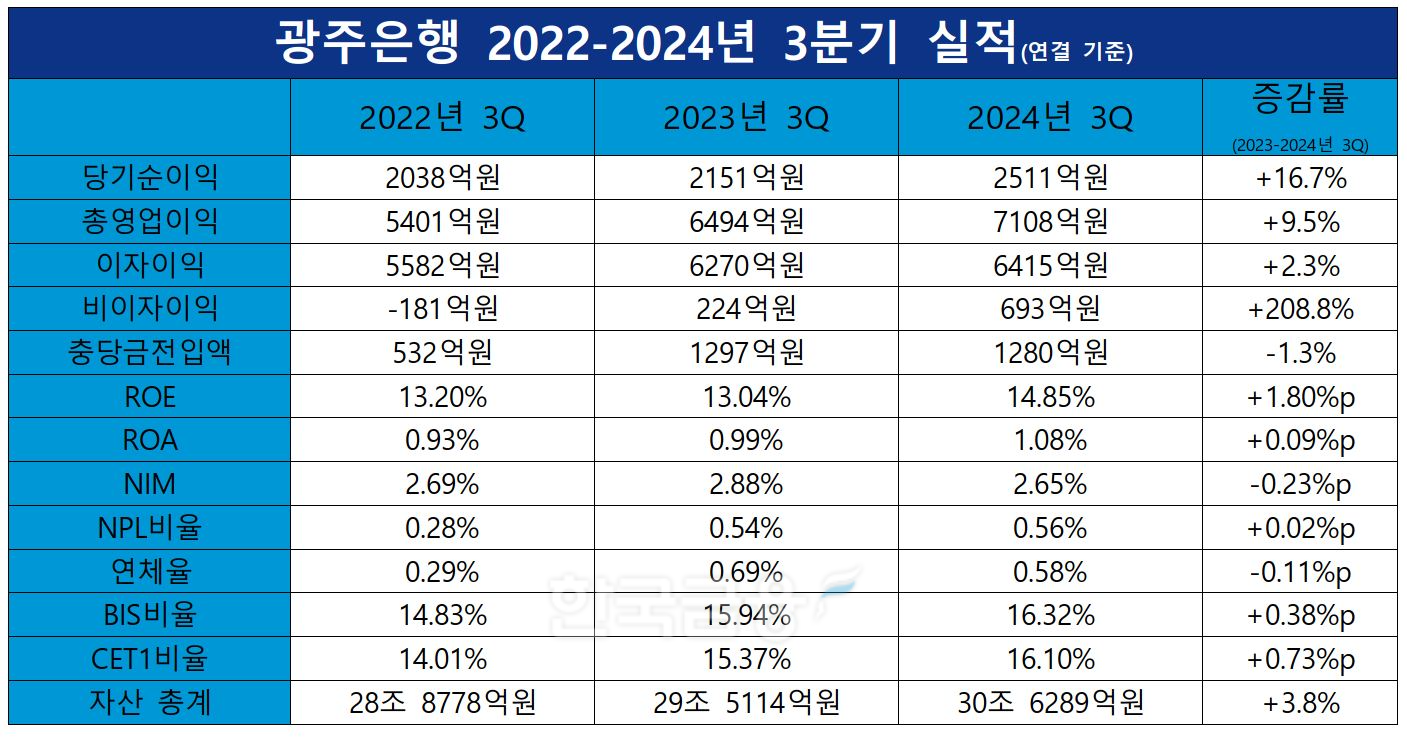
24일 JB금융그룹 2024년 3분기 실적 발표 보고서에 따르면 광주은행의 올해 3분기 누적 당기순이익은 전년 동기(2151억원) 보다 16.7% 늘어난 2511억원을 기록했다. 이자이익과 비이자이익의 고른 성장에 힘입어 순익 성장에 성공했다.
광주은행의 올 3분기 누적 총영업이익은 7108억원으로 지난해 같은 기간(6494억원)보다 9.5% 증가했다. 비이자이익이 같은기간 3배 가까이 증가한 693억원을 기록하며 총영업익 성장을 이끌었다. 이자이익 또한 전년 동기 대비 2.3% 증가한 6415억원을 나타냈다.
충당금전입액 또한 지난해 3분기(누적 1297억원) 보다 1.3% 줄어든 1280억원을 나타내며 순익 성장을 도왔다.
다만 순익이 증가했음에도 불구하고 금융기관의 수익창출능력을 나타내는 순이자마진(NIM)은 전년 동기(2.88%) 보다 0.23%p 줄어든 2.65%를 나타냈다. NIM은 금융기관이 자산운용으로 발생한 수익에서 자금조달비용을 차감한 후 운용자산 총액으로 나눈 수치다.
김기홍닫기
 김기홍기사 모아보기 JB금융지주 회장은 실적 발표 컨퍼런스 콜에서 “3분기 NIM이 감소한 이유는 중금리 신용대출을 보수적으로 늘렸기 때문”이라며 광주은행을 비롯한 JB금융 NIM 하락 이유를 설명했다.
NIM은 줄어들었지만 순익 증가에 수익성 지표는 증가했다. 9월 말 기준 기업의 자산을 얼마나 효율적으로 운용했는가를 나타내는 ROA는 전년(0.99%) 대비 0.09%p 증가한 1.08%를 기록했다. 기업의 자기자본이 얼마만큼의 이익을 냈는가를 보여주는 ROE 역시 전년 동기(13.04%) 대비 1.80%p 늘어난 14.85%를 기록했다.
그 외에 다양한 주요 지표도 우상향했다. 광주은행의 올 9월말 기준 자본적정성 지표인 BIS비율은 16.32%로 지난해 같은 기간 보다 0.38%p 올랐으며 자본건전성지표인 Tier1 비율은 0.73%p 늘어난 16.10%, 손실흡수능력을 보여주는 핵심 지표인 CET1은 0.73%p 늘어난 16.10%를 기록했다.
관련기사
건전성 지표는 유사한 수준을 이어갔다. 연체율이 지난해 9월 말 0.69%에서 올 9월 0.58%로 0.11%p 줄어들며 개선됐지만 고정이하여신(NPL)비율이 0.54%에서 0.56%로 0.02%p 늘었기 때문이다.
광주은행의 올해 9월말 기준 원화예수금 잔액은 23조 971억원으로 전년 동기(23조 5293억원) 보다 1.8% 줄어들었다. 바로 전분기인 2024년 2분기와 비교해도 5.7% 축소됐다.
광주은행의 원화예수금은 전 부문에서 줄어들고 있다. 저원가성예금이 전년 동기 대비 3.4% 축소됐으며 요구불예금은 2.8%, 저축예금은 0.1%, 기업자유예금은 14.0%, 정기예금은 0.8%, 적립식예금은 0.2% 줄어들었다.
특히 2022년 3분기 47.9%에 달했던 예수금 대비 저원가성 예금 비중은 올 3분기 39.3%로 하락했다.
대출 잔액은 기업 대출을 중심으로 확대했다. 광주은행의 올 3분기 원화대출금은 22조 5816억원으로 전년 동기 대비 3.7% 늘어났다. 기업대출이 10.6% 증가한 14조 9177억원으로 대출잔액 성장을 이끌었다. 세부적으로는 중소기업 대출이 6.5% 확대된 13조 6869억원, 대기업 대출이 91.8% 급증한 1조 2308억원을 나타냈다.
반면 가계 대출과 공공 및 기타 대출은 전년 동기, 올 상반기와 비교했을때 축소되는 흐름을 보였다. 특히 올 상반기 대비 가계 대출이 5.5%, 공공 및 기타 대출이 5.9%나 줄어 들었다.
김기홍 회장은 “올해 시장 불확실성 때문에 중금리 대출을 보수적으로 영업했고 이에 따라 포트폴리오 상 중금리대출이 감소했다”고 말했다. 이어 “시장금리 하락도 영향을 미쳤다”고 말했다.
이에 광주은행의 9월 말 기준 원화대출 포트폴리오 구성은 ▲중소기업 58.5% ▲주택담도 21.0% ▲가계신용 10.1% ▲대기업 5.3% ▲기타가계 2.8%로 이뤄졌다.
한편 김기홍 회장은 광주은행이 토스뱅크와 함께 선보인 상품을 언급하며 향후 주요 수익원이 될 것이라고 기대를 내비쳤다. 그는 “(광주은행-토스뱅크 공동 대출상품을) 8월 27일 출시했는데 9월 30일까지 약 700억원 정도의 대출을 팔았다"면서 "초반에는 상품 출시가 처음이고 혹시라도 연체율이나 부실이 높을 수 있어 조심스럽게 접근하다 보니 신용도가 높은 사람들 중심으로 대출이 나갔다"고 밝혔다.
더불어 "현재로서 부실율이 낮기 때문에 저희에게 중요한 수익원이 될 것으로 생각한다“며 ”연말까지 2500억원의 대출을 예상하며 내년에는 최하 5000억원에서 최대 1조원까지 판매할 수 있을 것"이라고 기대했다.
홍지인 한국금융신문 기자 helena@fntimes.com





















