






3일 금융권에 따르면 농협은행은 오는 6일부터 2주택 이상의 다주택자에 대해 수도권 소재 주택 구입 목적의 자금 대출을 한시적으로 중단한다. 다주택자의 수도권 소재 생활안정자금은 1억원으로 제한한다.
아울러 갭투자(전세 낀 주택 매입) 등 투기성 수요를 억제하기 위해 조건부 전세자금대출 역시 한시적으로 중단할 계획이다. 지난 6월부터 중단한 모기지신용보험(MCI) 대면 주택담보대출은 비대면으로 확대하고 모기지신용보증(MCG) 취급은 한시적으로 중단한다.
유주택자 주담대 대출 중단 시작 끊은 우리은행
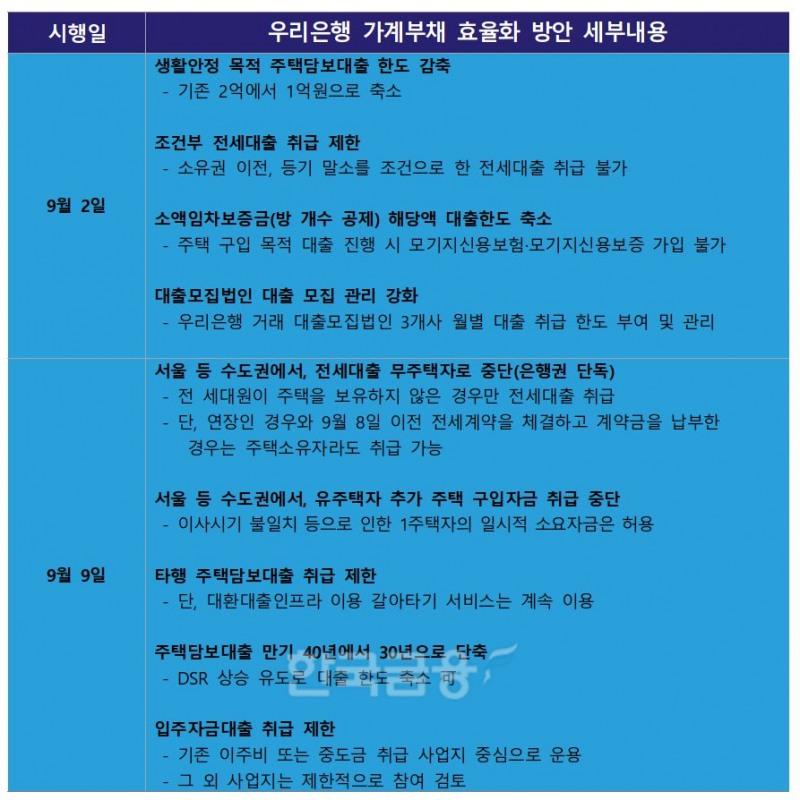
은행권의 유주택자 대상 주담대 조건 강화 조치는 우리은행부터 시작했다. 앞서 우리은행은 지난 1일 ‘실수요자 중심 가계부채 효율화 방안’을 수립해 이달 9일부터 시행한다고 밝혔다.효율화 방안에 따르면 우리은행은 9일부터 주택을 1채라도 소유한 유주택자가 서울 등 수도권에 주택을 추가로 구입할 경우에는 주담대를 내주지 않기로 했다. 단, 이사시기 불일치 등으로 인한 기존 주택 처분 조건부는 허용하며 무주택자 구입자금은 중단없이 지원해 실수요자의 불이익을 최소화할 계획이다.
전세자금대출도 무주택자에게만 지원한다. 전 세대원 모두 주택을 소유하지 않은 경우로만 국한했다. 갭투자 등을 활용한 투기수요를 차단하기 위해서다. 다만 전세 연장인 경우와 8일 이전에 전세계약을 체결하고 계약금을 지급한 경우라면 주택 소유자라도 전세자금대출을 지원해 혼란을 최소화하겠다는 방침이다.
주담대의 최장 만기는 기존 40년에서 30년으로 축소한다. 소득대비 갚을 수 있는 범위 내에서 대출을 받도록 하는 총부채원리금상환비율(DSR) 상승을 유도해 자연스럽게 차주의 대출 한도를 줄인다는 계획이다. 이렇게 DSR이 상승하면 연소득 5000만 원인 차주가 대출금리 4.5%로 대출을 받는 경우 대출한도는 3억 7000만 원에서 3억 2500만 원으로 4500만 원, 약12%가 줄어든다. 이 밖에 주담대 대환은 은행 창구 방문은 제한하고 온라인 대환대출인프라를 이용한 갈아타기 서비스만 계속 허용한다.
아파트 입주자금대출은 기존 우리은행이 이주비나 중도금을 취급했던 사업지 위주로 운용하며 그 외 사업지는 제한적으로 참여할 계획이다. 은행 간 과당경쟁을 자제해 꼭 필요한 자금만큼만 금융소비자에게 흘러갈 수 있도록 할 목적이다.
관련기사
당장 2일부터는 주택을 담보로 받는 생활안정자금 대출 한도를 기존 2억 원에서 1억 원으로 축소한다. 또한 △소유권이전, 등기 말소를 조건으로 한 조건부 전세대출 취급 제한 △대출모집법인에 대한 월별 취급 한도 제한 △소액임차보증금(방 개수 공제) 해당액 대출한도 축소 위한 MCI·MCG 주택담보대출 제한 등 적극적인 가계대출 억제를 실행하기로 했다.
우리은행 관계자는 “가계부채 증가세가 지속됨에 따라 투기수요 방지를 위한 대출 관리 방안을 시행키로 했다”며 “다만 무주택자 등 서민과 실수요자에 대한 공급은 지속해 전체 가계대출 운용의 효율성을 기할 계획”이라고 밝혔다.
우리은행에 이어 카카오뱅크도 어제 가계대출 관리를 위해 유주택자 대상 주택담보대출 실행을 전면 중단한다고 밝혔다.
카카오뱅크는 오늘(3일)부터 주택구입자금 목적 주담대 대상자 조건을 기존 ‘무주택 또는 1주택’에서 ‘무주택 세대’로 변경한다. 생활안정자금 목적 주담대는 기존과 동일하게 세대합산 1주택 세대에게도 주어지지만, 1주택자가 추가적으로 주택을 구입하기 위한 주담대를 받을 수는 없게 된다.
주담대 대출 만기도 최장 50년(만 34세 이하)에서 30년으로 줄어든다. 주담대 만기가 줄면, 총부채원리금상환비율(DSR) 계산식에서 연간 갚아야 하는 원리금 부담이 커지기 때문에 결국 대출 한도가 축소되는 효과를 기대할 수 있다.
또 생활안정자금 목적 주담대 한도가 1억원으로 제한된다. 단 임차보증금 반환이나 기존 대출 상환 목적으로 실행되는 대출은 예외다.
카카오뱅크 관계자는 “가계부채 관리에 적극 동참하고 급격한 수요 증가로 인한 고객 불편을 최소화하기 위해 금리에 이어 대출 정책을 조정했다”며 “무주택자 등 실수요자에 대한 공급은 지속하기 위해 노력할 것”이라고 전했다.
폭증하는 주담대...'역대 최대' 가계대출 잔액
우리은행을 비롯해 농협은행, 카카오뱅크 등이 주담대 조건을 강화하는 이유는 국내 가계대출 잔액이 폭증하고 있기 때문이다.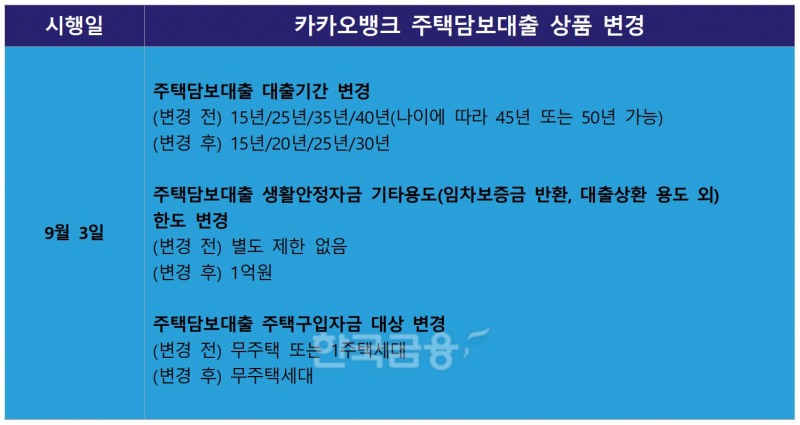

금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 지난 8월 말 가계대출 잔액은 725조3642억원으로 7월 말(715조7383억원) 대비 9조6259억원 불었다. 이는 2016년 1월 이후 시계열 중 가장 큰 월간 증가 폭으로, 기존 기록이었던 2021년 4월(9조2266억원)보다도 약 4000억원이나 많은 수치다.
지난달 29일 기준 잔액이 724조 617억원이었던 점을 고려하면 불과 하루 만에 1조 3025억원이 불어났다는 점도 눈에 띈다. 2단계 스트레스 DSR이 시행되기 전 대출 막차 수요가 월말에 몰린 영향으로 풀이된다. 지난 1일부터 스트레스 DSR 2단계가 시행돼 수도권을 중심으로 주담대 한도가 크게 줄어들었다.
특히 주담대가 가계대출 증가를 견인했다. 주택담보대출(전세자금대출 포함) 잔액은 7월 말 559조7501억원에서 8월 말 568조6616억원으로 8조9115억원 늘어 2016년 이후 최대 월간 증가 규모를 기록했다. 신용대출 역시 한 달 만에 8494억원 증가해 3개월 만에 반등세를 보였다. 금융당국의 가계대출 억제 정책에도 불구하고 대출 증가세가 겉잡을 수 없이 커지는 모습이다.
은행 관계자는 “코로나 시기 집값 급등을 경험했기 때문에 다시 부동산 반등 흐름이 나타나자 집값이 더 오르기 전에 빨리 움직여야 한다는 심리가 반영된 것”이라며 “기존 대출 접수건이 남아 있고 부동산 열풍이 진행 중이라 가계대출 증가 추세는 이어질 것으로 보인다”고 말했다.
주담대 제한...타 은행 행보는?
주담대를 중심으로 가계대출 급증하자 아직 가계대출 제한 조치를 발표하지 않은 은행들도 이달 중 관련 조치를 내놓을 것이란 전망이 나오고 있다. 은행권 관계자는 "풍선효과 문제를 막기 위해서라도 타 시중은행들도 조만간 일부 가계대출 취급을 중단할 것"이라고 예상했다.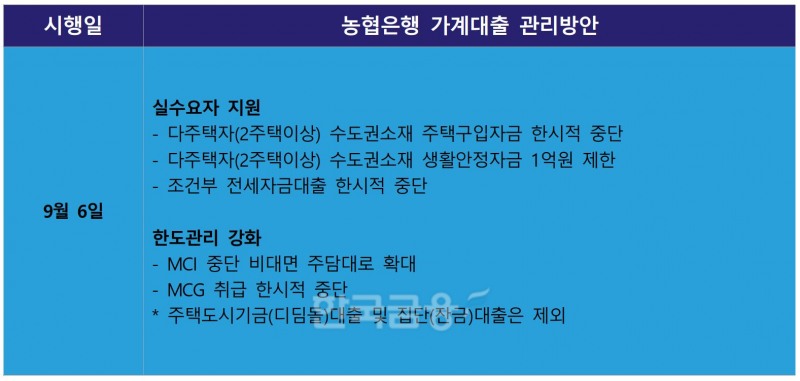

아직 가계대출 제한 조치를 발표하지 않은 은행들은 공통적으로 주담대 총액 추이를 지켜보고 있다고 말했다. 신한은행 관계자는 “하루하루 주담대 및 가계대출 잔액 추이에 집중하고 있다”며 “아직 대출 제한 조치를 검토하지는 않고 있으나 잔액이 급증하는 등 상황이 변하면 시행할 수도 있다”며 가능성을 열어뒀다.
특수은행 및 지방은행도 동일한 입장이다. 수협은행 관계자는 “시중은행들은 가계 대출이 급격히 늘어나 문제가 되고 있지만 수협은행은 아직까지 그렇지 않다”며 “시중은행 대출 제한에 따라 쏠림 현상이 생길 수 있어 검토만 하고 있는 상황”이라고 언급했다.
국민은행과 하나은행은 앞서 발표한 가계대출 대책 외에 추가적인 내용은 검토하지 않고 있다는 입장이다. 국민은행 관계자는 “지난달 발표한 가계대출 대책 패키지를 실행할 계획”이라며 “유주택자 대출 제한과 같은 추가 제한 조치는 아직 검토하지 않고 있다”고 했다.
앞서 국민은행은 지난달 28일 실수요자는 지원하고 투기 수요를 억제하기 위한 '가계대출 추가대책'을 내놨다. 오늘부터 시행되는 대책에 따르면 국민은행은 임대차계약 갱신 시 전세자금대출은 대출 한도를 임차보증금 증액 범위 내에서 취급하기로 결정했다. 갭투자 등 투기성 자금으로 활용될 수 있는 조건부 전세자금대출(임대인 소유권 이전 등)도 한시적으로 중단한다.
임대차계약 갱신 시 대출한도는 △증액금액 △총 임차보증금의 80%- 취급 전세자금대출 중 낮은 금액으로 결정된다.
가령, 기존 임차보증금 2억 원, 임대차계약 갱신으로 임차보증금 2억5000만 원, 기존 전세자금대출을 1억 원을 보유하고 있는 고객의 대출 한도는 △증액금액(5000만 원) △총 임차보증금의 80% - 기취급 전세자금대출(1억 원) 중 낮은 금액인 5000만 원으로 정해진다
이와 함께 실수요자의 금융비용 부담 완화와 가계대출 적정 포트폴리오 유지를 위해 차주가 자기 자금으로 부동산담보대출을 상환하는 경우 중도상환 수수료를 한시적으로 면제하기로 했다.
하나은행은 지난달 28일 발표한 '하나은행 실수요자 중심의 가계대출 관리방안'을 통해 ‘대출 옥죄기’ 방안을 내놨다.
우선 보증보험 상품인 MCI·MCG 취급을 중단한다. MCI·MCG는 주택담보대출과 동시에 가입하는 보험으로, 보험이 없으면 소액임차보증금을 뺀 금액만 대출받을 수 있어 대출액 한도를 줄일 수 있다.
서울 지역 아파트의 경우 5500만 원, 지방의 경우 2500만 원의 대출 한도 감소 효과가 있는 것으로 알려졌다. 앞서 신한은행이 지난 26일부터, 국민은행도 오는 29일부터 중단하기로 한 바 있다.
하나은행은 또 다주택자 생활안정자금 연간 취급 한도를 1억 원으로 제한하기로 했다. 기존에는 별도의 제한이 없었다.
하나은행은 "최근 가계대출 증가세가 지속됨에 따라 실수요자 중심의 가계대출을 통한 금융시장의 안정을 위해 아래의 관리 방안을 시행하기로 했다"며 "다주택자 중심의 가계대출 수요 관리를 강화하고, 무주택자 등 실수요자에 대한 피해를 최소화하면서 금융시장의 안정을 도모해 나갈 예정"이라고 밝혔다.
홍지인 한국금융신문 기자 helena@fntimes.com





















