





▲ 서호성 케이뱅크 행장
 서호성기사 모아보기 행장이 이끄는 케이뱅크가 지난해 흑자 규모를 대폭 키웠다. 여수신 자산 규모가 커지면서 높은 순이자마진(NIM)을 이끌어낸 것이 주효했다.
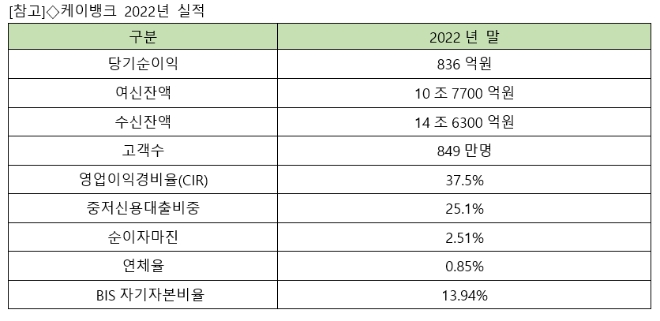
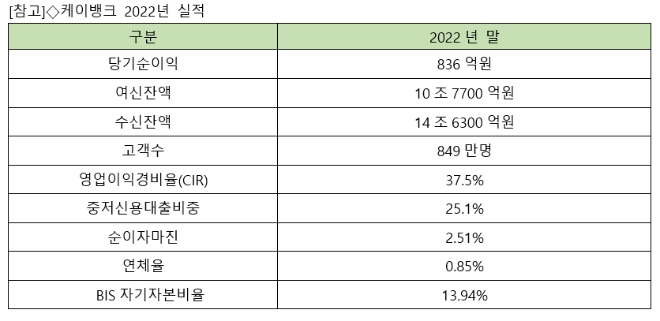
3일 케이뱅크는 2022년 연간 당기순이익 836억원을 기록했다고 밝혔다. 이는 전년 당기순이익 225억원 대비 272% 증가한 수치다. 지난해 말 가입자는 849만명으로, 1년 전(717만명)보다 132만명 늘었다.
같은 기간 수신 잔액은 14조6300억원, 여신 잔액은 10조7700억원으로 각각 29.2%, 51.9% 뛰었다. 2021년 말 수신 잔액은 11조3200억원, 여신 잔액은 7조900억원이었다.
케이뱅크 측은 “수신 경쟁 심화와 금리 인상 기조에 따른 대출 시장 침체에도 적극적인 시장 대응을 통해 안정적으로 외형을 키웠다”고 설명했다.
실제로 케이뱅크는 지난해 금리를 파격적으로 제공하는 가운데 시장 상황에 부합하는 단기 예금과 MZ세대를 겨냥한 신상품 등을 출시했다.
앞서 케이뱅크는 하루만 맡겨도 이자를 제공하는 파킹통장 ‘플러스박스’의 금리를 2021년 말 연 1.3%에서 현재 연 2.7%까지 높인 바 있다. 이를 통해 경쟁력 있는 예·적금 금리를 제공했다.
아울러 가파른 금리 인상으로 단기 예금 수요가 커지는 점에 착안해 지난해 7월과 9월 가입기간 100일의 단기 예금을 내놔 인기를 끌었다. MZ세대를 겨냥해 일기처럼 매일의 감정과 메시지를 적고 난 후 저금할 금액을 직접 정할 수 있는 신상품 ‘기분통장’도 선보였다.
여신은 시장 트렌드에 맞춘 신상품 출시와 선제적 금리 인하를 통해 성장을 이어갔다. 2022년 케이뱅크는 다양한 대출 상품을 새로 출시해 대출 영역을 기업·담보대출로 확대했다.
관련기사
케이뱅크는 작년 5월 사장님 보증서 대출, 9월 사장님 신용대출, 12월 사장님 희망대출 등을 내놓았다. 10월에는 대환과 생활안정자금으로 구성됐던 아파트담보대출에 아파트구입자금을 추가해 상품 라인업을 완성했다. 특히 아파트담보·전세대출의 금리를 업계 최저 수준으로 제공하고 있다.
안정적인 성장에 따라 이익 지표도 개선됐다. 케이뱅크는 지난해 이자이익 3852억원, 비이자이익 30억원을 냈다. 이자이익은 2021년 1980억원보다 2배 가까이 늘었지만, 비이자이익은 전년 196억원 대비 85% 쪼그라들었다.
비이자이익 감소는 가상자산 시장 침체로 거래소 업비트와의 제휴를 통해 받는 펌뱅킹수수료 순익이 줄어든 영향으로 풀이된다. 다만, 케이뱅크는 “제휴사연계대출·신용카드판매·증권대행 수수료 등의 손익이 안정적으로 성장하며 비이자이익의 구성을 다변화했다”고 강조했다.
비용 효율성을 확인할 수 있는 영업이익경비율(CIR)은 지난 2021년 말 61%에서 지난해 말 37.5%로 크게 낮아졌다. 2020년만 해도 케이뱅크의 CIR은 300%를 넘었다. CIR은 금융사의 영업이익 대비 판매관리비를 비교하는 지표다. 낮을수록 생산성과 경영 효율성이 높다.
작년 12월 NIM은 2.51%로 나타났다. 신한·KB국민·하나·우리 등 4대 시중은행의 NIM은 1.6% 수준으로 알려졌다. NIM은 금융기관의 자산 단위당 이익률로, 수익성 평가 지표 중 하나다. 지난해 말 케이뱅크의 국제결제은행(BIS) 총자본비율은 13.94%였다. BIS 총자본비율을 통해 은행의 재무건전성을 가늠할 수 있다.
그러나 연체율은 0.85%를 기록하며 업계에서 높은 수준을 보였다. 통상 시중은행은 연체율을 0.2% 수준으로 관리하고 있다. 이에 대해 케이뱅크는 “중저신용대출 적극 확대와 타사보다 담보대출 비중이 낮은 포트폴리오에 따른 것”이라며 “담보대출 비중을 키우고 추가적인 제휴와 신용평가모형(CSS) 고도화를 통해 건전성을 관리할 계획”이라고 밝혔다.
특히 지난해 케이뱅크는 포용금융 확대를 위해 전년보다 2.7배 늘어난 총 2조265억원의 중저신용대출을 공급했다.
서호성 케이뱅크 은행장은 “수신 경쟁 심화, 대출 시장 침체 등에도 고객 혜택 확대에 힘쓴 게 좋은 결과로 이어졌다”며 “올해도 신상품 출시를 통한 혁신금융, 중저신용대출 확대를 통한 포용금융 실천에 박차를 가하는 동시에 선제적 건전성 관리로 성장을 이어갈 것”이라고 말했다.
김관주 기자 gjoo@fntimes.com





















