





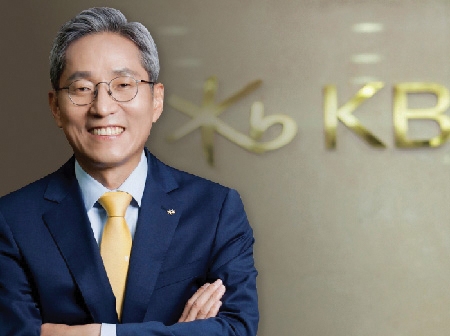
▲사진 : 윤종규 KB금융그룹 회장
KB금융 7일 2022년 경영실적 발표 후 컨퍼런스콜을 통해 목표 CET1 비율을 13%로 설정하고, 이를 초과하는 부분에 대해서는 주주에게 환원하겠다는 계획을 밝혔다. CET1은 보통주자본을 위험가중자산으로 나눈 비율로, 금융지주의 자산건전성을 살피는 주요 지표다. 규제 비율은 10.5%다. 지난해 말 기준 KB금융의 CET1 비율 13.25% 수준이다.
서영호 KB금융 부사장(CFO)은 “자산 성장 목표를 달성한 후 타겟 CET1 비율이 13%를 초과할 경우에는 감독 규제의 변화 또는 금융시장의 변동성 회사의 경영상 목적 등에 특별한 사유가 없는 한 주주에게 적극 환원함을 원칙으로 한다”고 밝혔다.
서 부사장은 “기본적인 자본 계획은 자산 성장을 통해 레버리지를 늘려서 자기자본이익률(ROE)를 늘리는 것보다 총자산이익률(ROA)을 계속해서 늘리는 것”이라며 “크레딧 코스트의 안정적인 유지, 판관비의 철저한 통제, 비이자 수익 증가를 통해 ROA가 늘어날 수 있는데, CET1 비율을 13%를 달성하고 자산 성장을 이룬 다음에 남는 부분이 있으면 주주한테 적극적으로 돌려주겠다는 원칙은 분명하다“고 설명했다.
KB금융은 지난해 말 그룹이 확보하고 있는 자본력과 유동성 등을 기반으로 한 그룹의 최적 자본 구조를 도출한 후 이에 대한 관리방안을 수립하고, 이후 적정 보통주자본비율 및 자산성장률, 주주환원 정책 등 복합적인 요소를 두루 감안한 자본관리계획을 마련했다.
서 부사장은 “KB금융은 향후 발생 가능한 경기 충격에 대응해 그룹의 자본비율을 증대시키고 안정적 수준에서 관리하는 한편 주주가치를 확대하고 연속성 있는 주주 환원 정책을 추진하기 위해 그룹의 중장기 자본 관리 계획을 수립했다”고 설명했다.
KB금융의 중장기 자본관리계획은 크게 ▲목표 CET1 비율 13% 수준 관리 ▲시스템 그로스 수준의 자산 성장 ▲목표 CET1 비율을 초과하는 자본은 주주에게 적극 환원 ▲안정적인 현금배당 및 지속적인 자사주 매입·소각 확대 추구 ▲금융의 사회적 역할과 주주 이익의 조화 추진 등 5가지다.
서 부사장은 “주주가치 관점에서 그룹의 성장 전략을 추진할 것”이라며 “명목 GDP 성장률 등 시스템 그로스를 기본 벤치마크로 하되 거시경제 규제 환경 경영상의 목적 등을 감안한 유연한 자본 배치와 자산 성장 전략을 추진하고 이와 더불어 효율적인 자산운용으로 ROA 제고와 PBR 개선 노력도 병행할 계획”이라고 말했다.
관련기사
이어 “주주가치의 지속적인 확대를 위해서는 주주환원율의 확대와 더불어 배당의 안정성이 확보돼야 하는 만큼 매년 최소 전년도 수준의 주당 배당액을 유지하고 점진적으로 확대해 주주에게 안정적인 페이아웃을 제공할 계획”이라며 “KB금융의 밸류에이션이 절대적, 상대적으로 할인 거래되는 경우가 지속되는 한 자사주 매입 소각은 적극적으로 시행할 것”이라고 덧붙였다.
KB금융은 이날 실적 발표에 앞서 이사회를 열고 총 주주환원율을 전년 대비 7%포인트 확대한 33%로 결의했다. 세부적으로는 2022년 현금배당 성향을 2021년과 같은 26%로 결정하고 이와 함께 3000억원 규모의 자사주 매입 및 소각을 단행하기로 의결했다. 자사주 매입·소각 절차는 오는 8일부터 3개월간 진행된다.
2022년 주당 배당금은 2950원으로 전년(2940원) 대비 10원 늘었다. 이미 지급된 분기 배당(주당 1500원)을 제외하면 결산 배당은 보통주 1주당 1450원이다. 시가배당률은 2.8%다 KB금융 관계자는 “총주주환원율 33% 중 현금배당성향은 26%로 결정해 주주들에게 안정적인 배당금을 지급할 계획이며 작년에 이어 분기배당을 정례화하며 배당 가시성을 높였다”며 “이에 더해 약 3000억원 규모의 자사주 매입·소각으로 총주주환원율을 제고했다”고 설명했다.
서 부사장은 현금배당에 대해 “전년도에 비해 줄이지 않는 것을 원칙으로 하고 있다”고 강조했다. 또 “분기 배당은 현재 체계에 대한 부분은 변경할 계획이 없고 2022년에 시행해 왔던 것과 같은 방법으로 될 것으로 진행이 될 것”이라고 말했다. 배당 성향을 40~50%까지 높일 수 있냐는 질문에는 “내부적인 순이익 목표가 달성되고 자기자본 비율이 충분한 상황에서는 중기 자본 계획의 분명한 원칙은 계속해서 당연히 지킬 것”이라고 답했다.
자사주 매입 및 소각과 관련해선 “3000억원의 자사주 매입을 하고 즉시 소각할 것”이라며 “주주를 위한다는 입장에서 주주환원이 대단히 중요하지만 PBR 또는 PER이 낮은 상황에서는 자사주 매입과 소각을 앞으로 지속적으로 계속해서 늘려갈 생각”이라고 했다.


한아란 기자 aran@fntimes.com




















