





5일 보험업계에 따르면, 새해 상품 개정에 맞춰 동양생명, 농협생명, 미래에셋생명, KDB생명, DB생명, DGB생명 등 다수 생보사들이 새해 첫 상품으로 혜택을 높인 종신보험을 선보였다.
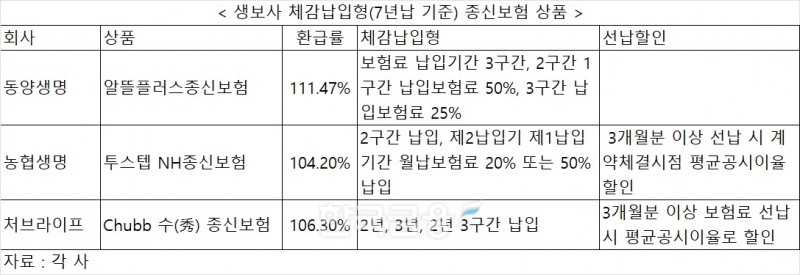
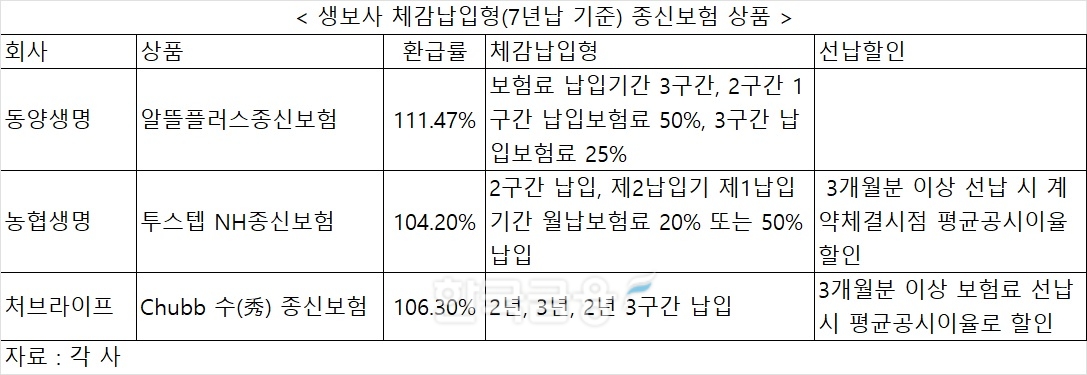
생보사 종신보험 중 눈길을 끄는건 '체감납입형'을 도입한 상품이다. 올해부터 동양생명, 처브라이프, 농협생명은 '체감납입형'을 도입한 종신보험을 새해 중점상품으로 선보였다. 체감납입형은 월별 보험료를 지급하는 월 지급 구조에서 탈피, 보험료 납입 기간을 2~3구간으로 나누고 2, 3 구간에는 1구간보다 저렴한 보험료를 내는 방식이다.
예를 들어 7년 납이라면 1구간은 2년, 2구간은 3년, 3구간은 2년 식으로 보험료 납입 구간을 나누고 2구간은 1구간 보험료 70%, 3구간은 1구간 보험료 20% 식으로 일부를 한꺼번에 선납하는 형식이다. 보험계약기간 초에는 높은 보험료를 납입하다가 보험 납입 기간이 일정 구간이 지나면서 보험료가 저렴해지는 쪼개기 보험료 선납 구조다. 보험사들은 월별 납입했을 때보다 보험료가 저렴하다는 점, 선납 시 할인을 제공한다는 점으로 고객 마케팅에 나서고 있다.
체감납입형에 적극적인건 동양생명이다. 동양생명이 올해 출시한 '알뜰플러스종신보험'에 체감남입형은 보험료 납입기간을 3구간으로 나누고 2구간 부터는 1구간 납입보험료 50%, 3구간은 25%만 납입한다. 체감납입형으로 가입했을 경우 10년 이내 3.25%, 10년 초과 2.5% 확정이율을 적용해 7년납 환급률은 111.47%, 8년납은 112.2%, 10년납은 117.88%로 110%를 상회한다. 생보사 7년납 종신 중에서는 동양생명 환급률이 가장 높다.
농협생명도 '투스텝NH종신보험'에 체감납입형을 도입했다. '투스텝NH종신보험'은 1납입기간, 2납입기간 2단계로 보험료를 납입한다. 제2납입기간에는 제1납입기간 월납보험료 20% 또는 50%만 납입하면 되는 구조다. 2납입기간 20% 지급형으로 가입했을 때 5년납 환급률은 102.3%, 7년납은 104.2%다. 게다가 3개월분 이상 선납 시 계약체결시점 평균공시이율로 할인을 제공한다. 매월 보험료 납입 시와 선납 59개월 납입 시를 비교했을 때 5년 납입 환급률은 102.3%인 반면 59개월 납입은 106.4%로 4%p 더 높다는 설명이다.
처브라이프는 작년 12월 1일 'Chubb 수(秀) 종신보험'을 출시하고 판매에 적극 나서고 있다. 'Chubb 수(秀) 종신보험'은 체감납입형은 최대 36개월 선납 할 경우 7년 납은 3회에, 10년 납은 4회에 납입 종료가 가능하다. 7년납 환급률이 106.3%, 10년납은 109.7%다. 처브라이프는 타사 저해지 종신 7년납과 환급률을 비교했을 때 최대 4.7%p 높다고 설명하고 있다.
체감납입형이 아니더라도 생보사들은 체증형 환급률과 이율을 적극적으로 높이고 있다.
관련기사
농협생명이 1월에 개정 출시한 '마이초이스NH종신보험'은 해약환급률이 작년 8월 5년납이 100.2%였으나 개정 후에는 102.1%로, 7년납은 101.6%에서 103.3%로 올랐다. 적용이율도 작년 8월 대비 0.25%p 상승한 2.5%, 납입완료보너스는 7.5%에서 9.5%로 승상했다. 납입완료보너스는 기본보험료 총액 납입이 완료된 계약에 대해 보험료 납입기간 종료시점에 계약자적립금에 가산하는 금액을 말한다.
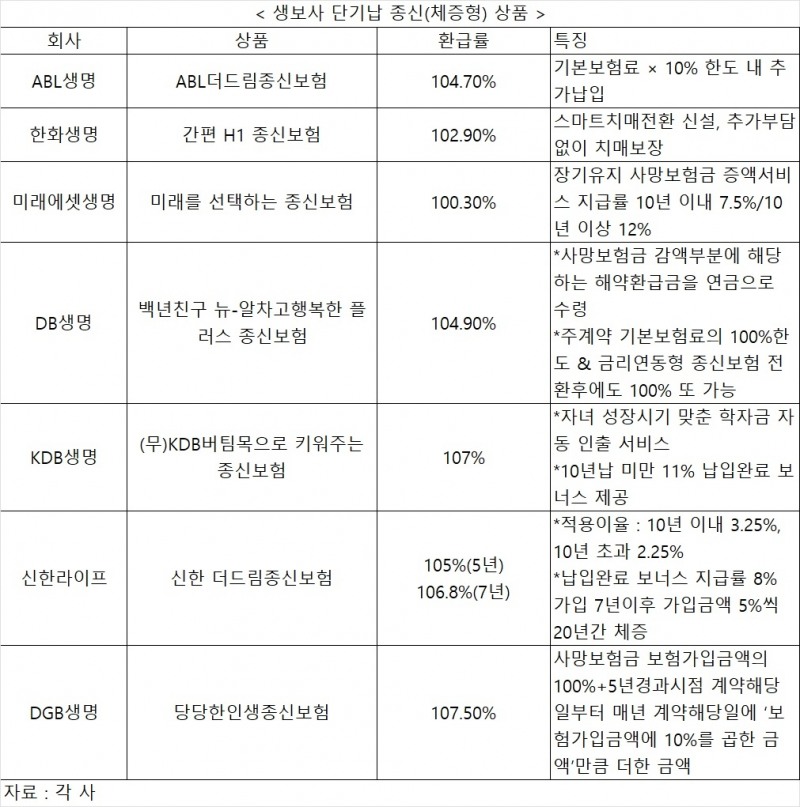
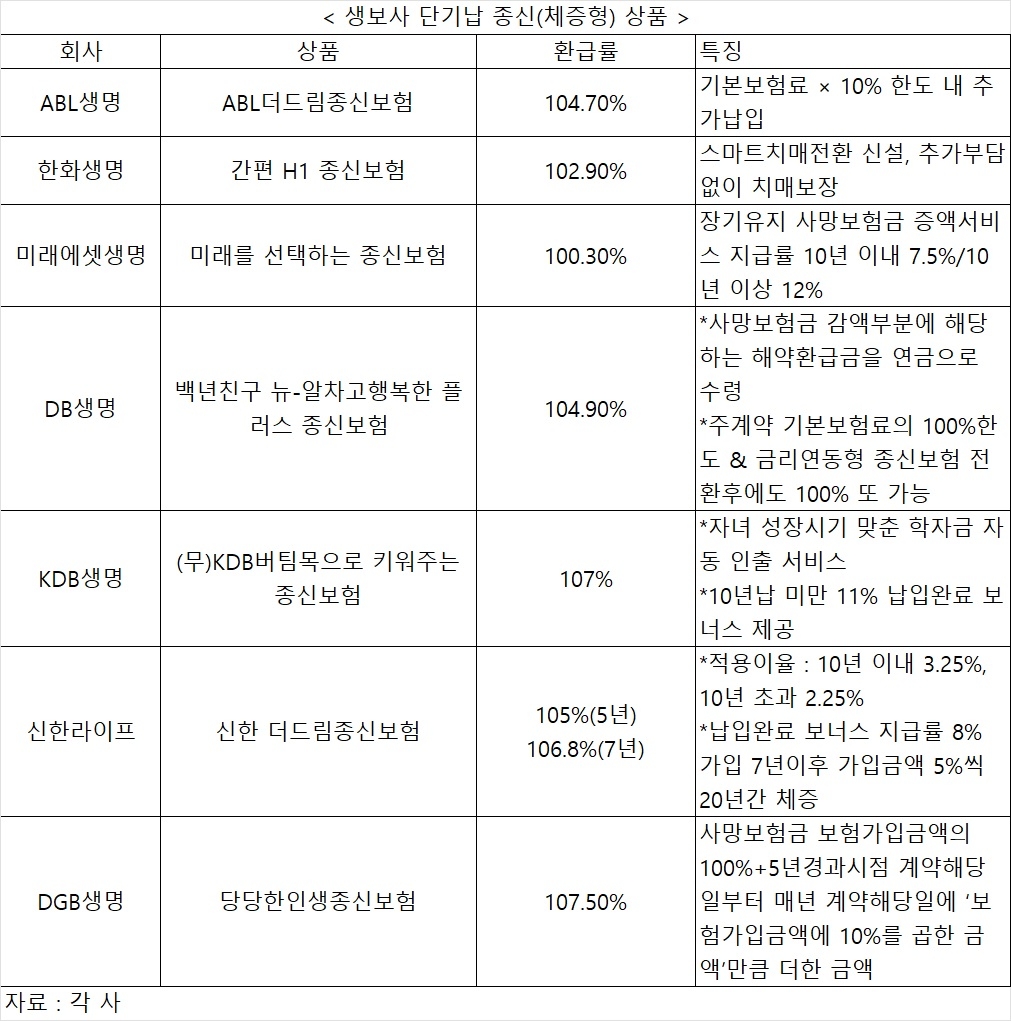
미래에셋생명은 '미래를 선택하는 종신보험(무)' 증액서비스 지급률을 올렸다. 보험가입금액 5000만원 남자 40세 종신 기준 7년 납 환급률은 98.2%지만 체증형은 7년 납입 시 환급률이 100.3%로 오른다. 10년납은 106.1%에서 체증형은 108.7%다. 이 상품은 보험료가 기본형보다 저렴하지만 중도해지 시 해약환급금 50%만 제공한다. 장기유지 사망보험금 증액서비스 지급률도 10년 이내 7.5%, 10년 이상 12%로 0.5%p씩 올렸다.
DGB생명은 '당당한인생종신보험'을 출시했다. 이 상품은 보험료가 저렴한 대신 중도해지 시 해지환급금을 50%만 제공하는 체증형을 선택하면 사망보험금이 보험료 가입 5년 경과 시점 계약해당일부터 매년 계약 해당일에 '보험가입금액에 10%를 곱한 금액'만큼 더한 금액으로 늘어난다. 이 상품도 체증형은 7년납 환급률이 107.5%로 100%를 상회한다.
DB생명도 '백년친구 뉴-알차고행복한 플러스 종신보험'을 개정 출시, 체증형 선택 시 3년 이후 사망보험금이 매년 5%씩 10년간 체증된다. 이 상품도 체증형 7년납 환급률은 103.4%다.
ABL생명은 '(무)ABL THE드림종신보험'에 체증형을 신설했다. 이 상품도 5년납 환급률이 101.7%, 7년납은 104.6%에 달한다.
신한라이프 '더드림종신보험' 환급률을 높였다. 10년 이내는 3.25% 확정이율을 적용하고 5년납 환급률은 105%, 7년납은 106.8%, 10년납은 109.8%까지 올라갔다.
치매 보장, 자녀 학자금 등으로 종신보험을 자금으로 활용할 수 있도록 설계한 생보사도 있다.
KDB생명은 '(무)KDB버팀목으로 키워주는 종신보험'도 7년납 환급률 107%를, 10년납은 113.8%로 환급률이 높다. 이상품은 학자금 자동 인출 서비스를 새로 탑재, 특약에 가입하면 월별로 자녀 학자금 활용이 가능하다는 점을 강조했다. 납입완료 시 10년 납 미만은 11%, 10년 납 이상은 12% 납입완료 보너스도 제공한다.
생보사들이 종신보험 마케팅에 적극 나서고 있는건 계약자서비스마진(CSM)을 확보하기 위해서다. CSM은 보험 기간 전체로 안분한 미래보험 손익을 일컫는다. IFRS17 하에서는 보험부채를 시가로 평가하고 CSM을 이익항목으로 반영하게 된다. 종신보험은 CSM이 높은 상품으로 분류된다.
보험업계 관계자는 "종신보험이 CSM이 높다보니 생보사 입장에서는 CSM을 높이기 위해 7년납 환급률로 고객 확보 경쟁을 하고 있는 것"이라며 "5년까지는 IFRS17에서 부담되지만 7년부터는 부담이 크진 않고 금리도 높아 종신보험 고객을 끌어들이려는 것"이라고 말했다.
전하경 기자 ceciplus7@fntimes.com





















