





신종 코로나바이러스 감염증(코로나19) 사태가 최대 변수로 등장하면서 미국 연준(Fed)의 ‘깜짝’ 인하 이후 ‘제로금리’ 복귀가 거론되고 있고, 한국은행도 조만간 기준금리를 낮출 것이라는 전망이 시장에 퍼져있다.
◇ ‘눈치싸움’ 끝내고 금리인하 가속페달
15일 은행권에 따르면, 지난해 10월 한국은행 기준금리 인하에도 새 예대율 규제와 오픈뱅킹 고객 이탈 우려로 수신금리 인하를 미뤘던 시중은행들이 ‘눈치싸움’을 끝내고 지난 2월부터 이달까지 예·적금 금리인하를 본격화하고 있다.
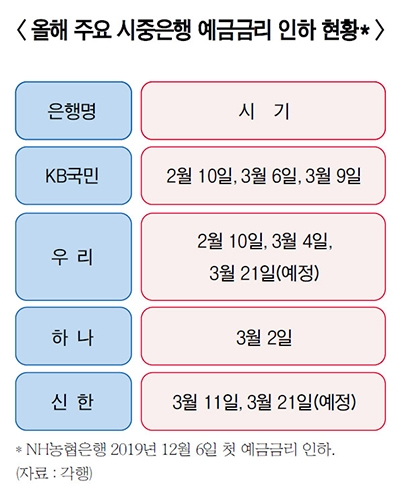
KB국민은행은 지난 6일부터 주요 수신 상품의 금리를 연 0.1~0.30%포인트(p) 낮췄다. 지난달 10일 단위기간 금리연동형 ‘국민수퍼정기예금’ 금리인하로 포문을 열고 본격 시그널이라고 할 수 있다.
거치식 고정금리형 ‘국민수퍼정기예금’은 연 1.00~1.20%에서 0.75~1.10%로 기본이율이 낮아졌다. 이 상품은 KB국민은행 고객이 가장 많이 가입하는 예금 상품으로 꼽힌다.
적금상품 중에서는 ‘KB국민행복적금’ 1년 만기 금리가 연 4.45%에서 4.15%로 0.30%p 떨어졌다. 시장금리부 수시입출식예금(MMDA)도 이달 9일부터 금리가 내려갔다.
우리은행도 지난달 10일부터 거치식 ‘WON 예금’을 가입 기간에 따라 연 0.50~0.95%에서 0.50~0.87%로 낮췄다. 1년 ‘위비정기예금’ 기본금리는 1.40%에서 1.10%로 0.30%p 낮췄다.
관련기사
이달 4일 기간에 따라 우리은행 거치식·적립식 예금 금리인하는 추가로 이뤄졌다. 실례로 거치식 ‘우리 SUPER주거래 정기예금(확정금리형)’은 12개월 이상 기준 1.40%에서 1.15%로 금리가 0.25%p 떨어졌다. 오는 21일에는 MMDA 금리도 인하된다.
IBK기업은행도 지난달 24일부터 MMDA ‘IBK플러스저축예금’ 금리를 금액에 따라 연 0.10∼0.90%에서 0.10~0.70%로 인하했다. ‘IBK플러스기업자유예금’도 0.1~0.6%에서 0.1~0.5%로 금리를 낮췄다.
하나은행도 합류해 이달 2일부터 예금과 적금 등 주요 수신상품에 대해 기간과 금액 별로 금리를 기존보다 0.25~0.30%p 낮췄다. 상품 별로 보면 ‘369 정기예금’은 1년 기준 금리가 1.5~1.6%에서 1.25~1.35%로 떨어졌다. ‘행복together 적금’도 1년 기준 정액적립 1.35%, 자유적립 1.25%로 각각 기존보다 0.30%p씩 금리를 낮췄다.
신한은행도 이달 11일부터 주요 수신상품 기본금리를 가입기간에 따라 0.10~0.30%p 전격 인하했다. 1년 만기 ‘신한S드림 정기예금’과 ‘쏠편한 정기예금’의 경우 기본이율이 1.35%에서 1.10%로 0.25%p 떨어졌다.
적립식 예금에서도 ‘신한 S드림 적금’ 기본이율이 1년 만기 기준으로 1.30%에서 1.10%로 0.20%p 인하됐다. 이달 21일부터 입출금 자유로운 예금 우대이율 인하도 공지된 바 있다.
앞서 NH농협은행이 지난해 12월 6일부터 거치식 예금금리는 최고 0.25%p, 적립식 예금금리는 최고 0.3%p 내리며 한은 기준금리 인하를 주요 은행 중 첫 반영한 이후 4대 시중은행이 이제 모두 금리인하 페달을 밟은 것이다.
◇ FOMC 상수 인식…은행들 ‘발등의 불’
은행들이 지난 2월 본격적으로 수신금리 인하를 단행한 데는 한은 금융통화위원회 기준금리 인하 예상을 선반영한 면도 있었다.
금리인하가 아닌 동결이 되긴 했지만 시장에서는 현재 코로나19 여파에 따라 언제라도 금리인하 카드가 나올 수 있다는 전망이 퍼져 있다. 미국 연준(Fed)이 이달 3일(현지시간) 긴급히 기준금리를 내린 여파도 상당하다.
이같은 국내·외 상황을 감안해 시장에서는 다음달 금통위에서 기준금리를 낮출 것이라고 상수처럼 여기는 분위기가 강하다. 현재 한국은행 기준금리는 1.25%로 추가 조정 여력이 크지는 않은 상황이다. 기대 효과에 대해서도 갑론을박이다.
은행들 입장에서는 딜레마 같은 상황이다. 수익성 측면에서 NIM(순이자마진)을 방어하기 위해 시장금리를 신속하게 반영해야 한다는 위기의식이 있지만, 이처럼 금리 절대수준이 낮은 상황에서는 소폭 인하도 고객들에게 저항감이 클 수 있기 때문이다.
한 은행업계 관계자는 “새 예대율을 지속적으로 맞추기가 녹록하지 않은 상황이고 전반적으로 감익에 대한 우려가 퍼져있다”며 “채권 투자 같은 다른 수익성 방책을 모색해야 할 것 같고 해외시장이나 비이자수익을 통한 보완이 필요하다”고 제시했다.
정선은 기자 bravebambi@fntimes.com





















