



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

세븐일레븐 '푸드드림' "다양한 상품군 판매처로 부상"

서효문 기자

shm@fntimes.com

기사입력 : 2020-02-04 10:46

세븐일레븐은 지난해 7월, 다양하고 차별화된 먹거리와 넓고 쾌적한 매장을 표방하며 첫 선을 보인 ‘푸드드림(Food Dream)’이 편의점의 근본적인 체질변화 가능성을 보여주고 있다. /사진=롯데그룹.

세븐일레븐은 지난해 7월, 다양하고 차별화된 먹거리와 넓고 쾌적한 매장을 표방하며 첫 선을 보인 ‘푸드드림(Food Dream)’이 편의점의 근본적인 체질변화 가능성을 보여주고 있다. /사진=롯데그룹.

이미지 확대보기
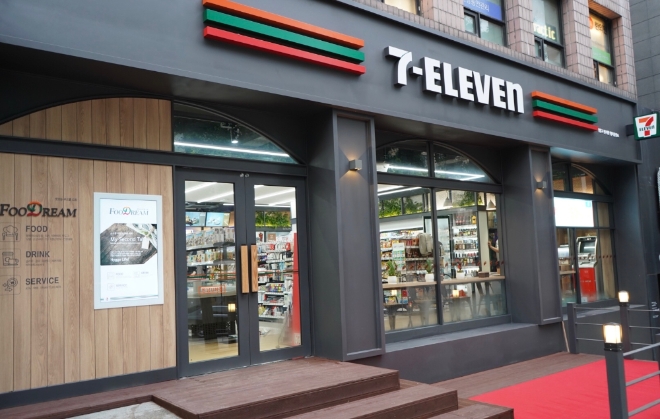
[한국금융신문 서효문 기자] 세븐일레븐은 지난해 7월, 다양하고 차별화된 먹거리와 넓고 쾌적한 매장을 표방하며 첫 선을 보인 ‘푸드드림(Food Dream)’이 편의점의 근본적인 체질변화 가능성을 보여주며 미래 편의점 시장을 주도해 나갈 ‘게임 체인저(Game Changer)’의 면모를 나타내고 있다고 4일 밝혔다.

푸드드림은 일반점포 대비 2배 수준인 약 40평 규모의 넓고 쾌적한 매장에 ▲즉석식품 ▲차별화음료 ▲신선∙HMR ▲와인스페셜 ▲생필품 등 5대 핵심 카테고리를 중심으로 다양하고 차별화된 상품을 구현한 프리미엄 편의점 모델로서, 이 곳에서는 국수와 우동에 육수를 바로 부어 즉석에서 즐길 수 있고, 1989년 출시된 국내 편의점 최초 PB인 즉석 핫도그 ‘빅바이트’와 얼려 마시는 음료 ‘슬러피’도 맛볼 수 있다.

세븐일레븐의 14개 ‘푸드드림’ 점포를 분석(19.7월~20.1월)한 결과 담배가 중심이던 기존 편의점 매출구조를 탈피하고, 대신 푸드, 즉석품 등 간편식을 중심으로 다양한 상품군의 매출이 고르게 증가하며 종합생활쇼핑 공간으로서의 기능이 강화되고 있는 것으로 나타났다.

세븐일레븐 푸드드림의 상품군별 매출 현황을 보면, 평균 40%가 넘던 담배 비중이 21.7%로 현저하게 줄어든 대신, 푸드(도시락, 김밥 등), 즉석(고구마, 치킨 등), 신선식품의 매출 비중은 20.5%로 일반점포(10.1%)보다 2배 이상 늘어났다. 또 넓고 쾌적한 쇼핑 환경 구축으로 근거리 생활용품 소비자들도 늘어나 헬스∙뷰티(H&B), 가정용품, 잡화류 등 비식품군 매출 구성비 역시 11.1%로 일반 점포(6.3%) 보다 4.8%p나 높았으며, 음료, 과자, 유음료 등 다른 상품군들도 모두 일반점포에 비해 높은 구성비를 나타냈다

이러한 변화는 점포의 운영효율 개선에도 긍정적으로 작용했다. 무엇보다 푸드드림 점포는 저마진 상품인 담배 비중이 낮아진 반면, 푸드, 음료, 비식품 등 일반상품 매출이 증가해 점포 마진이 일반점포 보다 6%p 이상 상승한 것으로 분석됐다. 또한 객단가는 비슷하게 유지되는 반면 객수가 큰 폭으로 늘어나면서 점포 매출이 일반점포 대비 66.8% 신장하는 등 매출증대 효과가 매우 높은 것으로 나타났다.

이는 편의점 사업모델의 패러다임 전환을 담보할 수 있는 환경 요소를 갖춰 가맹사업 모델로서 성공 가능성이 높다는 것을 의미한다. 실제 ‘세븐일레븐 푸드드림’은 현재 14개 중 9개가 가맹 점포이며, 절반인 7개는 서울 이외 지역에 위치하는 등 전국 단위로 확산되어 있다. 세븐일레븐은 ‘푸드드림’ 플랫폼을 올해 500개 점포까지 확대해 브랜드 경쟁 우위를 확보하고 고객 가치를 더욱 높여나가겠다는 방침이다.

세븐일레븐은 ‘푸드드림’이 1인가구 시대의 소비 특성을 반영한 미래형 편의점 모델로서 편의점의 사회적 기능과 역할에 대한 인식을 새롭게 바꾸고, 초경쟁 시대 가맹점의 수익증대와 브랜드 경쟁력 확보에 크게 기여할 수 있을 것으로 기대하고 있다. 실제 일반점포를 푸드드림으로 리뉴얼 오픈이 가능한지 문의 해오고 있는 경영주들이 늘고 있으며, 예비 신규 경영주들도 푸드드림 모델에 큰 관심을 보이고 있다.

최경호 세븐일레븐 대표이사는 “편의점의 기본인 상품과 서비스에 근본적인 차별화를 도모하여 편의점의 가치를 새롭게 창출하는 것이 미래의 성패를 좌우하는 열쇠다”라며 “푸드드림은 편의점 업계의 판도를 뒤바꿀 ‘게임 체인저’로서 가능성을 보여준 만큼 향후 푸드드림 모델을 우선적으로 확대해 나갈 방침이다”라고 말했다

서효문 기자 shm@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

기자의 기사 더보기 전체보기

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

유통·부동산 다른 기사

1 ‘지분싸움·기술반환’ 이중고 한미약품…반등 키는 ‘후속 비만 신약’ 한미약품이 대주주 간 지분 다툼과 핵심 파이프라인의 기술반환이라는 악재에 직면하며 기업가치(밸류에이션) 디스카운트 국면에 섰다.견조한 본업 수익성이 버팀목 역할을 하는 가운데, 후속 비만 치료제의 추가 기술수출(LO·라이선스 아웃)과 지배구조 리스크 봉합이 향후 밸류 재평가의 핵심 분수령이 될 전망이다.상속세가 쏘아 올린 분쟁…600억 소송전까지18일 관련 업계에 따르면 한미약품그룹을 둘러싼 경영 환경은 안팎으로 안갯속이다. 지배구조 리스크는 지난 2020년 8월 고(故) 임성기 창업주 별세 이후 약 5400억 원 규모의 상속세 부담이 발생하면서 시작됐다.상속세 재원 마련 방안을 둘러싸고 대주주 일가의 이견이 심화하던 중 2 오뚜기, 3년째 영업익 뒷걸음에 웃지 못하는 주주들 [정답은 TSR] 오뚜기가 올해 상반기 실적 반등에 성공했지만 주주들의 표정은 밝지 않다.최근 3년간 매출 성장에도 영업이익과 영업활동현금흐름이 줄어든 데다 주가 하락으로 총주주수익률(TSR)은 -13.50%를 기록하면서다.2022년부터 주당 9000원의 배당을 유지하고 있지만, 주주가치 회복을 위해서는 배당을 넘어 본업의 수익성과 현금창출력을 끌어올리는 일이 과제로 남아 있다.해외에서 날아오른 오뚜기 18일 금융감독원 공시에 따르면 오뚜기의 올해 상반기 연결 기준 매출은 1조8990억 원, 영업이익 1046억 원으로 전년 동기 대비 각각 4.18%, 1.99% 증가했다. 매출 성장은 내수와 해외 사업이 함께 이끌었다. 국내에서는 오뚜기밥류와 용기면류를 중심 3 ‘자회사 합병’ 알테오젠, 기술수출 넘어 자체 상업화 속도 알테오젠이 종속회사인 알테오젠바이오로직스를 흡수합병하며 조직 일원화에 나선다. 글로벌 제약사들과의 피하주사(SC) 제형 변경 플랫폼 기술이전이 연이어 성과를 내는 가운데, 바이오시밀러 등 자체 파이프라인의 글로벌 상업화 조직까지 본사로 전면 내재화해 의사결정 효율성을 극대화하겠다는 전략이다.손익·지분 희석은 1% 안팎18일 제약바이오 업계에 따르면 알테오젠은 지난 7일 알테오젠바이오로직스를 소규모합병 방식으로 흡수합병하는 계약을 체결했다.알테오젠은 알테오젠바이오로직스 전체 지분의 62.89%를 보유하고 있다. 보통주 기준으로 보면 80.69%다. 회사는 기존에 갖고 있던 포합주식에는 신주를 배정하지 않는 대신 나머
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기










