





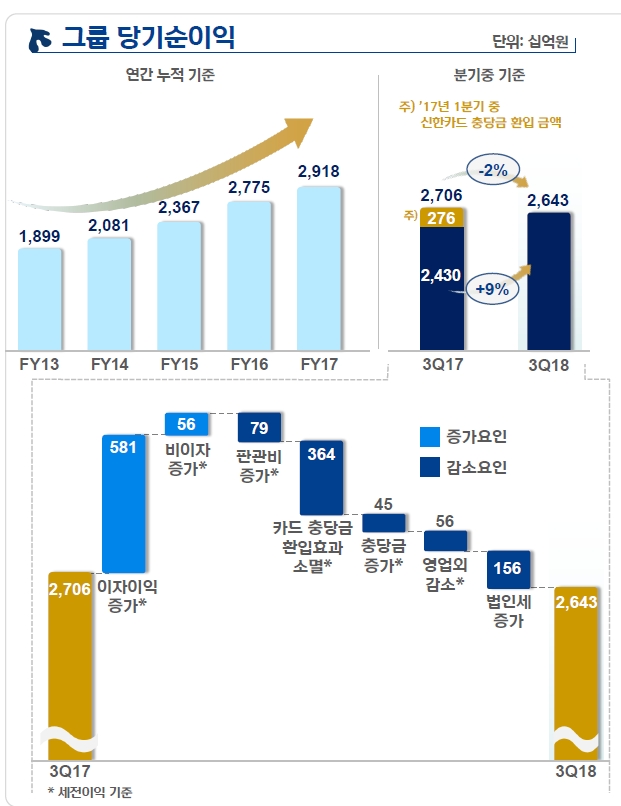
2018년 3분기 신한금융 실적 / 자료= 신한금융지주
 조용병기사 모아보기 회장이 역점을 둔 그룹 매트릭스 체계를 기반으로 글로벌 부문, GIB(그룹&글로벌 IB) 부문에서 약진하며 올 3분기까지 2조6000억원 넘는 순익을 냈다.
신한지주는 2018년 3분기 누적 당기순이익(연결 지배주주 기준)이 2조6434억원이라고 24일 공시했다.
이는 이는 전년 동기(2조7064억원) 대비 2.3% 감소한 수치다. 하지만 지난해 1분기 신한카드 대손충당금 환입(세후 2800억원)을 감안하면 경상 순이익은 8.8% 가량 증가했다는 설명이다.
3분기만 보면 연결 당기 순이익이 8478억원으로 3분기 연속 8000억원대 경상이익을 올렸다.
특히 은행의 글로벌 손익(2448억원)이 3분기만에 전년도 연간 손익(2350억원)을 돌파한 효과가 컸다. 글로벌 신규시장을 비롯 은행 전 국외점포에서 3분기 연속 흑자를 냈다.
그룹 이자이익도 전년 동기 대비 10.1% 성장했고, 전분기 대비해서도 2.4% 증가했다.
특히 국내 이자이익은 전년동기 대비 8.6% 증가한 반면, 해외 이자이익은 전년동기 대비 33.0% 증가해서 해외 이자이익 비중이 올 3분기 기준 7.4%로 2017년 3분기(6.1%)보다 확대됐다.
GIB 부문과 PWM 부문도 전년동기 대비 영업이익이 각각 1302억원(52.2%), 282억원(14.6%) 증가해서 원신한 협업체계 확대로 핵심 이익 기반 다변화 전략이 순항하고 있는 것으로 보인다.
관련기사
그룹 영업이익경비율(CIR)은 3분기 누적기준 44.0%로 최근 6년내 가장 낮은 수준까지 떨어졌다. 3분기 연속 50% 아래 CIR로 관리되고 있다.
9월말 기준 그룹 대손비용률은 27bp로 3분기 연속 30bp 이내에서 하향 안정화를 보이고 있다.
3분기 중 그룹(은행+카드) NIM은 2.10%로 전분기보다 1bp 하락했다.
주요 그룹사별 경영성과를 살펴보면, 신한은행의 3분기 누적 당기 순이익은 1조 9165억원으로 전년동기 대비 13.0% 증가했다. 다만 3분기 순익은 6447억으로 전분기 대비 4.0% 감소했다.
신한은행의 3분기 NIM은 1.62% 로 전분기대비 1bp 하락했다. 3분기 중 국외점포를 포함한 은행 연결 순이자마진(NIM)은 1.67%로 국내 대비 높은 수익성을 시현했다.
9월말 신한은행 원화대출금은 중소기업 대출 등에 힘입어 전년말 대비 5.0% 증가한 205조원을 기록했다. 3분기 은행 원화대출금은 전분기 대비 2.0% 성장했고, 부문별로는 기업대출은 2.5%(중소기업 2.2%), 가계대출은 1.5% 늘었다.
은행 원화예수금이 전년 대비 4.1% 증가했다. 특히 요구불 예금이 4.9% 증가하면서 조달비용 개선에 기여했다.
은행 수수료 수익은 신탁 수수료 중심으로 전년동기 대비 5.7% 성장했으나, 자본시장 하락 영향에 따라 유가증권 관련 손익은 전년동기 대비 6.1% 감소했다. 전년동기 대비 신탁수수료는 28.3% 증가했다.
은행의 판관비는 전년동기 대비 2.8% 증가했으나, 전분기 대비 3.1% 감소했다.
또한 디지털 효율성 개선 등에 따라 영업이익경비율은 43.2%를 기록했다.
대손비용률은 최근 5개년 평균 30bp보다 크게 낮아진 역대 최저 수준인 10bp 기록했다.
9월말 신한은행 연체율은 0.26%로 전년말 대비 소폭 상승했으나, 전년동기 대비 5bp 감소했다. 은행 NPL비율 역시 0.47%로 역대 최저 수준을 기록했다.
최고 금리 및 가맹점 수수료 인하 등 영업 환경이 갈수록 어려워지고 있는 가운데 신한카드 3분기 누적 순이익은 3955억원으로 전년동기 대비 49.3% 감소했다. 3분기 순익만 봐도 1136억원으로 전분기 대비 20.4% 줄었다.
신한금융투자의 3분기 누적 순이익은 전년동기 대비 46.3% 증가한 2300억원을 기록했다. 3분기 순이익은 자본시장 영향에 따른 위탁수수료 및 자기매매 수익 감소로 전분기 대비 44.9% 감소한 473억원을 시현했다. 반면 금투를 중심으로 그룹의 자본시장 허브 역할을 담당하고 있는 GIB 부문은 공동주선을 기반으로 성장세를 보이고 있다.
신한생명의 3분기 누적 순이익은 1292억원으로 전년동기 대비 25.0% 증가했다. 3분기 순이익도 591억원으로 전분기 대비 63.4% 늘었다. 수입보험료는 3조4652억원으로 저축성 보험 취급 감소로 전년동기 대비 4.7% 감소했다. 9월말 보험금 지급 여력비율(RBC 기준)은 197.4%(잠정)로서 규제 비율인 150% 대비 양호한 수준이다.
신한캐피탈의 3분기 누적 순이익은 876억원으로 전년동기 31.0% 증가했으나, 유가증권 관련 손익 감소 등 요인으로 3분기 순이익은 238억원으로 전분기 대비 37.5% 감소했다. 9월말 영업자산은 약 5조7000억원으로 전년말 대비 15.2% 증가했다.
그밖에 신한BNP파리바자산운용의 3분기 누적 순이익은 97억원(지분율 감안)이며, 신한저축은행은 135억원의 순이익을 기록했다.
신한금융지주 측은 "신한금융은 올 9월 비은행 부문 경쟁력 강화를 위해 오렌지라이프 인수를 체결하고, 신한금투는 업계최초로 인도네시아에 신한자산운용인도네시아를 출범시키며 글로벌 차별성을 강화했다"며 "앞으로 생명보험시장 내 그룹 위상 제고와 함께 시너지 창출에 더욱 기여할 것"이라고 밝혔다.
정선은 기자 bravebambi@fntimes.com





















