






#B씨는 최근 치매 진단을 받고 요양병원에 입원중이다. 아들인 C씨는 B씨 명의로 가입된 건강보험이 치매도 보장한다는 사실을 확인하고, 거동을 못하는 B씨를 대신하여 보험회사에 보험금을 청구하려하였으나, 보험회사로부터 보험금 청구권자인 B씨만 보험금을 청구할 수 있다는 안내를 받아 보험금 수령에 차질을 빚었다.
금융감독원은 금융꿀팁의 85번째 주제로 최근 늘어나고 있는 치매 환자들을 위해 마련된 보험사들의 ‘치매보험’ 상품에 가입할 때 주의할 사항이 담긴 ‘치매보험에 가입할 때 유의할 사항’을 안내했다.
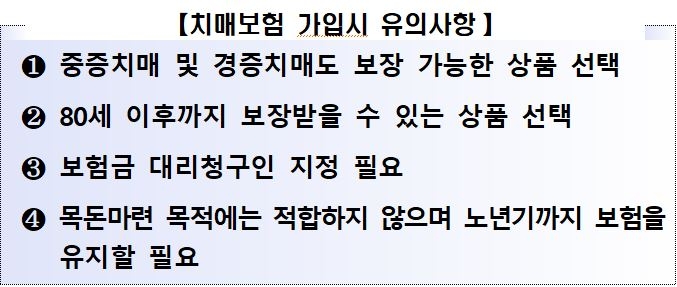
먼저 ‘중증치매’만이 아니라 ‘경증치매’도 보장하는 상품을 선택해야 한다.
노년기에 기억력 감퇴 등 인지능력이 떨어지고 거동이 불편해지는 일반적인 치매 증세에 대해 보장을 받으려면 ‘중증치매’ 뿐만 아니라 ‘경증치매’까지 보장되는 상품에 가입해야 한다.
중증치매는 누군가의 도움 없이 생활이 어렵고, 하루 종일 누워서 생활하며, 대부분의 기억이 상실된 상태다. 중앙치매센터에 따르면 2016년 기준으로 전체 치매환자 중 중증치매 환자 비중은 2.1%에 불과하다.
중증치매만 보장하는 상품에 가입한 경우에는 치매가 발생했다 하더라도 보장을 받지 못할 수 있다. 지난달 기준으로 판매 중인 치매보장 보험은 모두 134개(특약포함)인데, 이 중 경증치매까지 보장하는 보험은 52개다. 또한, 치매 진단 확정시 진단비 등 보장금액이 얼마인지 확인하도록 한다. 일반적으로 경증치매 진단보험금은 중증치매 진단보험금의 1/10 수준이다.
두 번째로는 보장 기간을 잘 살펴봐야 한다고 제언했다. 치매는 젊을 때보다는 65세 이상 노년기에 주로 발생하며, 나이가 들수록 발생 위험이 커지는 질병이다. 특히 80세 이후 발병 위험이 크게 증가한다. 중앙치매센터에 따르면, 2016년 기준으로 65세 이상 치매 환자수는 65세 이상 노인인구의 약 9.8%, 이들 가운데 80세 이상이 60%를 차지했다.
관련기사
따라서 치매를 보장받고자 보험에 가입한다면 80세 이후도 보장하는 상품인지 반드시 확인해야 한다. 보장기간이 80세 이하인 경우라면 치매 보장이 필요한 80세 이후에는 혜택을 받을 수 없다. 현재 판매 중인 대부분의 치매보장 상품은 90세, 100세 및 종신까지 보장한다.
보험금 대리청구인 지정 역시 중요하게 살펴봐야 할 부분이다. 치매보장 상품은 보장 내용의 특성상 치매로 진단받은 본인이 스스로 보험금을 청구하는 것이 현실적으로 어렵다. 보험에 가입하고도 보험금 신청에 어려움을 겪는 상황이 발생할 수 있다. 이를 방지하기 위해 대부분의 보험사들은 ‘지정대리청구인제도’를 운영하고 있다.
지정대리청구인제도란 보험계약자, 피보험자 및 보험수익자가 모두 같은 경우에 치매 등으로 보험금을 직접 청구할 수 없는 사정에 대비해 가족 등이 보험금을 대신 청구할 수 있도록 보험계약자가 미리 ‘대리청구인’을 지정할 수 있는 제도다.
치매 등으로 보험금 청구권자가 보험금을 청구하기 어려운 상황이 발생하면, 지정된 대리청구인이 보험회사가 정하는 방법에 따라 청구서ㆍ사고증명서 등을 제출하면 보험금을 받을 수 있다. 대리청구인의 범위는 배우자를 비롯해, 같이 살고 있는 보험수익자의 3촌 이내의 친족까지 가능하다.
끝으로 금감원은 치매보험 상품은 목돈 마련에는 적합하지 않다고 제언했다. 치매보험은 노년기의 치매 보장을 위한 보장성 보험으로, 가입 목적이 목돈 마련 또는 노후 연금 대비라면 치매보험은 적합하지 않다.
금감원은 보장성보험인 치매보험을 중도 해약할 경우엔 환급받는 금액이 납입한 보험료보다 매우 적을 수 있다고 조언하며, 치매 발생확률이 높은 노년기에 치매 보장을 받을 수 없게 되므로 중도 해약은 신중하게 결정해야 한다고 전했다.
장호성 기자 hs6776@fntimes.com




















