





이뿐 아니라 연령별 보험 포트폴리오 구성에 차이를 보이고 있다. 60세 이상 고령층은 보험료가 저렴한 상해보험 위주로 가입하고 있으며, 60세 미만 보다 노후준비 상품 가입에 취약한 것으로 나타났다.
◇ 5년 이상 보험유지율 40.5%… 저축보험 하락세
25일 보험개발원에 따르면 5년 이상 보험을 유지하는 고객은 전체의 40%에 불과했다. 지난 2013년말 기준 5년 이상 보험유지율은 40.5%로 집계됐다. 10명 중 6명은 5년내에 가입한 보험을 해약했다는 얘기다. 2년 사이 이 같은 현상은 더 심화됐다. 5년 이상 보험유지율은 지난 2011년 대비 7.5%p 하락한 상황이다. 관련 유지율은 지난 2011년 48%, 2012년 46.3%를 나타냈다.
상품군별로는 저축성보험 유지율이 급락해 눈길을 끈다. 2013년말 연금·변액보험의 5년 이상 유지율은 30%대로 떨어졌다. 보험개발원에 따르면 지난 3년간 연금보험의 5년 이상 유지율은 2011년 46.7%, 2012년 46.8%, 2013년 39.7%를 기록했다. 변액보험의 경우 2011년 45.3%, 2012년 48.1%, 2013년 36.4%로 나타났다. 주목할 것은 2013년말 유지율로 전년 대비 연금보험은 7.1%p, 변액보험은 11.7%p 급락했다. 저축성보험의 중도 해지율이 상향된 것은 국내 경제의 불확실성 확대 및 저성장 기조 등에 따른 어려운 경제상황에 기인한다고 볼 수 있다.
실제로 한 생보사가 실시한 저축상품 관련 설문조사에 따르면 응답자의 60% 이상이 저축상품 중도 해지 이유를 경제적 문제라고 꼽았다.
교보라이프플래닛은 작년 12월 총 1000명을 대상으로 ‘제테크·저축 성향 및 꿈에 관한 설문조사’를 실시했다. 이 조사에서 저축상품을 중도 해지한 경험이 있다고 답한 응답자는 54.7%였다. 성별로는 여자 58.8%, 남자 50.6%를 기록, 여자가 남자 보다 8.2%p 가량 높았다.
중도 해지 이유 대부분은 경제적 문제였다. ‘저축상품을 중도 해지한 가장 큰 이유는 무엇인가?’라는 질문에 48.45%가 ‘예측하지 못한 사고 등으로 인해 급전이 필요하게 돼서’라고 답했다. 그 외 응답도 ‘매월 납입하는 저축액이 부담스럽다’가 12.43%, ‘빚 상환’이 10.97%를 차지했다. 전체 응답자의 71.85%가 경제적 부담으로 인해 저축상품을 중도 해지했다고 답변한 것.
저축성보험에 가입하지 않은 이유에 대해서도 경제적 부담을 가장 많이 꼽았다. ‘저축성보험에 가입하지 않은 가장 큰 이유는 무엇인가?’라는 질문에는 ‘중도 해지시 원금 손실이 있어서(23.5%)’라는 답변이 가장 많았다. ‘보험료가 부담스러워서(8.7%)’라는 응답도 있어 30% 이상이 경제적 부담으로 인해 저축성보험을 가입하지 않거나 저축상품을 해지하는 것으로 나타났다.
저축성보험의 5년 이상 유지율이 10%p 가량 하락한 것과 반대로 보장성보험의 유지율은 50%대를 기록하며 꾸준한 모습을 보였다. 보험개발원에 따르면 2013년말 암보험의 5년 이상 유지율은 55.4%다. 2011년(58.5%), 2012년(57.2%)에 비해 소폭 떨어진 수치지만 꾸준한 유지율을 나타내고 있다. 한편, 종신보험의 5년 이상 유지율 역시 39.6%(2013년말 기준)를 기록해 2011년(47.9%), 2012년(48.1%) 대비 10%p 가량 하락한 것으로 집계됐다.
◇ 60세 이상 고령층, 보험 포트폴리오 구성 미흡해
연령층에 따른 보험 포트폴리오도 매우 차이가 나는 것으로 나타났다. 60세 이상 고령층은 그 이하 연령대 대비 보험 가입률이 매우 저조한 상황인 것. 이들 연령층은 보험에 가입했다고 해도 노후 대비 상품 가입률이 적으며, 저렴한 보험료의 상해보험 위주 가입이 많아 포트폴리오 구성도 미흡한 상황이다.
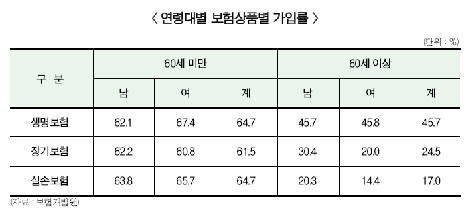
지난 21일 보험개발원의 발표에 따르면 2013년말 기준 60세 이상 고령층의 생명·장기·실손보험 가입률은 각각 45.7%, 24.5%, 17.0%로 나타났다. 60세 미만 연령층의 가입률(64.7%, 61.5%, 64.7%) 대비 최대 47.8%p 낮은 수준으로 집계됐다.
보험개발원 측은 “생명·장기·실손보험의 통계를 분석한 결과 국내 60세 이상 고령층의 보험가입률은 60세 미만 보다 매우 낮은 수준”이라며 “보험종목별로는 실손보험 가입률이 가장 큰 차이를 보였고, 생명·장기보험 역시 20%p 이상씩 차이가 났다”고 설명했다.
보험 가입률 차이뿐 아니라 포트폴리오 구성에서도 60세 이상 고령층은 미흡한 점이 많은 것으로 나타났다. 노후 대비성이 높은 상품(연금, 중대질병 등) 보다 보험료가 저렴한 상해보험 위주로 구성된 것. 연금보험의 경우 60세 이상은 10.8%의 가입률을 보여 40대(18.8%) 보다 8.0%p 낮았고, 상해보험은 40대(11.5%) 대비 12.9%p 높은 24.4%로 집계됐다. 이 외에도 CI보험(2.3%)의 가입률도 40대(6.9%) 1/3 수준에 불과했다.
보험개발원 관계자는 “60세 이상 보험가입자의 관련 포트폴리오는 노후 대비 상품 보다 보험료가 저렴한 상해보험 위주로 구성됐다”며 “이들은 여타 연령층 보다 노후에 적절한 보험 포트폴리오 구성이 미흡하다”고 분석했다. 보험 포트폴리오 구성이 미흡하지만 보험금 수령자 중 60세 이상 고령층의 비중이 시간이 지날수록 높아져 눈길을 끈다.
보험개발원에 따르면 2013년말 기준 전체 보험금 수령자 중 60세 이상 고령층은 생명보험 11.8%, 장기보험 7.8%다. 지난 2010년(8.8%, 4.5%) 대비 각각 3.0%p, 3.3%p 늘어난 수치다. 1인당 보험금 규모 역시 321만4000원으로 60세 미만(255만7000원) 대비 26% 높았다.
보험개발원 관계자는 “고령화 진전에 따라 전체 보험금 수령자 중 60세 이상 고령자 비중이 해마다 높아지고 있다”며 “보험을 가입한 60세 이상 고령자는 의료비 관련 보험혜택을 60세 미만 보다 많이 받고 있다”고 말했다. 이어 “시간이 흐를수록 노후준비 중요성이 점차 증대되고 있다”며 “보험 계약자는 대표적 노후준비 수단인 보험을 적절히 활용할 필요가 있다”고 덧붙였다.
〈 5년 이상 보험 유지율 현황 〉
(단위 : %)
(자료 : 보험개발원)
서효문 기자 shm@fntimes.com




















