





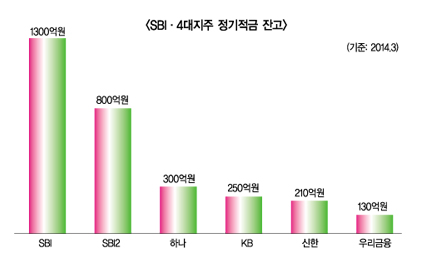
특히 SBI저축은행은 지난 1월 실시한 정기적금 금리인상 효과를 보고 있다. 지난 3월 기준 2000억원이 넘는 잔고를 기록하고 있는 상황인 것. 금융지주 계열 저축은행 정기적금 잔고 보다 2배 이상 많다. 지속적으로 저축은행들의 정기·예금 금리가 인하되는 가운데 상반되는 행보로 눈에 띄고 있다.
반면, 주요 저축은행들의 수신액은 지속적으로 줄어들고 있다. 2조원대의 수신고를 기록했던 업계 1위 HK저축은행의 경우 지난 3분기에 수신고가 1조9000억원대로 떨어졌다. 금융지주계열 저축은행 역시 업황의 어려움을 겪고 있는 상황이다.
◇ 2013년 사업연도 3분기 주요 저축은행 여·수신 감소
27일 금융권에 따르면 서울/경기/인천 등 수도권 기반 주요 10개 저축은행의 지난 3월 총자산 규모는 약 11조7000억원으로 전월(11조8400억원) 대비 약 1400억원 줄었다. 이뿐 아니라 여·수신 규모 역시 감소했다. 이들의 2013년 사업연도 3분기(2013년 7월∼ 2014년 3월) 총수신 규모는 약 9조8500억원으로 나타났다. 지난 1월 10조2000억원을 기록한 것과 비교할 때 2개월만에 약 3.4%(3500억원)가 줄었다.
특히 지난 1월(2조500억원)까지 2조원대의 수신액을 기록했던 HK저축은행은 3월에 약 1조9000억원으로 감소했다. 작년말(2조1041억원) 보다는 9.5%(2000억원) 줄어들었다. 한국투자(9821원 → 9800억원)·SBI(1조3237억원 → 1조2600억원)·SIB2(1조555억원 → 8500억원)·푸른(8680억원 → 7950억원)우리금융저축은행(6771억원 → 5900억원) 등도 작년말 대비 수신액이 감소했다. 반대로 모아(1조3099억원 → 1조3200억원)·하나(7091억원 → 8800억원)·신한(6601억원 → 6700억원)·KB저축은행(4336억원 → 5900억원) 등은 수신액이 증가했다.
KB저축은행 관계자는 “지난 1월부터 예한솔저축은행의 예금자산이 통합됐다”며 “이를 감안하면 예년과 유사한 수준의 수신고를 기록하고 있는 것”이라고 설명했다. 여신도 소폭 감소했다. 지난 3월 주요 10개 저축은행의 총여신 규모는 지난 1월(9조7300억원)보다 약 1900억원 줄어든 9조5400억원 가량으로 나타났다.
은행별로는 하나·우리금융·KB·한국투자저축은행이 작년말 대비 여신액이 늘어났다. 하나저축은행의 지난 3분기 여신액은 8700억원으로 작년말(8050억원) 보다 약 8%(650억원) 증가했다. HK(2조200억원)·모아(1조650억원)·SBI(1조520억원)·SBI2(8200억원)·푸른(8400억원)·신한저축은행(5500억원)은 여신액이 줄었다.
하나저축은행 관계자는 “기업금융 중심의 영업구조에서 개인영업 중심으로 변신하며 영업지점 확충 등을 실시했다”며 “연계영업 및 중금리대출 등을 꾸준히 실시해왔으며 안정화 단계에 접어들었다”고 말했다. 업계 관계자는 “저축은행들의 업황이 어려운 가운데 여신영업 난항이 수신 규모에까지 영향을 미치는 상황”이라며 “고금리 유치를 통한 대출 또한 많은 제약이 있다”고 토로했다. 이어 “대출할 곳이 마땅치 않아 수신유치도 어려움을 겪고 있다”며 “시중은행과의 경쟁력이었던 금리마저 메리트가 하락한 상태”라고 덧붙였다.
◇ SBI저축銀 정기적금 고객 유치 호조… “온라인 기반 영업 디딤돌”
업계에서는 저축은행들의 영업 및 고객유치가 어려운 이유 중 하나는 ‘금리 메리트의 실종’이라고 꼽는다. 저축은행중앙회에 따르면 지난 25일 기준 정기예금(1년) 평균금리는 2.82%, 정기적금(1년) 평균금리는 3.58%다. 시중은행과의 금리 편차가 큰 편이 아니다.
지난 1년간 정기예·적금 금리 추이를 살펴보면 저축은행들의 금리변화를 알 수 있다. 작년 4월 저축은행들의 정기예·적금 금리는 각각 3.31%, 4.21%였다. 1년이 지난 현재 예금은 0.49%p, 적금은 0.63%p가 하락됐다. 이 가운데 SBI저축은행이 올해부터 정기적금 금리를 인상, 이목을 끈다. SBI저축은행은 올해 들어 고객층을 다각화하기 위해 정기적금을 전략상품으로 선정, 금리인상을 실시했다. 지난 1월 정기적금 금리를 4.2%로 0.2%p 올린 것. 2010년(5.8%) 이후 꾸준히 내렸던 금리를 약 4년만에 인상시켰다.
정기적금 금리 인상 효과는 최근 서서히 나타나고 있는 추세다. SBI저축은행(1·2은행 통합 수치)의 정기적금 잔고는 지난 3월 약 2070억원을 기록했다. 지난 2월(1900억원) 대비 한달만에 약 170억원의 신규적금 납입이 이뤄졌다. 1년 약정 규모는 약 8700억원에 이른다. 4대 금융지주 정기적금 총 잔고(지난 3월 기준)가 약 900억원인 것에 비춰볼 때 2배 이상 높은 수치다.
신규 계좌 수도 지난 3개월간 약 5만좌가 늘어났다. 지난 15일 기준 SBI저축은행의 정기적금 계좌 수는 7만2000계좌다. 이 중 지난 1월 2일부터 4월 15일까지 SBI저축은행 정기적금에 가입한 신규계좌 수는 4만5000건이다. 전체 정기적금의 62.5%가 지난 3개월간 발생한 계약이다.
정기적금이 전체 수신고에 차지하는 비중 또한 10%에 육박했다. SBI1·2저축은행의 총수신 규모(2조1050억원)의 약 9.8%가 정기적금이다. 4대 금융지주 계열 저축은행들의 정기적금이 총수신 규모의 약 3.2%에 불과한 것에 비춰볼 때 3배 가량 높다.
SBI저축은행 관계자는 “저축은행 영업 활성화를 위해서는 ‘첫 방문 고객’ 수가 많아야 한다”며 “저축은행의 특성상 고연령대 고객을 중심으로 한 예금에 대한 의존도가 높아, 고객 다변화 차원에서 고객층 확보가 필요하다고 판단했다”고 설명했다. 이어 “특히 젊은 고객층, 직장인 종자돈 마련이 필요한 서민을 타깃으로 정기적금 금리인상을 실시했다”며 “정기적금 금리인상 이후 한달만에 150억원의 수신고가 증가하는 등 효과를 보고 있다”고 덧붙였다.
이뿐 아니라 향후 온라인 기반 영업 구축을 위해 정기적금을 적극 활용할 계획이다. 정기적금을 통해 젊은층 고객을 확보한 다음 인터넷/모바일 기반의 영업력 구축의 ‘교두보’로 삼겠다는 의지다. 김종욱 SBI저축은행장은 “향후 3년내 확고한 영업기반 구축, 부실채권 해소 및 4개 은행 합병추진을 통해 성장기반을 구축하겠다”며 “특히 온라인 기반 소액 신용대출, 지역밀착형 소호사업자 대출 개발, 펀드/할부금융 등 새로운 성장동력 확보 등을 실시할 것”이라고 밝혔다.
SBI저축은행 관계자는 “저축은행들도 스마트뱅킹을 가지고 있다”며 “대부분 저축은행중앙회 중심의 스마트어플을 활용하지만 자사는 단독 스마트뱅킹을 운영한다”고 말했다. 이어 “적금을 통해 젊은 고객을 끌어들이는 이유는 시중은행 대비 지점 수가 적은 저축은행의 단점을 해소하기 위한 것”이라며 “적금고객의 경우 인터넷뱅킹 가입 및 활용 가능성이 높아 이를 활용한 영업기반 확보를 기대하고 있다”고 덧붙였다.
한편, 최근 통합 이슈가 부상한 SBI저축은행의 경우 여·수신 자산 조절에 나설 것으로 보인다. 업계에 따르면 금융당국은 진주저축은행을 롤모델로 저축은행업계에 5000억원 수준의 자산 보유를 권하는 것으로 알려졌다. 영업력이 어려운 가운데 대규모 여·수신 자산을 보유하는 것은 리스크가 크다는 판단에서다. 실제로 최근 통합을 계획 중인 SBI저축은행의 경우, 최근 SBI1·2저축은행의 예금금리를 조정했다. SBI1저축은행은 지난 1일 예금금리를 2.5%에서 2.8%로 상향시켰고, SBI2저축은행은 지난 7일 예금금리를 2,7%에서 2,9%로 상향시켰다.
업계 관계자는 “통합과제가 있는 SBI저축은행의 경우 이를 대비해 자산을 조정하는 방향으로 가닥을 잡은 것 같다”며 “금융당국 측에서 업황이 어려운 가운데 대규모 자산에 대한 리스크를 우려, 이 같은 조치를 실행한 것처럼 보인다”고 말했다.
〈 주요 저축은행 10개사 여·수신 규모 〉
(단위 : 억원, 기준 : 2014.3)
서효문 기자 shm@fntimes.com





















