






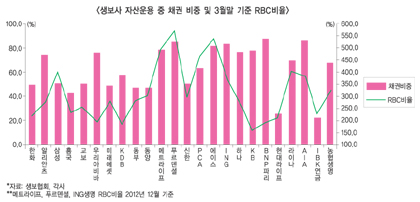
특히 증권시장 내에서는 이미 금리가 바닥을 치고 하반기 경기회복이 예상됨에 따라 장기적으로 금리가 오를 것이란 시각이 지배적이라 보험사들의 대책마련이 시급해 보인다. 채권가격 하락이 문제가 되는 것은 보험사의 자산평가손실을 초래해 RBC(지급여력)비율 하락으로 이어지기 때문이다. 최근 금융당국의 RBC 강화기조에 역행하는 결과를 가져올 수 있는 것. 한 대형생보사 자산운용팀 관계자는 “보험사가 보유한 자산과 부채간 격차를 줄일수록 RBC비율이 높아지는데, 채권가격이 내려갈 경우 자산평가손으로 인해 전 보험사들의 RBC비율 하락에 영향을 줄 것”이라며, “이를 어떻게 최소화 시킬 것인가가 관건이 될 것”이라고 말했다.
이어 “금리가 지속적으로 상승할 경우 장기적으로는 과거 확정금리 리스크를 헤지할 수 있지만 이는 매우 장기적인 관점이고, 당장 RBC가 떨어지는 것을 막기 위해서는 각 사마다 전략적인 차이는 있겠지만 신규 채권을 많이 사들여 안전자산의 양적 볼륨을 늘리고, 주식과 같은 위험자산을 줄이고 현금성 자산을 높여 위험계수를 줄이는 것이 유효할 것”이라고 말했다. 즉 자산규모를 늘리기 위해 최대한 위험계수가 적은 무위험자산을 많이 확보해 자산평가손실을 줄여야한다는 것이다.
손보업계 한 관계자는 “금리는 인위적인 조절이 불가능하기 때문에 대응할 수 있는 근본적인 대응방안을 찾기는 어렵지만 유상증자, 자사주 매각, 계정재분류 등을 검토해 볼 수 있다”고 말했다.
그러나 저금리 장기화로 인한 역마진 위험에 따라 감독당국의 RBC비율 강화 주문이 지속적으로 이어져온 만큼, 일부 보험사들이 RBC비율을 높이기 위해 보유채권을 만기보유증권에서 매도가능증권으로 재분류했는데, 매도가능증권의 경우 평가가치가 자본계정으로 반영되기 때문에 이에 따른 RBC비율 하락이 클 것으로 점쳐진다.
계정을 재분류한 경우 3년(3회계연도)간 수정을 할 수 없기 때문에 채권금리가 계속 높아질 경우 자산평가손실이 더 커질 것으로 보이기 때문. 이로 인한 RBC비율 손실은 30% 이상 영향을 미치는 것으로 알려졌으며, KB, 동양, KDB, 동부, 미래에셋생명이 이에 해당한다. 해당업계 한 관계자는 “저금리가 장기화 될 것으로 예상하고 계정을 재분류한 것이기 때문에 급작스런 금리상승으로 평가손이 높아져 RBC에 악영향을 끼친 것은 맞다”며, “6월 RBC비율이 아직 나오진 않았지만 3월말 기준으로 30%이상 하락한 것으로 보이며, 일부사의 경우 권고수준인 150% 이하로 떨어진 곳도 있는 것으로 안다”고 말했다.
생보사들의 경우 대부분 RBC비율이 200%를 넘어서고 있어 손보에 비해 안정적이라는 평가지만, 운용자산중 채권비중이 50% 이상을 차지하는 곳이 대부분이며, 외국계보험사들의 경우 대부분 70~80% 이상을 보유하고 있다.
특히 우리아비바생명(3월말 기준 RBC비율 187.1%), KDB생명(182.2%), KB생명(160.2%), BNP파리바카디프생명(194.1%)의 경우 RBC비율이 200%를 하회하고 있어 추가적인 대책 마련이 필요할 것으로 보인다. 손보사들의 경우 채권비중이 생보사에 비해서는 낮은 편이지만 RBC비율역시 상대적으로 낮다. 메리츠화재는 3월말 기준 RBC비율이 183.1%, 롯데손보는 186.5%이며, 흥국화재 191.3%, LIG손보 177.0%, AXA다이렉트 194.7%, 하이카다이렉트 140.2%, 한화손보의 경우 150%대 후반인 것으로 알려졌다.
금융당국은 적정수준으로 150%이상을 권고하고 있지만 대부분의 손보사들이 보유하고 있는 채권 중 상당수가 위험계수 변동성이 높은 매도가능증권인 점을 감안할 경우 금리상승으로 인한 자산평가손실이 생보에 비해 클 것으로 분석된다. 금융당국은 채권 계정재분류를 통해 RBC비율을 끌어올린 보험사들에 대해서는 건전성 훼손여부를 들여다볼 방침이지만, 전체적인 금리상승에 따른 RBC비율 조정에 대해서는 조금 더 지켜본다는 입장이다.
금감원 건전경영팀 관계자는 “금리상승으로 인해 보험사들의 RBC비율이 많이 하락할 것으로 예상된다”며, “당장 RBC비율 확충에 대한 별도의 지시가 내려진 바는 없으나 일부 회사의 경우 필요할 것으로 보인다”고 말했다.
금감원 상시감시팀 관계자도 “아직 채권가격 하락에 따른 RBC감소 확정치가 나오지 않아 분석하고 있는 단계”라며, “금리상승이 자산운용 측면에서는 긍정적이지만 채권을 놓고 보면 반대급부로 작용해 향후 추이를 지켜봐야 할 것”이라고 말했다.
보험연구원 김해식 연구위원은 “금리변동으로 인한 자산가치변동은 늘 있어왔던 일이고, 대부분의 보험사들이 채권중심투자로 안정적인 경영을 하고 있기 때문에 건전성 면에서 크게 흔들린다고 볼수는 없다”며, “그러나 금리가 급격히 상승한다면 RBC비율이 출렁일 수 있어 좀 더 추이를 지켜봐야 할 것”이라고 말했다.
9월 이후 예정된 RBC 규제기준의 단계적 강화도 일정수준 변수로 작용할 것으로 보인다. 업계 한 관계자는 “RBC기준 강화가 무조건 RBC하락으로 이어지는 것은 아니며, 기준이 여러 팩터별로 분류됨에 따라 각사의 상품, 금리, 채널 등의 구성에 따라 위험을 상쇄해 RBC비율이 크게 하락하지는 않을 것으로 보인다”고 말했다.
김미리내 기자 pannil@fntimes.com





















