




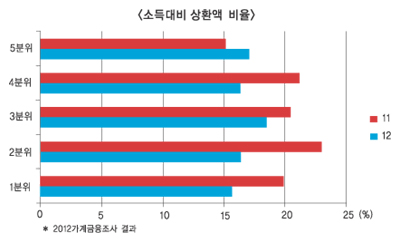
소득 5분위 별로 보나 가구주 직업별로 보나 대부분 개별 지표에서도 개선 양상 일색이다. 하지만 저축액과 금융 빚을 비교하면 아직 평균 63.8%나 되고 가처분소득으로 빚을 갚는데 쓰는 규모가 17%에 이르는 등 지속적인 관찰과 대응책 채비를 해둬야 할 것으로 평가된다.
이같은 결과는 통계청과 금융감독원, 한국은행 등이 지난 3월 공동 조사한 ‘2012 가계금융·복지조사’결과 드러났다. 이번 조사는 지난해 한 해 상황에 대한 조사이며 지난해 조사치는 2010년 상황을 반영한 것이다.
◇ 부채 증가율 꺾이자 부채비율 덩달아 ↓
가계 재무건전성 개선은 자산이 가구당 3억 1495만원으로 지난해 조사 때보다 5.8% 늘어난 반면 부채는 5291만원으로 1.7% 늘어나는데 그친데 힘입은 바 크다. 그 결과 자산 대비 부채비율은 평균 16.8%로 지난해 조사 때보다 0.7%포인트 낮춰졌다.
저축액 대비 부채 비율은 전년 71.6%에서 7.8%포인트나 떨어졌지만 여전히 절대 비율 수준은 63.8%로 높다. 소득 5분위로 보나 가구주 직업별로 보나 저축액 대비 부채비율은 전반적으로 낮아졌다.
다만 가구주가 임시·일용직에 종사하는 가구는 오히려 부채비율이 82.6%에서 91.8%로 늘었다. 9.2%포인트 뛴 폭도 심상치 않지만 저축액이 1000만원이면 이것으로 빚을 갚는데 쓰고 나면 딱 80만원 정도만 남는 수준임을 뜻하기 때문에 취약층 문제는 여전히 심각하게 도사리고 있음을 알려준다.
◇ 소득 2할 정도 빚 갚는데 쓰던 상황서 완화
원금이나 이자 또는 원리금을 합해 빚 갚는데 쓰는 돈이 가처분소득에서 얼마나 차지하는지 나타내는 비율은 소득분위별로는 좋아진 편이지만 직종별 분류에선 나빠진 경우가 포착돼 가계부채 불안이 크게 개선된 것은 아니라는 사실을 드러냈다.
가처분소득 대비 부채비율은 평균 18.3%에서 17.0%로 줄었다. 소득분위별로 볼 때 1분위부터 4분위까지 각각 4.2%포인트, 6.6%포인트,2.0%포인트, 4.8%포인트 줄었다. 유독 고소득층인 5분위는 17.1%로 1.9%포인트 되레 늘었다. 부채 감축 노력인지 여부를 봐야겠지만 모든 면에서 가계 부채 위험이 걷힌 것은 아니라는 한 증표다.
특히 직군별 비교를 보면 자영업자를 뺀 다른 곳 대부분이 원리금상환에 쓰는 비율이 높아졌다. 상용근로자 가구주 가구에선 14.8%로 가처분소득 대비 빚갚는 규모의 비율이 0.1%포인트 늘어나는데 그쳤지만 임시·일용직 가구에선 0.7%포인트, 무직이나 학생 등 기타에서도 1.3%포인트 불었다.
줄어든 것은 자영업자에서 3.6%포인트 나타났을 뿐이다. 지난해 경기 부진 여파가 본격화 된 만큼 가계빚 부담과 위험은 올해 더욱 깊어질 것이라는 전망이 우세하기 때문에 여전히 우리 경제의 뇌관으로 보는 것이 적절한 상황이다.
정희윤 기자 simmoo@fntimes.com











![[THE COMPASS] LS전선, ‘EB 발행’ 5000억 조달…지배구조 개편 ‘신의 한수’](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=69&h=45&m=5&simg=20260914195640074130a837df649412411124362.jpg&nmt=18)
![[머니무브 2026] “어? 알상무가 여기에?”…유튜브 스타가 금융포럼에 뜬 이유](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=69&h=45&m=5&simg=202609151134260139302a735e27af12411124362.jpg&nmt=18)
![[KFT 모닝 브리프] 2026.09.15 — 오늘 꼭 알아야 할 국내외 경제·시장 뉴스](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=69&h=45&m=5&simg=20260915072149036430141825007d12411124362.jpg&nmt=18)
![[머니무브 2026] “지금 사도 될까?” 답이 안 보인다면…하반기 투자, 4명의 전문가에게 물어보세요](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=69&h=45&m=5&simg=202609151044050355302a735e27af12411124362.jpg&nmt=18)
![이환주號 국민은행, 채용부터 배치까지 ‘직무형 은행’ 전환…PB·RM·AI 특화 모델 [은행원의 진화]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=69&h=45&m=5&simg=20260910224953040940b4a7c6999c121131189150.jpg&nmt=18)
![[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=298&h=298&m=1&simg=202609021356075202de68fcbb3512411124362_0.jpg&nmt=18)
![[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=298&h=298&m=1&simg=202608041713155615de68fcbb3512411124362_0.jpg&nmt=18)
![[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=298&h=298&m=1&simg=202607291740382069de68fcbb3512411124362_0.jpg&nmt=18)

![[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=298&h=298&m=1&simg=202606301704439153de68fcbb3512411124362_0.jpg&nmt=18)
![[머니무브 2026] “지금 사도 될까?” 답이 안 보인다면…하반기 투자, 4명의 전문가에게 물어보세요](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=89&h=45&m=1&simg=202609151044050355302a735e27af12411124362.jpg&nmt=18)
![[AD] ‘PBV 라인업 확장’ 기아, 9월 독일서 ‘PV7’ 첫 공개](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=89&h=45&m=1&simg=2026083111010602815074925877361231180222.jpg&nmt=18)
![[AD] 제네시스, 럭셔리 경험 더한 ‘2027 GV70’‧‘GV70 그래파이트’ 출시](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=89&h=45&m=1&simg=20260702143546085600749258773622211122717.jpg&nmt=18)
![[AD] 개소세 혜택 종료…현대차, ‘썸머 페스타’로 고객 부담 완화](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=89&h=45&m=1&simg=20260702142355004830749258773622211122717.jpg&nmt=18)
![[AD] 기아 ‘디 올 뉴 셀토스’, 인도 타임스 드라이브 어워즈서 ‘올해의 SUV’ 선정](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=89&h=45&m=1&simg=202605071156400590007492587736124111243152.jpg&nmt=18)







