






기업은행이 최근 마련한 2013 계사년 경영전략 워크샵에서 일본 은행들의 실패로부터 얻어야 할 반면교사 지혜를 집약시킨다면 이같은 메시지로 정리할 만 했다.
IBK경제연구소가 ‘저금리 시대 은행의 수익성은? - 일본은행 사례‘ 분석을 수행한 뒤 내린 결론은 소극침주(小隙沈舟) 즉, 작은 틈으로 물이 새어 들어 배가 가라 앉는 비극을 신중히 경계하기 위해 물샐 틈 없는 변화관리와 혁신이 절실하다는 지적이었다.
◇ “트리플 2% 등장, 한국 금융산업은 일본 90년대 초입과 흡사”
저금리 저성장 경제 여건 속에 이자마진이 박해지자 대출을 늘리는 동시에 비이자수익 확대에 나섰지만 끝내 대규모 적자 사태에 직면했던 일본 은행권의 몰락이 시작되던 때와 상황은 비슷하다고 연구소는 진단했다.
지난 달 올해 은행업을 돌아보고 내년 전망을 내놓은 하나금융경영연구소나 6일 2013 경제·금융·산업 전망을 공개하는 산업은행 조사분석부가 내다본 2013년 은행산업 풍향계 역시 경제성장률을 밑도는 대출성장 속에 이익 감소와 부실 위험 증대에 따른 보수적 경영을 예상하고 나섰다. ▶관련기사 3면
저금리-저성장기 초입에서 마땅한 대응책을 찾기 위해 모색을 거듭하고 있는 자화상의 톤은 은행 씽크탱크들마다 대동소이한 셈이다.
1985년 플라자 합의에 따른 일본은행 재할인율이 2%대로 떨어졌을 때 은행 예금이 늘어나고 부동산 대출이 덩달아 늘며 막대한 이익을 냈던 일본 은행산업.
90년대까지 저금리 기조가 장기화되면서 부실이 잠재한 가운데 버블 붕괴가 겹치면서 최악의 시나리오로 이어졌다고 요약했다. 비록 저금리가 찾아온 배경, 정부정책 및 부동산 시장 여건 또한 다르지만 일본 은행권처럼 위기의 늪에 빠질 개연성이 다분하다고 우려했다.
◇ 10% 웃돌던 자산성장 급격 붕괴, 대손상각후 NIM도 마이너스
일본 은행들의 총자산 성장률은 1982~89년 12.7%에서 저상장-저금리 혹한을 겪으며 1990~99년 새 -2.0%로 곤두박질 쳤다. 국내 은행들도 2008년 글로벌 금융위기 이후 총자산성장률이 5.7%로 경제성장률 6.1%를 밑도는 성장 둔화기로 접어든 상태다.
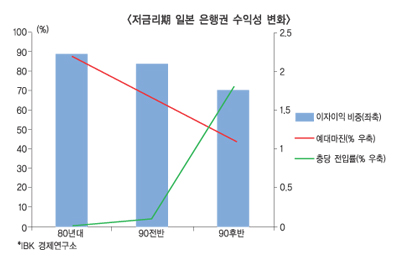
일본 은행들의 수익성은 80년대엔 9할 턱밑에 이르렀던 이자수익 비중이 90년대 전반 84.3%로 떨어진 뒤 후반기엔 70.3%로 간신히 7할을 버틴 데서 극명했다고 한다.
1982년 2.2%였던 예대마진은 92년 1.7%로, 96년 1.1%로 무너졌고 대손상각후 예대마진을 따지면 97년과 98년 마이너스 빙하기로 파묻히는 사태로 치달았다. 비이자이익을 늘리려 했지만 국채나 주식을 매각하는 정도로는 이자이익 침하 폭을 만회하기 역부족이었고 늘렸던 대출이 부실 부메랑으로 돌아오자 대손상각과 충당금전입 등에 들인 ‘임시비용’이 영업비용을 추월하는 등 건전성마저 무너지는 최악 사태를 연출하기에 이르렀다는 것이다.
◇ 이익 기반 침하 엎친 데 부실 덮치는 경로를 끊어라
저금리-저성장 기간이 성숙하는 과정에서 특징으로는 △예대마진 감소 및 이자수익 침하 △ROA, ROE 하락 현상이 나타났고 장기화 한 뒤로는 △대출 부실이 늘어 대손충당금과 상각 부담이 급증하면서 △당기순익 적자 퍼레이드가 이어지는 특징을 보였다고 살폈다.
연구소는 특히 우리 나라 금융산업이 처한 현재 상황이 일본의 1990년대보다 더욱 불리한 여건일 수 있다고 경고했다.
선진국을 중심으로 전 세계적 불황이 장기화하고, 금융 규제 및 제도 여건이 이자-비이자 이익 동반 축소 쪽으로 기울고 금융산업의 중심이 금융사에서 소비자중심으로 이행하는 도중에 있다는 이유에서다.
따라서 경영목표를 설정할 때 성장성보다는 수익성과 건전성에 중점을 두되 비이자 수익 확대를 위한 인력 및 자원 재배치를 통해 수익 저변 다각화를 꾀하며 상품을 포함해 새로운 비즈니스 동력 확보가 절실한 과제라고 꼽았다. 이자수익 기반의 침식이 불가피하다면 실효성 있는 비이자 수익 발굴과 새로운 수익기반 또는 시장개척에 나서는 것이 M&A를 꾀하는 것보다 중요한 과제인 것으로 분류했다.
닥쳐 올 변화의 소용돌이가 거대하고 거칠기만 한 변화의 소용돌이 앞에서 본부 임원부터 일선 영업점 직원까지 온 임직원이 기회와 위험, 그리고 고객과 시장의 변화상을 직시한 가운데 이익과 비용을 방어하려는 노력이 어우러진다면 저금리-저성장기 활로를 열지 못할 것도 아니라는 방향타가 제시됐다.
정희윤 기자 simmoo@fntimes.com




















