






적립에서 인출로 자산관리중심축`이동
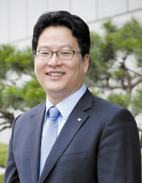
“은퇴패러다임변화에 맞는 새로운 은퇴준비가 필요합니다.” 미래에셋은퇴교육센터 김동엽 센터장은 이렇게 은퇴에 대한 사고전환을 강조했다. 과거 은퇴준비가 과도한 은퇴자산으로 공포심을 자극했다면 은퇴가 발등의 불로 떨어진 지금은 어떤 전략으로 유동성을 확보할지 중요하다는 것이다. 이를 위해 장기적인 관점에서 현금흐름을 확보하고 국민연금, 퇴직연금같은 보이지않는 자산을 활용하는 게 현명하다고 조언했다.
◇ 은퇴자금마련에서 현금흐름확보로 마인드전환이 필요
“은퇴준비는 선택이 아니라 필수입니다.” 미래에셋은퇴교육센터 김동엽 센터장은 이렇게 조기은퇴준비의 중요성에 대해 이렇게 강조했다. 50~60대인 베이비부머들의 퇴직이 본격화되고 기업들의 정년도 짧아지면서 은퇴도 되도록 빨리 준비해야 효과적이라는 것이다.
김 센터장의 설명에 따르면 은퇴패러다임은 바뀌었다. 기존 은퇴설계가 몇억원대의 은퇴자산마련으로 사람들에게 좌절을 안긴 반면 은퇴준비가 현실로 바뀐 지금은 장미빛전망보다 구체적인 노후준비의 방법이 더 중요한 때다.
“이론적으로 40대 가장이 65세에 은퇴한 뒤 85세까지 매달 200만원을 생활비로 쓴다고 가정하면 은퇴시점에 노후생활비 규모는 10억8000만원에 달합니다. 당장 먹고살기도 팍팍한 상황에서 이같은 거금을 마련하기는 현실적으로 어렵죠. 이같은 기존의 관점에서는 쉽게 자포자기할 수 밖에 없습니다.”
새로운 은퇴패러다임에 적응하려면 기존 노후자금에 대한 선입관부터 바꿔야 한다는 게 그의 생각이다. 특히 노후자금을 은퇴시점에 일시에 준비해야 한다는 부담감에서 벗어나는 게 먼저다. 대신 목돈마련에 매달리는 것이 아니라 월급같은 캐쉬플로를 확보하는 것이 바람직하다.
“사고를 바꾸면 희망이 보입니다. 은퇴할 때까지 10억원을 마련해야 한다면 부담스러울 수밖에 없어요. 하지만 은퇴 뒤 매달 200만원 정도의 현금흐름을 마련하겠다고 생각하면 부담도 적고 마음도 가볍습니다. 은퇴준비도 무에서 유를 창조하겠다는 생각을 버리는 게 효과적인 은퇴준비의 첫걸음입니다.”
그가 꼽은 캐쉬플로형 은퇴준비에 힘을 보태는 방법은 보이지않는 자산의 활용. 특히 지금은 월급을 깎아먹는 애물단지로 보이는 국민연금, 퇴직연금은 훗날 미래의 은퇴생활에 힘을 보탤 천군만마다.
국민연금공단에 따르며 완전노령연금 수령자의 연금은 평균 80만원. 이를 위해 납입기간이 20년임을 감안하면 이 조건만 충족할 경우 대부분 수혜자다. 여기에다 가계자산 가운데 80%를 차지하는 부동산도 현금흐름창출 수단으로 활용할 수 있다. 그가 꼽은 대표적인 예는 주택연금의 활용. 그의 설명에 따르면 약 2억7000억원의 규모의 부동산을 담보로 맡기면 연금수령액은 매달 103만원에 달한다. 즉 국민연금, 주택연금같은 보이지않는 자산을 활용하면 은퇴자생활비 연 200만원 가운데 약 70~80%는 충당할 수 있다는 설명이다.
“이제 부족한 자금을 국민, 주택, 퇴직연금을 바탕으로 추가저축을 통해 은퇴 뒤 현금흐름을 창출하면 됩니다. 이같은 관점에서 은퇴설계는 아무것도 없는 상태에서 새로운 것을 만는 것이 아니라 현재 자산, 소득 가운데 이 노후를 위해 어떤 것을 떼고, 붙이는 의사결정과정으로 봐야 합니다.”
◇ 국민연금, 연금저축은 노후생활의 안전판
때문에 공적연금은 최후의 보루로 끝까지 유지하는 편이 좋다. △전업주부라도 국민연금에 임의가입하고 △직장을 옮길 때라도 개인퇴직계좌(IRA)에 적립하고 △최소 10년동안 보험료를 납부한 뒤 55세 이후에 연금을 수령하는 저축연금에 가입해야 하는 3층 보장제도를 유지해야 한다는 설명이다. 노후준비에서 생활비만큼 중요한 것이 의료비다. 이 항목의 경우 예측할 수 없는 지출인 만큼 저축보다 보험으로 안전장치를 마련하는 게 효과적이다.
그는 “의료비는 생활비와 준비방법이 다른데, 생활비는 필요시기, 규모를 어느 정도 예측할 수 있는 반면 의료비는 그렇지않다”며 “질병, 사고, 자금규모를 알 수 없어 보험성격이 강한 만큼 일반저축보다 보험상품을 통해 마련하는 게 바람직하다”고 지적했다.
교육비에 대한 인식전환도 필요하다. 최근 결혼, 출산이 늦어지면서 자녀가 대학을 졸업하기 전에 정년을 맞는 케이스가 잦다. 문제는 은퇴비용이 자녀교육비로 옮겨가 안그래도 팍팍한 은퇴비용이 홀쭉해진다는 것이다. 때문에 자녀의 사교육비를 등록금 같은 교육비에 포함시켜, 은퇴자산을 유지하는 인식전환이 필요하다.
그는 “예산이 한정되어 있기 때문에 현재 사교육비를 늘리면 자녀의 미래를 위한 저축이 줄어드는 구조”라며 “소득 가운데 일부를 교육비예산으로 떼놓은 뒤 그 범위내에서 사교육비, 등록금 마련을 위한 저축을 관리해야 한다”고 덧붙였다. 김동엽 센터장은 은퇴설계에 관한 베테랑으로 꼽힌다. 생명보험사, 자산운용사 등 금융업에서 15년 넘게 근무했으며, 해박한 금융지식과 노하우를 바탕으로 건전한 투자문화 조성과 현명한 노후 준비를 위한 금융교육 전도사로 활동중이다. 또 전국을 누비며 투자 및 은퇴 관련 강의를 펼치고 있다.
“우리나라 고령화속도는 세계에서 가장 빠른 곳이 우리나라입니다. 은퇴설계를 그림의 떡으로 여기게 만드는 현재와 같은 은퇴방식으로 희망을 갖고 은퇴준비하기가 어렵습니다. 은퇴설계에 대한 구체적인 방법을 제시해야 합니다. 즉 한번에 목돈마련이 아니라 현금흐름에 초점을 맞추고 생활비, 의료비를 함께 준비해야 효과가 큽니다.”
◇ 강제저축삼총사 통하면 미래가 든든
“은퇴직후인 55세~65세 시기를 대비하는 효과적인 방법은 강제저축상품 3총사인 연금저축, 연금보험, 퇴직연금을 활용하는 것입니다.”
김동엽 센터장은 은퇴준비의 가장 안전하고 확실한 방법으로 연금저축, 연금보험, 퇴직연금같은 강제저축 연금삼총사를 추천했다. 이들 연금상품 3인방의 가입은 안정적인 노후를 위해 선택이 아니라 필수라는 게 그의 생각이다.
그는 “행복한 노후를 위해서는 은퇴 뒤 변화를 겪는 ‘55세~66세, 마의 10년’동안 생활비로 사용할 수 있는 현금흐름을 확보해야 한다”며 “재취업을 못하더라도 매월 생활비가 발생하는 연금상품이 있기 때문에 여유를 갖고 제2의 인생을 준비할 수 있다”고 지적했다.
이들 삼총사의 특징은 강제저축성격이 강하다. 현재는 적립이 힘들어도 미래는 웃는 장기상품구조라는 것이다.
김센터장의 설명에 따르면 연금저축(펀드)의 경우 소득공제효과가 장점이다. 중간에 꺼내 쓰기 어려운 연금저축은 2011년부터 소득공제혜택은 연400만원이다. 10년 이상 불입해야 하는데, 중도에 해지하면 그간 받은 공제혜택은 돌려줘야 한다. 소득공제 강제성은 단기적으로 불편해도 최후에는 웃게 만드는 안전장치로 작용하는 셈이다.
연금저축과 양대산맥인 연금보험의 경우 백미로 비과세효과를 꼽았다. 이는 10년 이상의 장기보험상품으로 국내금융상품 가운데 유일하게 불입액 전부를 비과세를 받을 수 있다. 중도에 해지하면 손해를 입는 보험의 특성상 강제저축을 하는데 유리하다. 특히 변액연금보험의 경우 해외에 투자하는 상품을 고르면 해외펀드비과세 혜택도 누릴 수 있다는 설명이다.
이밖에도 매월 급여에서 일정액을 강제로 떼내 불입하는 퇴직연금도 훌륭한 강제저축상품으로 제시했다.
〈 프 로 필 〉
최성해 기자 haeshe7@fntimes.com




















