






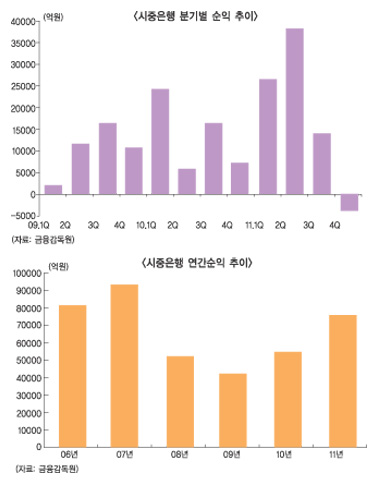
지난달 31일 금융감독원이 밝힌 지난해 국내은행 영업실적 잠정치를 보면 시중은행은 약 4000억원의 적자를 냈다. 은행권 전체 적자 규모가 3000억원이기 때문에 시중은행 실적이 전체 실적 적자를 견인한 셈이다. 시중은행 분기별 총 순이익 규모가 적자를 기록한 것은 크나 큰 위기가 났을 때나 있던 일이다.
◇ 경기 마이너스 성장보다 먼저 찾아 온 은행적자
가장 가깝게는 2008년 4분기였다. 리먼 사태 등 국제적으로 이름난 은행들이 쓰러지는 와중에 일부 취약 업종 부실이 급증하는 바람에 빚어졌던 적자 결산이었다. 실물 경제가 마이너스 성장에 빠진 것도 아니고 큰 기업들이 줄줄이 좌초한 것도 아니며 가계부채 문제가 현실화 된 것이 아닌데도 이런 결산이 나왔다는 점을 뜻 있는 금융인들은 주목한다. 물론 이번 적자는 위험흡수력을 선제적으로 늘리는 과정과 결부돼 있기 때문에 부정적으로 볼 일 만은 아니라는 지적 또한 만만치 않다. 시중은행만 떼어서 공개하지 않은 상태여서 은행권 전체 상황을 놓고 짐작하자면 대손비용이 급증하자 그 충격이 시중은행에 가장 집중해서 나타난 것으로 풀이된다.
국내 은행들이 지난해 4분기 대손비용에 들인 돈은 모두 4조 9000억원. 충당금으로 2조 6000억원 쌓고 부실 대출채권을 팔면서 입은 손해가 4000억원에 대손준비금으로 1조 9000억원 쌓았다. 대손비용이 갑자기 급증했어도 지방은행권은 적자를 면하고 특수은행권 흑자는 1000억원에 이른 반면에 시중은행만 적자로 나타났다.
◇ 실물 경제 악화 충격 시중은행이 유난히 취약
실물경제 악화에 따른 실적 충격이 발생할 때마다 이같은 패턴은 두드러졌다. 2년 만의 분기 적자를 두고 금융계 안에선 ‘계절적 요인에 해당하는 일일 뿐 올해 실적이 둔화되긴 해도 비관적으로 볼 일은 아니’라는 견해와 ‘중기적으로 은행 경영여건은 매우 악화된 것으로 봐야 한다’는 의견이 엇갈리고 있다.
A대형은행 고위 관계자는 “대손충당금 적립을 늘린 데다 대손준비금 산출방법이 바뀌면서 대손비용이 늘어난 것은 사실이지만 앞으로 취약 업종 또는 취약 기업 부실이 늘어날 우려에 대한 선제적인 투자로 보는 것이 타당하다”고 주장했다. 비록 경기 하강 국면에 들면서 2012년 실적이 2011년 만 못하더라도 크게 우려할 일은 아니라는 시각을 보였다.
반면에 B은행 고위 관계자는 “해마다 4분기가 오면 부실을 대거 정리하느라 순익이 줄어드는 패턴이 반복됐는데 이번에 아예 적자가 났다는 것은 그 만큼 시중은행 경영지표가 취약함을 경고한 것이라는 점을 간과해선 안될 것”이라고 지적했다. 전문가들의 전망도 은행들의 실적이 둔화될 것이라는 전망이 지배적인 가운데 앞날에 대한 우려를 비중 있게 제시하는 경우가 없지 않다. 전문가들이 꼽는 우려 요인으로는 △이자마진 축소 △경기싸이클 하강국면으로의 진입 △보수적 경영전략에 따른 외형성장 둔화 등 세 가지로 압축된다.
◇ 벌이 줄고 손해는 늘고 영업은 제자리 답이 없다
이자마진은 이미 잔액기준 예대금리차가 지난 해 5월 고점을 찍고 완만히 내려서고 있다. 지난해 상반기 세 차례 기준금리를 인상했던 효과가 완전히 소멸됐고 각종 경기 지표가 악화 일변도여서 대출금리 하락 압력이 다시 강화될 가능성을 배제할 수 없는 상황이어서 추가 하락 가능성이 높다. 은행권 인사들은 특히 경기 하방 위험을 중시한다. 경기 지표를 떠 받치던 수출업체 실적이 둔화할 것이 확실시 되고 내수가 살아나리라는 전망은 접하기 어려운 실정이다. 소호 대출과 개인사업자 대출은 물론 규모가 영세하거나 경기 급변에 취약한 중소기업 대출 부실로 이어지면 액수가 적어도 ‘가랑비에 옷 젖는’ 효과로 이어질까 근심하는 것이다.
은행들이 대출 성장 목표를 보수적으로 잡고 있는 것 또한 은행 실적이 나빠지는 악영향 요인으로 꼽힌다. 대출을 적게 늘리면 위험자산 증가도 적기 때문에 나쁘지 않은 움직임이라고 해석하면 편하겠지만 내막은 그리 긍정 일색으로 보기엔 위태로워 보인다.
◇ 실물 경제 버팀목 역할 충실하기 버거운 기초체력
주요 대형은행들은 대출자산 증가율을 지난해 7~8%대였던 것을 올해는 5~6%대로 낮추는 추세다. 이자마진이 나빠도 일부 은행의 경우 10% 넘는 대출자산 증가율을 바탕으로 이익을 늘리는 업태가 정착된 게 현재의 은행권 현실이다. 이자마진이 주는데 대출자산을 늘리기 어렵고 경기 악화에 따른 부실이 늘어난다면 실적 전망의 톤은 부정적일 수 밖에 없다.
외환위기 이후 대형화의 길을 걸었던 대한민국 은행산업이 벌어 놓은 잉여금 효과가 크지 않은 가운데 앞으로 벌이가 시원찮아지는 반면에 부실우려와 위험이 커지고 있다는 상황. 실물 경제에 대한 적극적 지원이 불가능하다는 이야기로 이어진다. 금융이 돕지 못하는 실물경제는 회복 지연이 더디거나 장기화하는 것이 필연적이다. 분기적자가 딱 3년 만에 예상 밖으로 재현됐다는 팩트는 이 때문에 깊은 내상을 반영하는 징후라고 볼 수 있는 셈이다.
정희윤 기자 simmoo@fntimes.com




















